分類
科技相關 經濟分析

從甲骨文的【木星計畫】談AI熱潮背後的金融風險

甲骨文(Oracle) 在美國新墨西哥州 Doña Ana County 建設的超大型 AI 資料中心 木星計畫(Project Jupiter),最近出現一連串問題,而且核心幾乎都圍繞在同一件事:電從哪裡來,以及能不能及時取得監管許可。
 
最關鍵的問題:2.45 GW 的電力供應卡住了

Project Jupiter 規模非常大,規劃最高需要約 **2.45 GW(245 萬瓩)**電力。這差不多已經是大型發電廠群的等級,因此 Oracle 不能單純依賴當地電網。

原本 Oracle 計畫使用天然氣渦輪機與柴油發電機,但因排放、用水及當地居民反對等問題,後來改變方案,宣布改用 Bloom Energy 的天然氣燃料電池,建立一個最高 2.45 GW 的獨立微電網。Oracle 表示,新方案比原方案可降低約 92% 的氮氧化物排放,而且正常運作時用水非常少。

問題是:
燃料電池雖然不需要傳統燃燒式發電機,但仍然需要大量天然氣。

因此 Project Jupiter 又需要一條新的天然氣管線。而這條管線正是目前最大的瓶頸之一。

原本供應天然氣的管線因為監管許可問題,進度被推遲大約 6 個月,到 2027 年 2 月 1 日左右;路線也因監管機構先前拒絕許可而需要修改。

換句話說,現在 Project Jupiter 出現了一個很典型的 AI 資料中心問題:

資料中心建築可以蓋得很快,但發電設施、天然氣管線與環境許可不一定跟得上。

第二個問題:空污許可與環境審查
Bloom Energy 的燃料電池方案本身還需要新墨西哥州的空氣品質許可。Oracle 在 2026 年 4 月修改設計後重新申請相關許可,6 月進入公開審查程序。到了 9 月,相關行政程序又受到法院命令影響。

Oracle 特別發布聲明強調:資料中心本身與微電網是兩個相鄰、但法律上分開的設施;法院暫停的是微電網的空污許可行政程序,而不是資料中心建築本身的施工許可。

資料中心仍然可以施工,但未來替它供應大量電力的微電網與天然氣基礎設施,面臨監管與時間表風險。

第三個問題:Oracle 已經啟動「不可抗力」條款

這是最近市場最擔心的事情。

9 月下旬,Oracle 向 Project Jupiter 的開發商——STACK——發出了 force majeure(不可抗力)通知。

這並不表示 Oracle 要退出 Project Jupiter。

真正的目的比較像是:

如果因為天然氣管線、政府許可等 Oracle 認為自己無法控制的原因,導致資料中心不能在原定的 2028 年投入營運,Oracle 希望保留延後進入較高租金付款階段的權利。

這件事特別重要,因為 Oracle 簽的是相當嚴格的租約安排。據《華爾街日報》報導,租約帶有類似 「hell-or-high-water」 的付款義務,也就是即使設施發生問題,事實上不能營運,但只要時間一到,承租人仍負有開始付款的責任。

所以 Oracle 現在先提出 force majeure,某種程度上就是:先把法律上的保護傘撐起來。萬一 2028 年真的不能準時啟用,Oracle 可以主張延誤來自其控制之外的事件。

第四個問題:融資市場開始反映風險

這可能才是投資人真正需要注意的地方。

Project Jupiter 本身使用了非常龐大的專案融資。Reuters 報導涉及約 180 億美元貸款,Blue Owl(STACK母公司) 在其中投入約 30 億美元股權資本。

《華爾街日報》則報導,與新墨西哥 Project Jupiter 有關的部分債務已經開始以折價方式交易,顯示部分投資人開始要求更高的風險補償。

這件事情之所以重要,是因為 Oracle 的 AI 策略現在形成了一條很長的因果鏈:
OpenAI 等客戶簽 AI 算力合約
→ Oracle 承諾提供 OCI 算力
→ Oracle 必須蓋大量資料中心
→ 資料中心需要數 GW 電力
→ 必須蓋自己的發電設施
→ 發電設施需要天然氣
→ 天然氣需要管線
→ 管線與發電設備需要監管許可
→ 任一環節延誤,都可能延後 Oracle 把合約 backlog 轉化成營收。

所以市場擔心的並不只是「一條天然氣管線晚了幾個月」。

真正的問題是:
Oracle 已經簽下非常龐大的 AI 雲端訂單,但把這些訂單轉成真正收入,需要先完成極其龐大的實體基礎建設。

第五個問題:當地政治與居民反對

Project Jupiter 也受到當地居民及環保團體的反對,爭議包括:空氣污染、天然氣使用、水資源、土地使用,以及如此龐大的私人發電設施對當地環境的影響。

Oracle 因此投入大量資源做社區溝通,甚至承諾提供 5,000 萬美元改善當地水利基礎設施。Oracle 表示,Project Jupiter 的資料中心採用封閉式非蒸發冷卻系統,而且不使用公共飲用水來冷卻資料中心;燃料電池正常運轉後也幾乎不需要持續用水。

不過,Project Jupiter 的公眾意見程序本身也曾出現爭議。Oracle 在 7 月承認有人質疑透過 ProjectJupiterTogether.com 提交的少數公眾意見可能存在不當提交情形,並表示會調查相關問題。這些都是成本,也都會拖時間。
 
Oracle 自己仍然公開表示 「木星計畫依然照表進行(Project Jupiter remains on our planned schedule)」,也就是公司認為仍然能按照原定計畫推進;Blue Owl 也表示 force majeure 通知沒有改變其對這個多年期專案的財務承諾。

但 Oracle 主動發出 force majeure 通知本身仍然很值得注意:如果管理層認為延誤完全不具有實質可能性,通常沒有太大必要提前建立這種合約保護。因此,AI 資料中心的瓶頸正在從 GPU,轉向電力、天然氣、許可與融資。 Project Jupiter 正好一次性體現了這四個問題。

如果真的因為電力因素造成違約,Oracle負擔的財務風險為幾何?

根據目前已知的「hell-or-high-water lease」條款,即使 Oracle 沒有取得足夠電力讓資料中心運轉,原則上仍然負有支付租金的義務。

我們目前並找不到租約內容,但可以知道目前已知 Project Jupiter 的資本結構大約是:$180 億銀行貸款 + $30 億 Blue Owl 投資 = 約 $210 億資本

換言之,租約預計帶來的收入要超過$210億美元,Project Jupiter才有啟動的可能。如果Oracle主張的不可抗力理由不成立,公開資訊指向 2028 年第三季左右Oracle要開始支付租金。如果在中國大陸,那2028年以前搞定電力問題肯定是沒問題;但這可是在美國,就很難說。因此財務風險上,一個很壞的狀況是Oracle這個計畫未能如期完工,但同時要支付租金給STACK,但另一方面承諾OpenAI提供的算力也要想辦法履行契約或支付違約金與損害賠償。

Oracle 最新披露的尚未開始租期的租金承諾大約 $2.88 千億美元,而且大部分與 data centers 有關。

我用Oracle的Project Jupiter要點出一個重要問題,也是摩根士丹利提出的基本問題:這麼多已售出的 GPU 到底要插在哪裡?晶片銷售預測與美國資料中心實際完工速度之間存在巨大缺口。摩根士丹利估計,2026 至 2028 年出售的 GPU 伺服器中,超過一半可能沒有足夠電力可用。Jefferies 使用另一種方法,也得到類似答案:SynMax Intelligence 透過衛星影像追蹤土地整備與施工進度,發現 2026 年預計完工的美國資料中心中,約有 2 GW 容量甚至尚未開始整地,因此根本不可能按照公開時程完成。

另一方面,目前AI熱潮投入的資金已經大到很難想像是否可以回收。根據哥倫比亞大學商學院教授范紐沃伯格(Stijn Van Nieuwerburgh)的研究指出,如果使用 10% 折現率,到 2032 年,美國資料中心營運商每年可能需要約 3.725 兆美元營收才能支撐投資,約占預估 2032 年美國 GDP 的 9.2%。目前美國運算相關收入約 3,000 億美元,因此要接近 4 兆美元,未來七年總收入必須以大約每年 45% 的速度持續成長。這不是單純「AI 市場會成長」就能達成,而是要求整個產業長期維持極罕見的高速擴張。

這個估算背後還包含不少有利假設:2025 至 2032 年美國完成約 183 GW 資料中心容量;建築成本約 8.54 兆美元,加上施工期間資本成本後,總資本基礎約 9.61 兆美元;占成本 68% 的 IT 設備平均壽命六年,其餘設施壽命二十年;營運現金流利潤率則假設高達 50%。即使如此,仍需要數兆美元營收。目前的 AI 資本支出是否建立在現實的需求基礎上,還是建立在必須不斷相信未來會出現爆炸性收入的循環故事上。

美國目前有年營收超過一兆美元的企業嗎?一家都沒有,營收最高的兩家公司分別是Amazon和Walmat,約在7千億美元左右。但這兩家公司的主要零售業務毛利率約在25%上下。而Amazon扣掉零售部分的營收約在4.2千億美元左右,這表示美國要有好幾家AI公司其營收規模超過目前美國營收最高的兩家企業,整個AI投資熱潮才有可能取得損益平衡。

斯泰恩‧范紐沃伯格還指出,如果目前預計中的 AI 基礎建設全部完成,其相對於美國經濟的投資規模,可能超過美國歷史上的運河、鐵路、電氣化、高速公路和電信投資浪潮。真正危險之處還包括融資方式正在改變:原本由大型企業直接放在資產負債表上的投資,愈來愈多轉向合資企業、私人信貸、證券化、特殊目的公司、租賃承諾與貸款擔保等較不透明的表外結構。

這些融資最終仍依賴 AI 公司未來的現金流與資料中心抵押品價值,但兩者都高度不確定:AI 需求究竟有多大仍不清楚,科技可能快速淘汰現有設備,工程能否準時取得電力與硬體也是問題,而且整個產業高度依賴少數大型資料中心租戶的信用。范紐沃伯格並沒有斷言 AI 已形成類似過去信貸泡沫的系統性金融風險,而是提出較謹慎的警告:表外融資可能讓彼此高度相關的風險在景氣反轉以前難以被看見,等問題真正出現時,金融機構才發現大家其實押在相同的假設上。

但彼此牽連的各種擔保、信用交換或對賭契約,很容易就會提高經濟學大師張五常在2008年金融風暴時提出的「浮沙指數」。該指數核心概念是越複雜越不透明的金融契約結構本身不但堆高風險實現的規模、金額、影響範圍,也大幅增加事先推測發生可能性的難度。

AI熱潮在金融層面上,很像走在這樣的軌跡上。
分類
科技相關 筆記

OpenAI 的財務與營運危機持續擴大

根據《金融時報》(Financial Times)確認的審計數據,OpenAI 在2025年的支出高達340億美元(包括190億美元研發費用及近60億美元的銷售與行銷費用),儘管營收達130億美元,淨虧損卻由2024年的50億美元飆升至近390億美元(其中包含組織轉型產生的非現金會計費用)。至2026年前兩季,其營運虧損擴大速度持續超越營收成長,每進帳1美元即虧損約1.84美元。

財務失血引發了前所未有的高管離職潮。2026年間,包括營運長布萊德·萊特卡普(Brad Lightcap)、應用業務執行長費吉·西莫(Fidji Simo)、營收長丹尼斯·德雷瑟(Denise Dresser)以及安全、產品、科學與數據中心負責人等至少14位高階主管相繼離職。業界分析指出,這並非 IPO 前引進專業高管的正常交接,而是資深管理團隊對公司財務前景失去信心後的集體撤退。

OpenAI 的財務危機已開始波及整個 AI 生態系與供應鏈合作夥伴:

  • 甲骨文(Oracle): 甲骨文與 OpenAI 簽訂了5年價值3000億美元的算力合約(約佔其6380億美元總積壓訂單的一半),並透過舉債(負債已逾1000億美元)大舉興建資料中心。然而,資料中心建設面臨電力與審查延誤(如威斯康辛州項目遭遇監管撤銷 transmission 許可),加之信用評級被標普降至 BBB-(僅比垃圾債高一級),面臨龐大質押金壓力。為因應危機,甲骨文已裁員逾20,000人,甚至面臨私營信貸市場拒絕進一步融資的困境。

  • 輝達(Nvidia): 輝達透過延長客戶付款期限(DSO 由45.4天升至59.6天)來維持營收成長,且其極高比例的應收帳款集中於少數客戶。若 OpenAI 無法順利進行 IPO 或取得新融資,輝達可能需要進行大規模的救助或承受壞帳風險。

    此外,微軟(Microsoft)等資助者亦承擔著巨額債務,而科技巨頭之間透過循環融資(Circular Financing)互相支持的模式,使整個 LLM 產業鏈的系統性風險急劇上升。若 OpenAI 無法扭轉巨額虧損,這場由高負債與市場過度預期堆疊起來的 AI 氣泡,恐將引發一連串科技與金融機構的連鎖倒閉危機。

年紀漸長就有這好處,我自己一入場買股票,很快就碰上2000年.com股災,當年泡沫形成主因之一,就有Lucent、Nortel、思科(Cisco)等設備商,向新興電信商(如Global Crossing、Winstar、WorldCom旗下業務)提供「供應商融資」(vendor financing)——實質上是借錢給客戶,讓客戶用這筆錢來買自己的設備。這筆交易在雙方帳上都被記為「營收成長」:設備商認列了銷售額,電信商則對外宣稱業務擴張,吸引更多股權/債券資金進場。

Global Crossing、Qwest之間更出現「產能互換」(capacity swap)——雙方互相租用光纖頻寬,彼此都把這筆交易認列為營收,實際上根本沒有真實的終端需求支撐。

2026年的今天,微軟和Nvidia合計對Anthropic投資約150億美元,而Anthropic將把約300億美元花在微軟的雲端服務和Nvidia的晶片上;AMD則給了OpenAI認股權證,讓OpenAI可以用象徵性價格買進AMD股票,而OpenAI則會用AMD晶片來運作。這種「投資換算力承購」的模式,讓Nvidia等公司既是供應商,又是投資人,還可能是隱性的融資擔保者(如你提到的「擔保」)——例如有報導指出Nvidia在討論為OpenAI在俄亥俄州一座10GW資料中心提供2500億美元的backstop擔保,用來支撐該計畫的租賃與建設債務。

後來刺破2000年泡沫的最直接因素,就是美國Fed從1999年年中開始一共升息六次,把聯邦基金利率從4.75%一路推高到6.50%。廉價資金流動性瞬間枯竭,這種左腳踩右腳升天的大風吹遊戲不再能轉得下去。

如今OpenAI是否可能讓歷史重演?我認為高度可能,至少也如馬克吐溫所說:歷史會押韻。

有論者認為蓋了一堆Data Centers不是憑空造夢,我認為從經濟學角度來看是也不是。

是者,這些的確是能生產AI服務(或其他種服務)的硬體設備,真實存在。不是者,則要回到經濟學利息理論,一堆不能產生收益,或收益不足以覆蓋成本的設備,其真實價值為零(或負值)。這是我從20年前開始在大陸報紙寫財經專欄與私人blog就一貫主張的投資基本準則。

當年靠廉價資金蓋出了一堆在當年需求不足的海底光纖的公司破產了,留下的硬體設備被Google這些後起之秀打折購入之後,隨著需求上升轉為獲利機器。這些硬體設備的確是好的生產設備,但必須在對的時空環境下,有足夠的需求。這個轉變過程就可以坑殺一堆投資人。誠如投資大師巴菲特說過類似的概念:網路是好技術,是改變人類的技術,但在2000年時並不是好投資。

在我看來AI浪潮也很接近,而那股子瘋勁跟2000年真的很像很押韻。

跟當年不一樣的是,當年並沒有「第二套網路技術」,但今日有中國提供性價比遠遠高過OpenAI、Anthropic的開源AI模型,而且美國光是對中國技術打壓也沒用,因為總有第三國廠商願意採用中國模型,甚至提供服務。

競爭之下可見美國這兩大AI服務商的租值天花板不會太高,甚至連盈利都可能吃力。這又回到前述利息理論,此現象必然限制美國AI商的收入,從而約束估值。

所以我認為AI是好技術好生意,但現階段不見得是好投資。當然,就跟2000年泡沫破裂之前一樣,持此觀點的巴菲特被百般嘲弄批評,直指他早就是「過氣的股神」。歷史在押韻嘛~

分類
科技相關 經濟分析

政府管制與AI獲利之爭

華爾街日報專欄作家Holman W. Jenkins, Jr.提出一個我也注意到,覺得值得一說的觀點:

美國AI模型商如OpenAI或Anthropic的主事者過去幾年來不斷以誇大的方式宣稱其AI模型的能力,更動輒往「國家安全」、「主權AI」等議題上渲染,這種主動引入政府管制的「行銷手法」很可能讓這些廠商自食惡果。

今年6月2日,特朗普政府以Anthropic旗下新模型「Mythos預覽版」(Mythos Preview)存在網絡及生化武器風險為由,強制實施30天「自願審查期」。至6月12日,當局進一步祭出嚴苛的出口管制,禁止連較安全的「寓言5號」(Fable 5)模型都不許Anthropic的海外員工存取,更遑論佔潛在市場96%的非美國用戶。亞馬遜(Amazon)行政總裁賈西(Andy Jassy)——Anthropic的重要商業夥伴——亦警告即便是「較安全」的模型仍構成網絡威脅。

作者一針見血地指出,諷刺的是,正是OpenAI與Anthropic的CEO們多年來高調警示自家產品的危險性、主動呼籲政府立法規管,才在客觀上為今日的監管困局埋下伏筆。《1950年國防生產法》(Defense Production Act of 1950)已被搬上枱面,一旦AI被列為國防關鍵產業,政府將取得凌駕一切的管控權。最壞的情景是:要麼投資者因管制過嚴而撤資,AI進步戛然而止;要麼前沿模型只能由政府出資並獨家使用,等同變相「充公」。

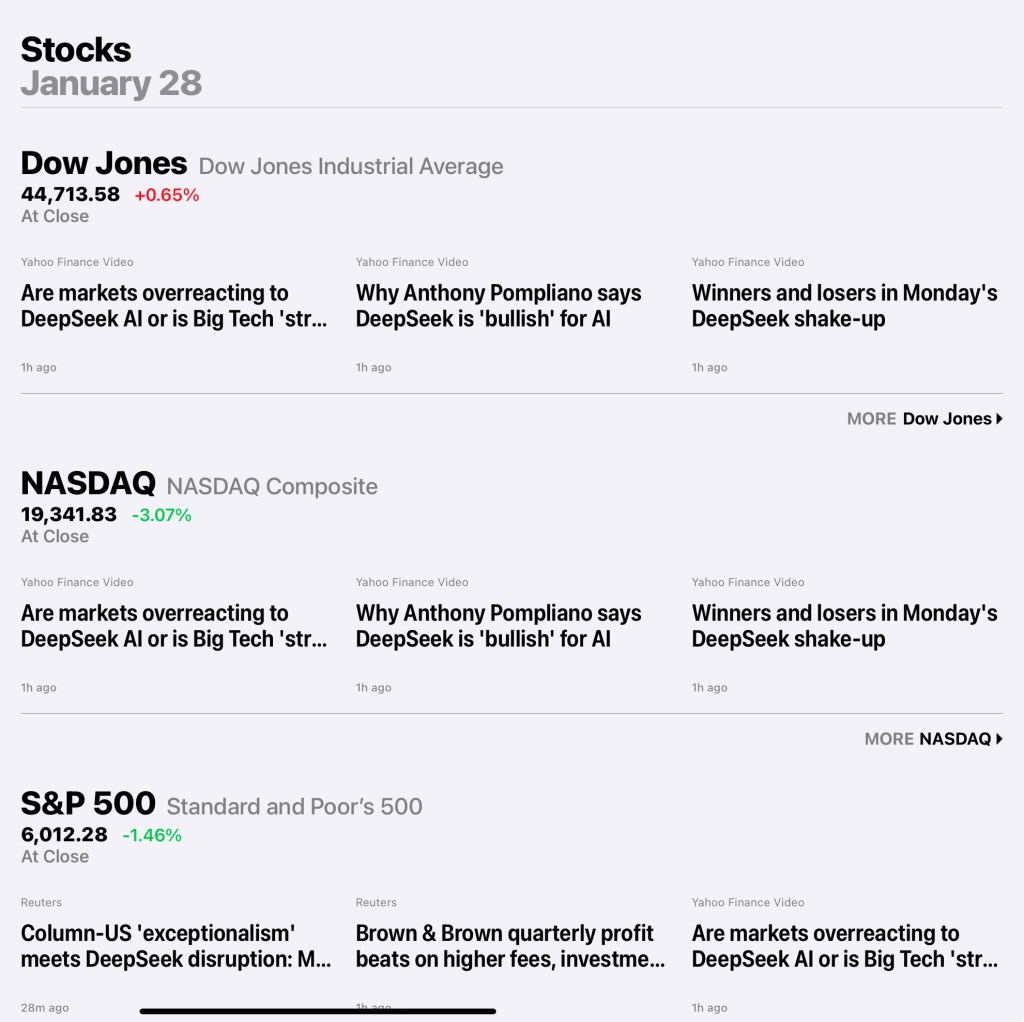
這邊我再補充另一個更具影響性的經濟學角度:來自於DeepSeek這種堪可並駕齊驅的開源模型競爭,價格遠低於這些頂尖模型,注定限制了這些頂尖模型的租值上限。也就是說,這些頂尖模型收費只能高到一個程度,使用者移轉成本是很低的。

但這些頂尖模型本身成本過高(有研究指出頂級模型的訂閱費僅為實際成本的1/40),換言之,這些模型可能連直接成本都不容易回收。

因此我們不難理解為何這些頂尖模型供應商要早早引入政府干預,畢竟我們回顧美國過去幾十年的商業史,市場競爭輸人就用政治、法律、軍事手段是美式傳統。但姑且不提中國算力和token要出口十分容易,比實體商品和服務出口成本更低廉,單單就DeepSeek這類中國開發的開源模型本身,美國政府就很難禁止他國廠商採用。最新的消息,我們甚至看到微軟打算採用DeepSeek並開發以取代部分尖端模型,當然相當程度是基於成本考量。

從經濟學要素平價理論角度看,只要中國可以自由出口token或算力,則美國頂尖模型的token價格就必須向下修正,再引入經濟學價格理論,如果美國政府用政治力做各種限制,則美國頂尖模型的世界市場佔有率就要往下掉,甚至逐漸被邊緣化。商業史上,我認為日本手機衰敗史可以類比。

分類
科技相關 法律

關於Open AI指控DeepSeek涉嫌抄襲的初步法律見解

1.如果是指原始碼抄襲,則DeepSeek是開源,但Open AI是閉源,法學基本原則:舉證之所在敗訴之所在,Open AI必須指出DeepSeek哪段原始碼抄襲,並提出證據。

目前並未看到有任何這方面的指控和可信證據。

然而我們卻可以看到某些無知殖人已經在起鬨:DeepSeek技術是抄來的這種極為愚蠢的論調。說穿了,這些人除了少數可以靠此尋租政治利益外,更多的只是藉由反中貶中來滿足自己種族歧視的偏見和慾望,可悲的是這些人多數是歧視自己的出身。

2.如果是指「蒸餾」 — 藉由Open AI生成的數據餵給DeepSeek訓練開發,則主要法律議題會是:

a. 著作權方面

使用Open AI生成數據開發有無侵害著作權?我認為答案沒有。

因為美國著作權法要求著作權成立的前提,必須創作者是「人」。

機器的創作不存在著作權。

這點在Thaler v. Perlmutter(2023)一案中,哥倫比亞聯邦地方法院就完全由AI系統產出且無任何人類參與的作品,是否得受著作權保護之問題,延伸解讀美國著作權法有關適格標的之規定(17 U.S.C. § 102(a)),認為純粹機器作品不符合著作權法成立之前提,本身不受著作權法保護。

簡言之:AI產出的數據不是著作權法保護標的。

既然一開始就沒有權利,自然不存在「權利侵害」的可能。

另一方面,倒是過去兩三年都有OpenAI竊取私人訊息訓練模型的控訴出現,這部份倒是OpenAI更有可能成立侵害著作權行為,因為該公司從網路拿的,多數還是「人類的創作」。

b. 使用條款方面

因此,Open AI其實可以主張的只有「DeepSeek可能違反其使用條款」的違約行為。

但即便存在這樣的違約行為,Open AI最多能做的也只是不再對DeepSeek運營公司提供服務。可是如果有其他企業、團體或個人用了DeepSeek的原始碼,自己也跑一個模型並蒸餾Open AI的服務,那Open AI也只能針對這些企業團體或個人一一採取法律行為。

同樣的,OpenAI自己過去竊取大量個人資料被控訴,本身也是違反各種網路服務條款的行為。

最後或許還可以提的,反而是Open AI的主張是否違反了反壟斷法?我反而認為極有可能。

因為LLM行業幾乎所有模型都存在使用蒸餾的行為,就連OpenAI的模型自己都有,如果OpenAI自己可以拿別家模型的資料,卻不允許別人拿他的,是否構成壟斷行為中的惡性競爭?恐怕存在高度可能。

但反壟斷案件越是大頭、熱門題目,在美國越是存在政治目的和干預(或者可以說根本就是政治鬥爭之一環),因為短時間內,若OpenAI還受政客寵愛,反而不太會被起訴其惡性壟斷行為。

分類
科技相關 經濟分析

關於DeepSeek的簡單經濟學想法:

a. 用更便宜的鏟子也能挖金礦(也可以看成某工人用同樣的鏟子效率高過其他工人,經濟學上屬於一種專屬租值),對於降不了挖礦成本的其他礦工是否會構成競爭壓力?當然會。這是說,從經濟學競爭角度看,DeepSeek立即對OpenAI和Anthropic造成競爭和收入壓力是必然。如WSJ報導,使用DeepSeek的成本比Anthropic Claude降低至少75%!

b 更便宜的鏟子也能挖一樣多的礦,是否會影響賣鏟子的收入?會也不會,這牽涉到更多侷限條件影響。

假設一:如果賣鏟子的人完全享有完全交易自由,可以自己選擇要將鏟子賣給誰,則這個能更有效率使用鏟子的DeepSeek顯然會買入更多較貴但較強力的鏟子。

對賣鏟子的人而言,收入或者收入成長性可能不變。尤其當AI服務需求曲線是向右上遷移時。

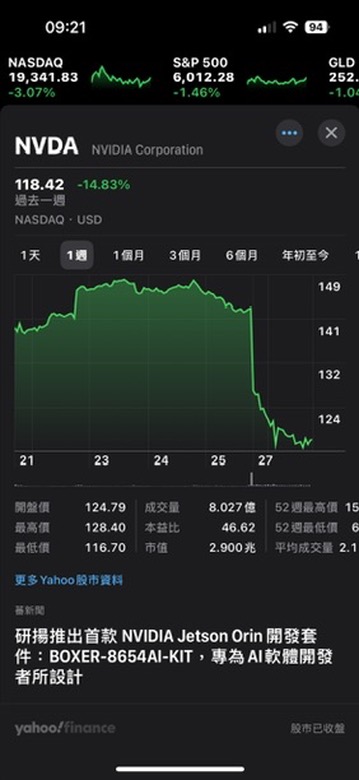
假設二:如果賣鏟子的人沒有交易自由,被限制不能將鏟子賣給使用效率更高的DeepSeek,但世界消費者都能自由地跟DeepSeek購買AI服務(尤其是包含可以免費使用其MIT條款的開放原始碼在商業用途上),則競爭之下,鏟子使用效率較低的現有AI服務商如OpenAI或Anthropic在競爭之下收入會降低,舉債或籌資能力也會降低,的確有可能間接影響賣鏟子的nVidia未來收入。

假設三:要達成nVidia收入不被影響,經濟學上必須要能成功限制DeepSeek的服務範圍和能力,使其無法正常在市場上競爭。

方法可能但不限於:長期大規模攻擊DeepSeek服務器、美國政府下場將DeepSeek列入白宮嚴選。

但基於DeepSeek採取開放原始碼且用MIT條款授權(其中一個要點就是可以自由轉為商業用途甚至可以轉為閉源),使得假設三要達成並不容易。

簡單結論:

如果美國政府放開既有的對中國技術限制和晶片戰,則nVidia收入將不減反增;反之,如美國政府繼續甚至更嚴格限制晶片銷售,則nVidia反而會因此未來收入成長性下降,更長期甚至可能衰退。

分類
科技相關 經濟分析 隨筆

關於台積電 20221122

台積電美國設廠顯然是違背經濟學比較優勢定律,如果沒有美國政府政治力量介入,就不會發生。因此這種投資不叫「全球佈局」,而是「被極權政府公然強盜強暴」。張忠謀自己都公開承認最新3nm製程也要移到美國廠,這顯然違背大多數全球佈局的商業經驗,無論美日歐擁有先進技術的大廠,幾乎都是把先進者留在母國,成熟或較低階者放到外國廠。如果這點都看不懂,還要嘴硬護航,財經魍魅果然名不虛傳。

另一方面,台積電選出1000名人員前往美國,也等於是幫美國(或中國)HR進行篩選,可以想見未來美國中國都會有廠商直接挖角。同時,美國政府根本目的不是為了台積電,而是為了自家廠商(尤其是Intel)。這點我們之前文章就談過,台積電與Intel就對美國政府遊說的影響力相比是天差地遠。所以我們看到台積電到目前為止都沒拿到美國畫大餅的補助。

而從經濟學分析角度,我認為如果美國硬要違反比較優勢定律地欲透過行政保護措施培植已經失去競爭優勢的晶片製造業,則之後我們也會看見台積電美國廠很快就被併購或強勢入股主導,並在未來設下某種技術屏障,幾年之後我們甚至可能看到很荒謬的現象:台積電美國廠的技術不與台灣母公司共享,甚至連授權給台灣母公司都被禁止。

至此,台灣的台積電租值就被大幅榨乾,形同雞肋。

而號稱最能守護台灣的民進黨政府,則會繼續如相聲瓦舍的相聲「呦呵~拿啦~」如廢物一般唾面自乾,幫著掏空台灣同時嘗試尋租填滿個人財富。

對大陸都是降低統一台灣的成本,且加速統一進程。

換個角度來想,如果台獨乃至保持現狀有一絲絲成功可能,亦或台灣的刺蝟戰略有一絲絲成立可能,那美國政府都不需要如此操切地掏空台積電。我們看到的,只有美軍將領幾次放言預測2027年恐爆發台海戰爭,我們看不到所謂愛台灣保台灣政黨對此有任何準備。

分類
科技相關 筆記 證券投資

Apple 2021 Q2 電話法說會摘要

照慣例電話會議一上來就是Apple CEO Tim Cook與CFO Luca Maestri 把主要財物數字炫耀一番,畢竟Q2營收的年成長率54%,太亮眼了。以Apple這種體量的公司,如果將其當作一個國家,營收對比GDP,如此一家私人公司足以排進世界前15國。

我把Q&A部分放到最前面,CEO與CFO的開場摘要則放到最後。

Q&A部分

許多關於供應鏈是否存在短缺或不足的問題,現代供應鍊大神全都語焉不詳,只強調Q2他們不存在materail shortage。

另外就是有提到中國市場成長力道強勁,且2/3的中國iPad和Mac買家都是第一次購買蘋果產品的用戶,這對Apple來說是讓他們趕到樂觀的現象。

同樣的,關於Apple Service Business部分Tim Cook一樣東拉西扯就是不肯提供更多訊息,頂多只說從去年開始Apple App Store與開發者的手續費率降了15%。

還有Apple這次與Facebook鬧翻的隱私權問題,在這個恐怕重創FB營運的決策上,Tim Cook依然官腔滿滿,聲稱「Apple在做對的事」,他們就是要給用戶選擇保護自己隱私的權利,無關Apple或任何其他公司。(有點此地無銀三百兩)

值得一提的事,Tim又補充:「即便沒多少用戶選擇不被隱私追蹤,蘋果也堅持要提供這個功能」(這是說絕大多數用戶不需要這個功能,Apple也堅持要花費成本做下去?你還跟我說是利益用戶而不是針對其他公司?)

Tim Cook

  1. new March quarter records for both revenue and earnings, besting our year ago revenue performance by 54%.
  2. iPhone, which grew 66% year- over-year driven by the strong popularity of the iPhone 12 family.
  3. iPad grow very strong double digits to its highest March quarter revenue in nearly a decade.
  4. In fact, the last three quarters for Mac have been its three best quarters ever
  5. Wearables, Home and Accessories, which grew by 25% year-over-year.
  6. Services. We achieved growth of 27% year-over-year and set new records for services in each of our geographic segments.
  7. Over the next five years, we will invest $430 billion, creating 20,000 jobs in the process.

Luca Maestri

  1. Our revenue reached a March quarter record of $89.6 billion, an increase of over $31 billion or 54% from a year ago.
  2. Products revenue was a March quarter record of $72.7 billion, up 62% over a year ago.
  3. Our services set an all-time record of $16.9 billion, growing 27% over a year ago. ( App Store, cloud services, music, video, advertising and payment services. Our new service offerings, Apple TV+, Apple Arcade, Apple News Fitness+)
  4. Company gross margin was 42.5%, up 270 basis points from last quarter driven by cost savings, a strong mix and favorable foreign exchange. Products gross margin was 36.1%, growing 100 basis points sequentially also thanks to cost savings and FX, partially offset by seasonal loss of leverage. Services gross margin was 70.1%, up 170 basis points sequentially and mainly due to a different mix. Net income of $23.6 billion, diluted earnings per share of $1.40 and operating cash flow of $24 billion were all March quarter records by a wide margin.
  5. During the March quarter, we added more than 40 million paid subs sequentially, and we have now reached more than 660 million paid subscriptions across the services on our platform. This is up $145 million from just a year ago and twice the number of paid subscriptions we are only 2.5 years ago.
  6. Apple Watch continues to extend its reach, with nearly 75% of the customers purchasing Apple Watch during the quarter being new to the product.
  7. Mac. We set an all-time revenue record of $9.1 billion, up 70% over last year, and grew very strongly in each geographic segment with all-time revenue records in Europe and rest of Asia Pacific and March quarter records in the Americas, Greater China and Japan. This amazing performance was driven by the very enthusiastic customer response to our new Macs powered by the M1 chip.
  8. iPad performance was also outstanding with revenue of $7.8 billion up 79%.
  9. And UCHealth, a large health care provider in Colorado, was able to reduce per patient vaccination time from 3 minutes to only 30 seconds largely by moving from PC stations to iPhones
  10. We ended the quarter with over $204 billion in cash plus marketable securities. We issued $14 billion of new term debt and retired $3.5 billion of term debt leaving us with total debt of almost $122 billion. As a result, net cash was $83 billion at the end of the quarter.
  11. we were also able to return nearly $23 billion to shareholders during the March quarter. This included $3.4 billion in dividends and equivalents and $19 billion through open market repurchases of 147 million Apple shares.
  12. This will cause a steeper sequential decline than usual. Second, we believe supply constraints will have a revenue impact of $3 billion to $4 billion in the June quarter.
分類
科技相關 筆記

筆記:WSJ-The Battery Is Ready to Power the World

  1. 目前世界上鋰離子電池主要在亞洲製造,其中65%都來自於中國大陸。與之相對的,世界上並沒有任何國家產出石油超過20%份額。
  2. 1980年代日本發明鋰離子電池技術,最早用於攝影機上。如今2/3以上都是用在電動車。因應高漲的需求,世界上鋰礦的產出翻了三倍。
  3. 鋰礦主要產於澳大利亞與智利。
  4. Electric vehicle battery packs and motors currently cost about $4,000 more to manufacture than a comparable fossil fuel-burning midsize sedan engine. By 2022, the difference will be $1,900—and will disappear by mid-decade, according to investment bank UBS Group AG .
  5. 2010年1月時鋰離子成本約 $1,000 and $1,200 per kilowatt-hour. ,十年後為 $125 per kilowatt-hour
分類
科技相關

Barron’s good article on the competitiveness strength of Intel

It’s worth of reading.

Some points illustrated as following:

Intel still makes 80% of CPUs for personal computers and 94% of them for servers. Its estimated revenue of 2020 maybe about $75 billion USD, and its net income $20.7B.

Its major rivalry, AMD, has the estimated revenue of $9.47B, up from $6.73B a year earlier(40.7% growth, YoY) and estimated net income of $1.5B, up from $756M (98% growth,YoY).

It means that every dollar growth in revenue can bring 2.4 dollars growth in net income, which reflects the feature of high-rent-value business. The economic scale decides the gross profit margin.

And this is the reason why Intel enjoys higher marginal rent value than AMD.

Besides Intel’s dominant area, it had failed in RF and mobile device industry such as its doomed WiMax chipsets and mobile phone SoCs. Now it is facing two major problems: 1) its manufacturing skill has been left behind of TSMC for one or two generations; and 2) its lack of machine-learning products.

In the history, Intel had lost its competition against then Japanese companies in the RAM industry. Intel waived its white flag and turned into the CPU industry in 1980s. However, such successful turning point has never shown again since the launch of its wifi chipset. I do not have enough confidence in its new M&A strategy in the AI field.

On the other hand, the TSMC’s 2 nm manufacturing advance is not unreachable for Intel. I think the nature physical barriers, like the quantum tunnelling effect, will delay the progress of IC manufacturing after 2nm. Although I’ve heard and read many issues in its manufacturing team. I still believe Intel’s outstanding engineers can get things done after all. It only takes time and money. Nonetheless, this is another big problem. After TSMC having enjoyed monopoly profits for quite a long time, even Intel could catch up with TSMC after spending about couple years and billions dollars, the remaining rent value will be limited for Intel. I am not sure whether the necessary costs of competition would be covered or not, especially considering that Intel has lost its big client, Apple. Of course, the intense competition would erode TSMC’s rent value, too. It’s not a good news for TSMC’s investors who recently got on the board at such high stock prices.

分類
科技相關 經濟分析

關於原創性

University of St. Andrews的生物學教授Elena Miu與Luke Rendell研究Mathworks Software 舉辦的程式編碼競賽,從1998~2012年,共14年19場公開競賽,近2000位參賽者提供超過45000份原始碼。比賽雖是解決科學問題,但並不存在單一正確的解答。評審依據程式碼的簡潔性與可用性來評分。

所有的程式碼與評分均公開,因此新比賽的參加者可以參考前屆比賽的內容。

這兩位生物學教授將對此程式碼的文化演化(cultural evolution)發現於2018年6月發表在知名期刊Nature的子刊Nature Communication上:

  1. 從比賽內容可以看出參賽者均嘗試在模仿與創新上取得平衡。
  2. 三種比賽策略,分別是「複製者(copiers)」、「標新立異者(mavericks)」 與「務實者(pragmatists)」。
    複製者幾乎複製前人較為成功的程式碼,僅嘗試細節微調;標新立異者則不管前人代碼,自己硬幹另闢蹊徑;務實者則是綜合二者,既參考前人成功代碼,也提出更多創意做較大幅度修改。
  1. 其結果是務實者的平均分數遠高於其他二者。
  2. 75%提交的程式碼幾乎都只是微調或細部修改前人之作。
  3. 少數標新立異富含原創性的程式碼中,大部分都失敗,解決問題能力遠低於另二種策略。但少數中的少數原創程式碼卻真能取得革命性進步。
  4. 這些極少數的成功原創代碼很快被複製者、務實者模仿並改進,代碼更為簡潔,處理問題成效更高。

兩位學者的研究相信對於我們這些經營過事業的人來說非常貼合實際經驗。完全原創的解決方案九成比舊方案還不如,只有少數會成功。模仿與改進前人方案的作法永遠是成功率最高、風險最低的安全策略。

如知名科普作家Matt Ridley就主張人類的創意也是會交配與演化,在競爭之下適者生存。如今看來再複雜難懂的高科技,也都是從一點一點簡單的想法創意彼此交互影響演化出來,沒有人不是站在前人肩膀上。

即便大眾看來橫空出世的愛迪生發明電燈,事實上在當年也早有許多組人馬進行相關研究。例如英國的物理學家Joseph Swan就比愛迪生更早展示他發明的電燈泡(incandescent bulb),並嗣後與愛迪生發生法律糾紛,最終以雙方和解收場。(這邊專利從業人員不禁懷疑愛迪生電燈泡專利的新穎性何在?)

同時期俄羅斯的Alexander Lodygin也發明了電燈泡。事實上根據歷史學家Robert Friedel、 Paul Israel 與 Bernard Finn三人的研究,與愛迪生同時期至少有23組人也各自發明了電燈。

不客氣地說,即便愛迪生在發明電燈之前不幸逝世,這世界享用電燈的時程甚至不會被拖延到一丁點。

而這些人在燈絲製造工藝、玻璃製造工藝、發電與電流配置等等工藝上,也都是站在前人的發明上加以結合改進。與此同時,用電發光在當年甚至已經不是「原創」想法,只是還沒人找到如何工業化大量生產的低成本方案罷了。

更進一步,我們亦可指出現代生活可見的所有產品與服務,細拆其生產要素,無論有形無形,甚至包含到產品設計風格、畫風…等抽象元素,我們都找不到「真正的原創」。

為何?因為需求定律使然,為了能獲利,為了能提高商品服務賣出機率,供應者必然多尋求成功率最高的策略 — 前述論文的務實者策略。

少部分供應者當然可以嘗試拉高原創性,但依然受到市場競爭的約束,造成9成以上冷門音樂永遠也不會成為大眾流行。

因此當某人哭么中國大陸某款熱賣遊戲只是模仿日本某款經典遊戲的畫風時而忽視遊戲內容有多麼不同時,我的看法只是某人的政治偏見在發作而已。如果光是模仿某經典遊戲畫風就能成功,為何市場並未充斥該種畫風呢?

參考文獻: