分類
科技相關 經濟分析

關於AI的兩個思考點

Two Thoughts on AI

一、美國德克薩斯大學教授James K. Galbraith從他認為1929年華爾街股災與隨之大蕭條的真正成因論證2026年AI科技浪潮正踩在歷史的韻腳上。

首先他列舉,過去一個世紀以來經濟學界對這兩起事件的解釋莫衷一是的紛雜學說。如Hyman Minsky的「金融不穩定假說」,認為資本主義天生脆弱;或William K. Black的「控制性欺詐」,認為監管鬆綁讓內部人牟利。或John Maynard Keynes將危機歸咎於商人對利潤預期的「動物精神」崩潰;或Milton Friedman與Anna Schwartz歸咎於聯準會未能阻止貨幣供應縮減;Ben Bernanke與Christina Romer強調市場不確定性飆升;或如Larry Summers模糊歸因於「交換機制失敗」。

Galbraith則認為,1929年股災的真正導火線,是一場顛覆性的能源技術革命。二十世紀初,美國經濟實體與金融資產高度依賴煤炭、蒸汽機、鋼鐵與龐大的跨州鐵路網絡。然而,1929年十月下旬,美國德州、奧克拉荷馬州與加州相繼宣布發現天量石油儲備。媒體陸續報導標準石油公司因嚴重過產而將單價腰斬,並宣布大幅縮減庫存。

為什麼天量廉宜優質能源的發現不但沒有帶來應有的經濟繁榮,令人意外地反而引發數十億美元級的金融損失,演變成歷史上的「黑色星期四」與「黑色星期二」?

原因在于,金融市場定價反映的是「既有產業體系」的未來獲利預期。當時銀行持有的龐大資產是煤炭與鐵路債券,而企業利潤仰賴鐵路運輸網絡與燃煤發電系統。石油儲備的發現意味著這些重資產投資將在未來面臨無預警的淘汰。預期利潤瞬間歸零,企業停止資本投資,農工產品價格崩跌,銀行無法回收農業與鐵路貸款而遭遇擠兌倒閉,實體經濟連鎖塌陷,大蕭條由此展開。

Galbraith進一步點出,他認為現在AI技術如果真的是一場工業革命等級進步,則很可能重複1929年蕭條。

這邊我用我的理解再說得更簡單一點:

從經濟學角度,競爭之下,AI涉及的許多行業都會因此被迫降低獲利預期,從而降低資產價格。而這些資產價格(無論是有形或無形財產,包含土地廠房機械,乃至於智慧財產權、公司債與股票)如果都藉由各種金融抵押借貸交織成複雜的金融市場,則更進一步以這些東西為基礎的更複雜的金融商品(如信用交換credit swap)價格都被迫要向下修正,這些資產價格修正本身又會進一步加強宏觀預期從而改變經濟行為,形成一個類似1929或2008年的負面循環蕭條。

但另一方面,新的AI技術帶來的實質收入增長是否能趕上被吹出來的預期收入泡沫?如果揭露的數據讓越來越多人相信增長速度趕不上,加上客觀利率環境轉劣,則AI泡沫就要破裂。

而從今年中以來,我們看到AI相關公司,尤其是neo-cloud產業的借貸利率和借貸難度均大幅上升,其實把此看為風險貼水,已經提示市場越來越多人轉為不相信了。

二、中美AI競爭陰謀論

這個陰謀論我認為可信度不高,但很有趣。

依據這幾個月越來越清楚的數據,我們可以看出AI科技革命實質收入增長其實遠不如這些鼓吹者所畫的空中樓閣。

陰謀論認為這就是為何中國政府並未真的「用盡一切資源」在「中美AI競爭」這件事上,更多的是針對中國自身產業環境需求去運用與發展AI技術。

而中美AI競爭上,中國方面一直也將始終保持「快要追上美國」的步調,來讓美國政客有誘因和恐懼、產業界有藉口,調撥大量美國國家資源在這個其實回報率很低的大語言模型AI發展上。

簡言之,中國正在引誘美國掉入當年蘇聯踩中的「星球大戰」陷阱。

以上兩個關於AI的思考,供各位參考。


I. A Historical Echo: The 1929 Crash and the 2026 AI Wave

Professor James K. Galbraith of the University of Texas argues that—based on his theory regarding the true root causes of the 1929 Wall Street Crash and the ensuing Great Depression—the 2026 AI tech wave is stepping on the same historical rhymes.

First, he lists the complex and conflicting theories the economic community has proposed over the past century to explain these events. Examples include Hyman Minsky’s “Financial Instability Hypothesis" (capitalism is inherently fragile); William K. Black’s “Controlled Fraud" (deregulation allowing insider profit); John Maynard Keynes, who blamed the collapse of businessmen’s profit expectations driven by “animal spirits"; Milton Friedman and Anna Schwartz, who blamed the Fed for failing to stop the money supply contraction; Ben Bernanke and Christina Romer, emphasizing the spike in market uncertainty; or Larry Summers, who vaguely attributed the crisis to a “failure of exchange mechanisms."

Galbraith, however, argues that the real trigger for the 1929 crash was a disruptive energy technology revolution. In the early 20th century, the physical economy and financial assets of the US were heavily dependent on coal, steam engines, steel, and a massive cross-state railroad network. However, in late October 1929, Texas, Oklahoma, and California successively announced the discovery of massive oil reserves. Media reports detailed how Standard Oil was slashing prices due to overproduction and cutting inventory.

Why did the discovery of massive, cheap, high-quality energy not bring the expected economic prosperity, but unexpectedly trigger billions in financial losses, evolving into historical “Black Thursday" and “Black Tuesday"? The answer lies in the fact that financial market pricing reflects the future profit expectations of the “existing industrial system." At the time, banks held massive assets in coal and railroad bonds, while corporate profits relied on the rail transport network and coal power systems. The oil discoveries meant that these heavy-asset investments faced unannounced obsolescence. Expected profits hit zero overnight. Companies stopped capital investment, prices for agricultural and industrial goods collapsed, banks couldn’t recover loans (encountering bank runs), and the real economy suffered a chain reaction collapse—the Great Depression began.

Galbraith points out that if today’s AI technology represents an industrial-revolution-level advancement, it could very well repeat the depression of 1929.

To simplify this with my own understanding:

From an economic perspective, competition forces many industries impacted by AI to lower their profit expectations, thereby reducing asset prices. If these asset prices (whether tangible property, land, factories, machinery, or intangible property such as intellectual property, corporate bonds, and stocks) are interwoven into a complex financial market via collateral and borrowing, it forces a downward revision of even more complex financial derivatives based on them (such as credit swaps). This asset price correction strengthens negative macro expectations and alters economic behavior, creating a negative feedback loop deflation similar to 1929 or 2008.

On the other hand, can the actual income growth generated by new AI technology catch up with the hyped revenue bubbles? If releasing data convinces more people that growth speed cannot keep pace, combined with a worsening objective interest rate environment, the AI bubble will burst. Since mid-year, borrowing rates and the difficulty of borrowing for AI-related companies—especially in the “neo-cloud" sector—have risen sharply. Viewing this as a risk premium indicates that more and more in the market are losing confidence.

II. The Conspiracy of China-US AI Competition

I believe this conspiracy theory has low credibility, but it is interesting.

According to clearer data over recent months, we can see that the actual income growth from the AI tech revolution is far below the “castles in the air" drawn by its promoters.

The conspiracy theory suggests this is why the Chinese government has not truly expended “all resources" on the “US-China AI competition." Instead, China is applying and developing AI tech mainly based on its own domestic industrial environment and needs.

In the AI competition, China maintains a pace of “just about catching up to the US" to tempt and frighten US politicians, and provide industry justifications, to deploy vast amounts of US national resources into developing LLMs—which actually offer low returns.

In short, China is tempting the US to fall into the “Star Wars" trap that the Soviet Union fell into decades ago.

The above are two considerations regarding AI for everyone’s reference.
分類
科技相關 經濟分析

從甲骨文的【木星計畫】談AI熱潮背後的金融風險

甲骨文(Oracle) 在美國新墨西哥州 Doña Ana County 建設的超大型 AI 資料中心 木星計畫(Project Jupiter),最近出現一連串問題,而且核心幾乎都圍繞在同一件事:電從哪裡來,以及能不能及時取得監管許可。
 
最關鍵的問題:2.45 GW 的電力供應卡住了

Project Jupiter 規模非常大,規劃最高需要約 **2.45 GW(245 萬瓩)**電力。這差不多已經是大型發電廠群的等級,因此 Oracle 不能單純依賴當地電網。

原本 Oracle 計畫使用天然氣渦輪機與柴油發電機,但因排放、用水及當地居民反對等問題,後來改變方案,宣布改用 Bloom Energy 的天然氣燃料電池,建立一個最高 2.45 GW 的獨立微電網。Oracle 表示,新方案比原方案可降低約 92% 的氮氧化物排放,而且正常運作時用水非常少。

問題是:
燃料電池雖然不需要傳統燃燒式發電機,但仍然需要大量天然氣。

因此 Project Jupiter 又需要一條新的天然氣管線。而這條管線正是目前最大的瓶頸之一。

原本供應天然氣的管線因為監管許可問題,進度被推遲大約 6 個月,到 2027 年 2 月 1 日左右;路線也因監管機構先前拒絕許可而需要修改。

換句話說,現在 Project Jupiter 出現了一個很典型的 AI 資料中心問題:

資料中心建築可以蓋得很快,但發電設施、天然氣管線與環境許可不一定跟得上。

第二個問題:空污許可與環境審查
Bloom Energy 的燃料電池方案本身還需要新墨西哥州的空氣品質許可。Oracle 在 2026 年 4 月修改設計後重新申請相關許可,6 月進入公開審查程序。到了 9 月,相關行政程序又受到法院命令影響。

Oracle 特別發布聲明強調:資料中心本身與微電網是兩個相鄰、但法律上分開的設施;法院暫停的是微電網的空污許可行政程序,而不是資料中心建築本身的施工許可。

資料中心仍然可以施工,但未來替它供應大量電力的微電網與天然氣基礎設施,面臨監管與時間表風險。

第三個問題:Oracle 已經啟動「不可抗力」條款

這是最近市場最擔心的事情。

9 月下旬,Oracle 向 Project Jupiter 的開發商——STACK——發出了 force majeure(不可抗力)通知。

這並不表示 Oracle 要退出 Project Jupiter。

真正的目的比較像是:

如果因為天然氣管線、政府許可等 Oracle 認為自己無法控制的原因,導致資料中心不能在原定的 2028 年投入營運,Oracle 希望保留延後進入較高租金付款階段的權利。

這件事特別重要,因為 Oracle 簽的是相當嚴格的租約安排。據《華爾街日報》報導,租約帶有類似 「hell-or-high-water」 的付款義務,也就是即使設施發生問題,事實上不能營運,但只要時間一到,承租人仍負有開始付款的責任。

所以 Oracle 現在先提出 force majeure,某種程度上就是:先把法律上的保護傘撐起來。萬一 2028 年真的不能準時啟用,Oracle 可以主張延誤來自其控制之外的事件。

第四個問題:融資市場開始反映風險

這可能才是投資人真正需要注意的地方。

Project Jupiter 本身使用了非常龐大的專案融資。Reuters 報導涉及約 180 億美元貸款,Blue Owl(STACK母公司) 在其中投入約 30 億美元股權資本。

《華爾街日報》則報導,與新墨西哥 Project Jupiter 有關的部分債務已經開始以折價方式交易,顯示部分投資人開始要求更高的風險補償。

這件事情之所以重要,是因為 Oracle 的 AI 策略現在形成了一條很長的因果鏈:
OpenAI 等客戶簽 AI 算力合約
→ Oracle 承諾提供 OCI 算力
→ Oracle 必須蓋大量資料中心
→ 資料中心需要數 GW 電力
→ 必須蓋自己的發電設施
→ 發電設施需要天然氣
→ 天然氣需要管線
→ 管線與發電設備需要監管許可
→ 任一環節延誤,都可能延後 Oracle 把合約 backlog 轉化成營收。

所以市場擔心的並不只是「一條天然氣管線晚了幾個月」。

真正的問題是:
Oracle 已經簽下非常龐大的 AI 雲端訂單,但把這些訂單轉成真正收入,需要先完成極其龐大的實體基礎建設。

第五個問題:當地政治與居民反對

Project Jupiter 也受到當地居民及環保團體的反對,爭議包括:空氣污染、天然氣使用、水資源、土地使用,以及如此龐大的私人發電設施對當地環境的影響。

Oracle 因此投入大量資源做社區溝通,甚至承諾提供 5,000 萬美元改善當地水利基礎設施。Oracle 表示,Project Jupiter 的資料中心採用封閉式非蒸發冷卻系統,而且不使用公共飲用水來冷卻資料中心;燃料電池正常運轉後也幾乎不需要持續用水。

不過,Project Jupiter 的公眾意見程序本身也曾出現爭議。Oracle 在 7 月承認有人質疑透過 ProjectJupiterTogether.com 提交的少數公眾意見可能存在不當提交情形,並表示會調查相關問題。這些都是成本,也都會拖時間。
 
Oracle 自己仍然公開表示 「木星計畫依然照表進行(Project Jupiter remains on our planned schedule)」,也就是公司認為仍然能按照原定計畫推進;Blue Owl 也表示 force majeure 通知沒有改變其對這個多年期專案的財務承諾。

但 Oracle 主動發出 force majeure 通知本身仍然很值得注意:如果管理層認為延誤完全不具有實質可能性,通常沒有太大必要提前建立這種合約保護。因此,AI 資料中心的瓶頸正在從 GPU,轉向電力、天然氣、許可與融資。 Project Jupiter 正好一次性體現了這四個問題。

如果真的因為電力因素造成違約,Oracle負擔的財務風險為幾何?

根據目前已知的「hell-or-high-water lease」條款,即使 Oracle 沒有取得足夠電力讓資料中心運轉,原則上仍然負有支付租金的義務。

我們目前並找不到租約內容,但可以知道目前已知 Project Jupiter 的資本結構大約是:$180 億銀行貸款 + $30 億 Blue Owl 投資 = 約 $210 億資本

換言之,租約預計帶來的收入要超過$210億美元,Project Jupiter才有啟動的可能。如果Oracle主張的不可抗力理由不成立,公開資訊指向 2028 年第三季左右Oracle要開始支付租金。如果在中國大陸,那2028年以前搞定電力問題肯定是沒問題;但這可是在美國,就很難說。因此財務風險上,一個很壞的狀況是Oracle這個計畫未能如期完工,但同時要支付租金給STACK,但另一方面承諾OpenAI提供的算力也要想辦法履行契約或支付違約金與損害賠償。

Oracle 最新披露的尚未開始租期的租金承諾大約 $2.88 千億美元,而且大部分與 data centers 有關。

我用Oracle的Project Jupiter要點出一個重要問題,也是摩根士丹利提出的基本問題:這麼多已售出的 GPU 到底要插在哪裡?晶片銷售預測與美國資料中心實際完工速度之間存在巨大缺口。摩根士丹利估計,2026 至 2028 年出售的 GPU 伺服器中,超過一半可能沒有足夠電力可用。Jefferies 使用另一種方法,也得到類似答案:SynMax Intelligence 透過衛星影像追蹤土地整備與施工進度,發現 2026 年預計完工的美國資料中心中,約有 2 GW 容量甚至尚未開始整地,因此根本不可能按照公開時程完成。

另一方面,目前AI熱潮投入的資金已經大到很難想像是否可以回收。根據哥倫比亞大學商學院教授范紐沃伯格(Stijn Van Nieuwerburgh)的研究指出,如果使用 10% 折現率,到 2032 年,美國資料中心營運商每年可能需要約 3.725 兆美元營收才能支撐投資,約占預估 2032 年美國 GDP 的 9.2%。目前美國運算相關收入約 3,000 億美元,因此要接近 4 兆美元,未來七年總收入必須以大約每年 45% 的速度持續成長。這不是單純「AI 市場會成長」就能達成,而是要求整個產業長期維持極罕見的高速擴張。

這個估算背後還包含不少有利假設:2025 至 2032 年美國完成約 183 GW 資料中心容量;建築成本約 8.54 兆美元,加上施工期間資本成本後,總資本基礎約 9.61 兆美元;占成本 68% 的 IT 設備平均壽命六年,其餘設施壽命二十年;營運現金流利潤率則假設高達 50%。即使如此,仍需要數兆美元營收。目前的 AI 資本支出是否建立在現實的需求基礎上,還是建立在必須不斷相信未來會出現爆炸性收入的循環故事上。

美國目前有年營收超過一兆美元的企業嗎?一家都沒有,營收最高的兩家公司分別是Amazon和Walmat,約在7千億美元左右。但這兩家公司的主要零售業務毛利率約在25%上下。而Amazon扣掉零售部分的營收約在4.2千億美元左右,這表示美國要有好幾家AI公司其營收規模超過目前美國營收最高的兩家企業,整個AI投資熱潮才有可能取得損益平衡。

斯泰恩‧范紐沃伯格還指出,如果目前預計中的 AI 基礎建設全部完成,其相對於美國經濟的投資規模,可能超過美國歷史上的運河、鐵路、電氣化、高速公路和電信投資浪潮。真正危險之處還包括融資方式正在改變:原本由大型企業直接放在資產負債表上的投資,愈來愈多轉向合資企業、私人信貸、證券化、特殊目的公司、租賃承諾與貸款擔保等較不透明的表外結構。

這些融資最終仍依賴 AI 公司未來的現金流與資料中心抵押品價值,但兩者都高度不確定:AI 需求究竟有多大仍不清楚,科技可能快速淘汰現有設備,工程能否準時取得電力與硬體也是問題,而且整個產業高度依賴少數大型資料中心租戶的信用。范紐沃伯格並沒有斷言 AI 已形成類似過去信貸泡沫的系統性金融風險,而是提出較謹慎的警告:表外融資可能讓彼此高度相關的風險在景氣反轉以前難以被看見,等問題真正出現時,金融機構才發現大家其實押在相同的假設上。

但彼此牽連的各種擔保、信用交換或對賭契約,很容易就會提高經濟學大師張五常在2008年金融風暴時提出的「浮沙指數」。該指數核心概念是越複雜越不透明的金融契約結構本身不但堆高風險實現的規模、金額、影響範圍,也大幅增加事先推測發生可能性的難度。

AI熱潮在金融層面上,很像走在這樣的軌跡上。

分類
筆記 經濟分析

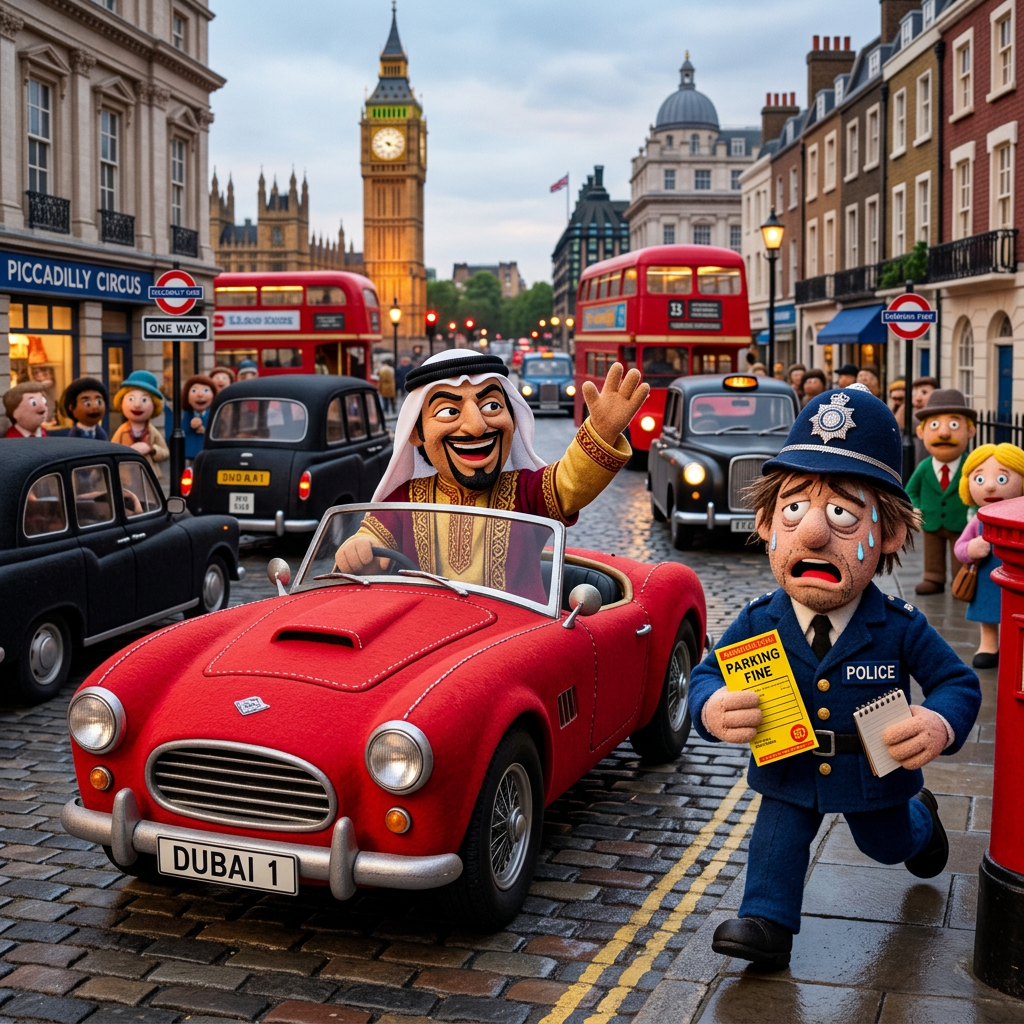
倫敦人因中東富豪肆意違停的超跑而深感困擾

Londoners Are Stewing Over Supercar Tourists Who Park Wherever They Want

Cartoon Dubai driver receiving parking fine beside red car in London

談談幾個點:

第一點:Adam Smith在經濟學開山之作「國富論」中有個「換值、用值」的概念,後世某些經濟學家會引申去聲稱越富有的人對於邊際上的金錢更慷慨,但現實中總會看到有些超級富豪對於九牛一毛的小錢斤斤計較。

其實從解釋人類行為角度的方法學來看,用值/換值都只是理論工具,前者純粹主觀感受,他人看不見摸不著,所以只能從後者去推論前者。我們知道某人願意用5港元買一瓶可樂,我們能推論他心中一瓶可樂的主觀用值肯定大於或等於5元。

反之,一個富可敵國的有錢人邊際上不見得就會比窮人慷慨,因此住在美國時我很常見到收入較低的人給起小費倒是比我家裡有幾台法拉利的朋友更大方得多。(有時候這還牽涉到更複雜一點的心理活動,例如有些窮人怕被看不起,反而在某些場合下意識過度大方,這筆小費本身買的就不只是服務生的服務,還包括他主觀的面子或心理補償。)

第二點:

從報導中可明顯得知,富豪的罰單拒繳之後,倫敦市政府乃至於英國政府完成追款的能力相當有限,這就在法律經濟學範疇中了。如果法律規範的要加諸行為人的行為成本,實現的機率很低,則對行為人來說行為成本幾乎沒有太大改變。

簡單說,就算法律規定殺人罪要判死刑,但抓到真兇的機率很低,或者被抓到被定罪的機率很低,甚至被定罪後,執行槍決的機率很低,則對蓄意故意殺人者(或美國聯邦法定義的一級謀殺罪)的行為成本而言增加很小,則從整體社會角度看,嚇阻殺人行為的效果就會很差,傷害、謀殺的行為就會增加,行為者也會有意無意地降低自控力。

這就是為何我認為那些主張廢除死刑、主張加害者人權的團體,本質是一群混帳王八蛋。你應該追求的審判正確率和效率,而不是因噎廢食,因為一些假案錯案反過來要求不能執行死刑。

=====

以下是WSJ新聞摘要:


每年夏季,來自卡達、阿聯酋等波斯灣國家的富豪會花費單程約 3.4 萬美元將法拉利、藍寶堅尼、麥拉倫等超級跑車空運至倫敦避暑。由於倫敦威斯敏斯特(Westminster)等高檔街區缺乏地下停車場,這些超跑駕駛常直接將車輛停在哈洛德百貨(Harrods)門口的雙黃線、載貨區、紅線或計程車專用道上,造成交通嚴重阻塞。面對單張 150 至 215 美元的違規罰單,許多富豪車主毫不在意,甚至直接夾著罰單呼嘯而去。

當地計程車司機與居民指責這些外國超跑肆意違停且挑釁執法。然而,地方當局在追討罰單時面臨巨大的制度漏洞。威斯敏斯特自治市的數據顯示,2018 至 2022 年間開給阿聯酋車輛的 13,423 張罰單中,最終僅有 1% 完成繳納;而人口僅 300 萬的卡達,其車輛在去年被開出 2,570 張罰單,居所有外國車輛之冠,波斯灣四國更佔據了該區外國車輛罰單總數的 41%。

由於歐洲以外的外國政府普遍不向英國提供車主登記地址,導致地方政府無法向海外發函追款,過去倫敦各區估計每年因此損失 800 萬至 1,200 萬英鎊。雖然當局理論上可實施拖吊或鎖車,但鎖車手段常引發居民反彈。這使得這些掛著中東車牌的超跑在擁擠費與停車法規的執法上,實際上獲得了「完全的違停豁免權」。

分類
科技相關 經濟分析

政府管制與AI獲利之爭

華爾街日報專欄作家Holman W. Jenkins, Jr.提出一個我也注意到,覺得值得一說的觀點:

美國AI模型商如OpenAI或Anthropic的主事者過去幾年來不斷以誇大的方式宣稱其AI模型的能力,更動輒往「國家安全」、「主權AI」等議題上渲染,這種主動引入政府管制的「行銷手法」很可能讓這些廠商自食惡果。

今年6月2日,特朗普政府以Anthropic旗下新模型「Mythos預覽版」(Mythos Preview)存在網絡及生化武器風險為由,強制實施30天「自願審查期」。至6月12日,當局進一步祭出嚴苛的出口管制,禁止連較安全的「寓言5號」(Fable 5)模型都不許Anthropic的海外員工存取,更遑論佔潛在市場96%的非美國用戶。亞馬遜(Amazon)行政總裁賈西(Andy Jassy)——Anthropic的重要商業夥伴——亦警告即便是「較安全」的模型仍構成網絡威脅。

作者一針見血地指出,諷刺的是,正是OpenAI與Anthropic的CEO們多年來高調警示自家產品的危險性、主動呼籲政府立法規管,才在客觀上為今日的監管困局埋下伏筆。《1950年國防生產法》(Defense Production Act of 1950)已被搬上枱面,一旦AI被列為國防關鍵產業,政府將取得凌駕一切的管控權。最壞的情景是:要麼投資者因管制過嚴而撤資,AI進步戛然而止;要麼前沿模型只能由政府出資並獨家使用,等同變相「充公」。

這邊我再補充另一個更具影響性的經濟學角度:來自於DeepSeek這種堪可並駕齊驅的開源模型競爭,價格遠低於這些頂尖模型,注定限制了這些頂尖模型的租值上限。也就是說,這些頂尖模型收費只能高到一個程度,使用者移轉成本是很低的。

但這些頂尖模型本身成本過高(有研究指出頂級模型的訂閱費僅為實際成本的1/40),換言之,這些模型可能連直接成本都不容易回收。

因此我們不難理解為何這些頂尖模型供應商要早早引入政府干預,畢竟我們回顧美國過去幾十年的商業史,市場競爭輸人就用政治、法律、軍事手段是美式傳統。但姑且不提中國算力和token要出口十分容易,比實體商品和服務出口成本更低廉,單單就DeepSeek這類中國開發的開源模型本身,美國政府就很難禁止他國廠商採用。最新的消息,我們甚至看到微軟打算採用DeepSeek並開發以取代部分尖端模型,當然相當程度是基於成本考量。

從經濟學要素平價理論角度看,只要中國可以自由出口token或算力,則美國頂尖模型的token價格就必須向下修正,再引入經濟學價格理論,如果美國政府用政治力做各種限制,則美國頂尖模型的世界市場佔有率就要往下掉,甚至逐漸被邊緣化。商業史上,我認為日本手機衰敗史可以類比。

分類
經濟分析 歷史

奴隸大國,USA

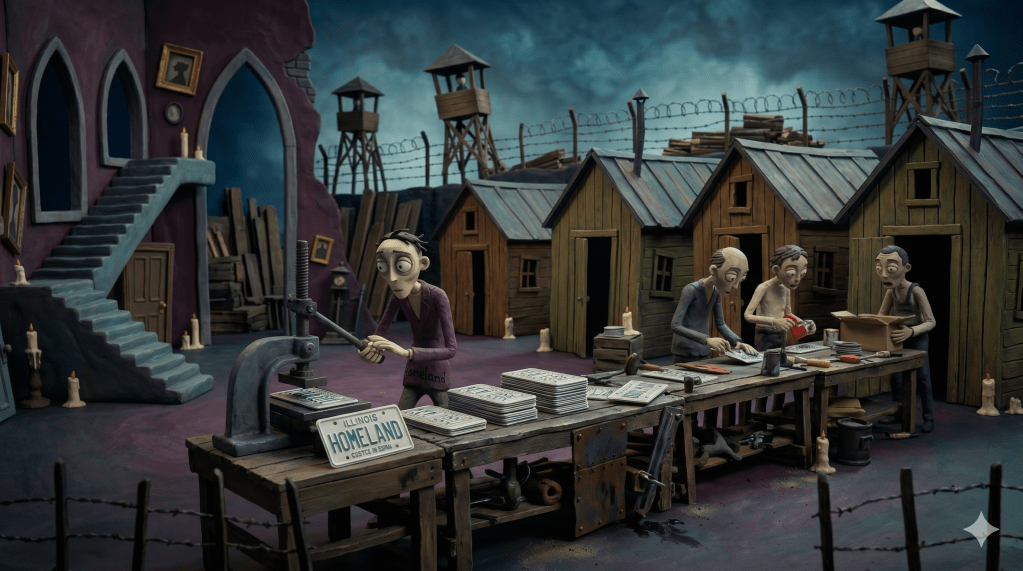
路易斯安那州眾議院近期通過了第 211 號法案(House Bill 211),被國家流浪法中心(National Homelessness Law Center)抨擊為全美最殘酷的反流浪者法律之一。該法案規定,在公共場所未經許可睡眠屬於犯罪行為,初犯者面臨罰款或最高六個月監禁,累犯則可能被處以一至兩年的強制勞役。

法案規定被告可選擇進入至少 12 個月的強制治療計畫以避免入獄,且需自行負擔每週高達 4,400 美元的昂貴治療費用。若無力支付,則必須為政府進行無償勞動。此外,法案授權在偏遠地區設立半永久性營地,莫非是集中營再現?

這算不算強迫勞動?現代奴隸制?因為你窮到無租屋能力,就得進入集中營打螺絲?

而當我們從住房供給角度來看,美國多州都存在Zone Code之類的住宅法規,各種限制讓條件差但卻能滿足遮風避雨需求的劣等租屋供給難以存在,使得無家可歸流浪者的狀況愈加嚴重。這部份很多經濟學家都有研究,例如1940年代諾貝爾經濟學獎得主Milton Friedman合著的知名論文【Roofs or Ceilings: The Current Housing Problem】就已經指出當時的美國政府法規限制造成住房供給不足,甚至本末倒置,這些名義上為了照顧人民、維護居住品質的法規才是造成出租屋品質越趨低劣的主因。

因此我們可以看到夾殺現象:一方面政府法規減少了住房租屋供給,另一方面政府又要把沒房屋居住的流浪漢判刑入獄或集中營,強迫勞動。

反過來,我們看看美國自己強迫勞動的劣跡,20世紀以前的奴隸制度就不說了。美國南北戰爭結束,名義上雖然廢除奴隸制,但其實內戰後南方各州利用美國憲法第十三修正案的漏洞——該修正案明確允許以「犯罪懲罰」為由施行強制勞役——大規模實施「囚犯租用制度」。地方當局以輕微罪名(如遊蕩、欠債)大量逮捕黑人,再將其以低廉費用「租借」給農場主、礦業公司與鐵路業者,實質上重建了奴隸制的勞動結構。阿拉巴馬、密西西比、佐治亞等州的煤礦與棉花園是最大的使用者。囚犯在幾乎無任何法律保護的情況下從事極度危險的勞動,死亡率極高。雖然聯邦政府於1941年正式禁止聯邦層面的囚犯租用,但部分州直至二戰結束前後才完全廢止。

但即便囚犯租用制度沒有了,但剝削囚犯的強迫勞動制度依然存在:美國人口僅佔世界人口4%左右,但卻擁有全球最高的監禁人口,囚犯人數佔全球總囚犯數的約 20% 至 25%,長年維持在200多萬人。

這些美國囚犯普遍被要求從事低薪甚至無薪勞動,生產商品供政府機構使用(最有名的就是打車牌),或提供維護監獄設施的服務。1990年代的大規模監禁政策(Mass Incarceration)使黑人與拉丁裔男性在囚犯人口中嚴重過度代表,批評者指出這是種族化強迫勞動體系的延伸。部分私營監獄更與企業簽訂合約,讓囚犯在極低工資下從事生產。

更甚者,在美國不只囚犯會被強迫勞動,如果你是原住民或少數民族,光是身分都可能讓你淪為奴隸。十九世紀末至二十世紀中葉,聯邦政府以「文明化」原住民為名,強制將原住民兒童送入寄宿學校,禁止使用母語與傳統文化,並強迫從事農業、家務、工廠等勞動,學校實際上將勞動作為主要「教育」內容。最具代表性的是1879年建立的賓州「卡萊爾印第安工業學校」(Carlisle Indian Industrial School)。這套制度延續至1970年代,美國政府遲至2022年才正式發布調查報告,承認此制度造成大規模兒童死亡與文化滅絕。

二戰期間,富蘭克林・羅斯福(Franklin D. Roosevelt)總統簽署第9066號行政命令,將約12萬名日裔美人強制遷入拘留營,其中約三分之二是美國公民。被拘留者被迫以極低報酬在營地內從事農業、建設等勞動,財產遭沒收或賤賣,經濟損失難以估計。1988年,國會通過《公民自由法》(Civil Liberties Act),向倖存者每人支付2萬美元賠償,並正式道歉。

無論是從歷史還是最新法制與現象發展看,美國不虧是現在強迫勞動的奴隸大國。

分類
經濟分析

預期創造現實

rational expectation是也。

經濟學上預期心理本身可以創造真實經濟現象,例如通膨或通縮預期本身就能影響消費與產出行為,從而真的創造通膨或通縮現象。文獻上最早明白講出rational expectation者可見於 Indiana University 的經濟學家John F. Muth在1960年代早期的著作,但實際上如果你熟悉經濟學的成本概念,就知道經濟學只有「機會成本」觀念,而機會成本永遠是向前看、向未來預期的。這是說,所有的經濟決策都是基於對未來的預期,這就是為何預期能創造現實。

我前一篇文章提到的早在1930年代的Fisher’s Paradox 其實就存在這樣的心理預期自我實現內涵。

WSJ這篇投書,兩位經濟學家的現代研究也再次驗證此理論,但更精細一點:例如油價上漲本身在產油與非產油城市就能創造財富增加和減少兩種預期,從而真的影響房價。


以下是華爾街日報《High Gasoline Prices Signal Trouble to Older Americans》摘要:

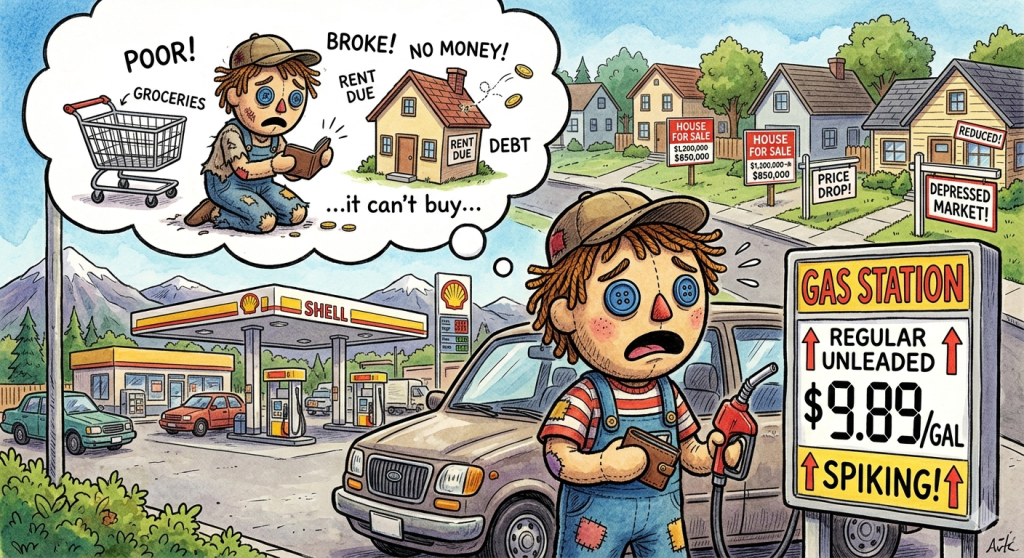
自 2025 年初以來,西德克薩斯中質原油(WTI)一年期期貨從每桶約 55 美元攀升至 75 美元,漲幅約達 40%。油價的攀升,正在以一種超越實際財務損失的方式,悄悄侵蝕美國人的消費信心。

兩位作者援引大量實證研究說明這套心理機制。馬克里迪斯(Christos Makridis)與卡羅拉‧賓德(Carola Binder)利用 2008 至 2017 年逾 170 萬名美國人的蓋洛普每日民調(Gallup Daily Poll)數據發現,消費者信心會在油價上漲後數日內迅速惡化,且這種效應在親歷過 1970 年代石油危機的年長美國人身上,強度約高出 50%。那個年代的美國人目睹失業率在 18 個月內從 4.6% 飆至 9%,曾大排長龍等候加油,深刻吸收了「能源漲價預示衰退」的教訓,這種認知從未真正消退。當他們今天在加油站看到每加侖 4.5 美元的價格,直覺反應便是:熟悉的壞事又要來了。

悲觀情緒一旦蔓延,便會形成自我實現的預言。馬克里迪斯的研究顯示,消費者信心每下滑一個標準差,非耐久財支出便下降 17% 至 25%。以目前油價漲幅估算,受影響家庭的消費支出可能在實際財務狀況改變之前,就已縮減 3% 至 5%。油價之所以特別容易觸發這種效應,原因很簡單:加油站的價格牌矗立在每個路口,每天更新,就算油箱是滿的,每個人都看得見。

油價上漲對房市的影響則因地而異。在休士頓、奧克拉荷馬市、德克薩斯州米德蘭—奧德薩(Midland-Odessa)等能源城市,油價走高帶動工資上升、就業擴張,進而推升當地房價。拉爾森(William Larson)與趙維華(Weihua Zhao)追蹤四十年郵遞區號層級房價數據的研究估算,對出口就業有一半來自石油相關產業的城市而言,油價上漲 50% 可在五年內帶來比非油氣城市高出約 15% 的房價漲幅。然而,這類城市的漲幅也難以持久——1980 年代油價崩跌時,休士頓的實質房價一度腰斬逾三成。

在能源城市以外的地區,油價上漲如同對通勤課稅,且距市中心越遠、衝擊越大。研究顯示,油價翻倍將導致距市中心 15 英里以上的郊區房價,相對市中心下跌約 1.5% 至 3%;以本輪 40% 的漲幅推算,郊區房市在未來幾年將承受約 1 至 2 個百分點的相對落後壓力。

作者強調,上述分析並非對衰退的預測。若荷姆茲海峽的供應瓶頸得以解決,油價回落,消費信心有望在今年夏天回升。但他們指出,現今美國的能源結構已與 1970 年代大不相同,真正值得關注的,是那條從油價到情緒、再到消費的「行為傳導鏈」——它不需要經濟結構受損才能運作,只需要足夠多的人看到加油站的數字,便認定那個熟悉的、不好的事情又開始了。這個五十年前在人們記憶中刻下的連結,至今仍出奇地牢固。

分類
經濟分析 證券投資

費雪悖論視角下的全球危機:通膨、通縮與文明的臨界點

中東戰事引爆的能源衝擊,正在同時觸發通膨與通縮兩股力量,而費雪悖論揭示了一個殘酷的真相:當所有人都試圖自救時,集體的理性反應反而會將整個體系推向崩潰。

一、費雪悖論:讀懂這場危機的鑰匙

1933年,經濟學家歐文・費雪(Irving Fisher)在大蕭條最深的谷底發表了一篇論文《The Debt-Deflation Theory of Great Depressions》,提出了一個反直覺的洞見:債務人愈努力還債,實質債務負擔反而愈重。

邏輯鏈如下:當恐慌蔓延,企業與家庭同時拚命還債,大量信用貨幣從流通中消失(因為還債會銷毀銀行憑空創造的信用);流通中的錢減少,物價普遍下跌;物價下跌後,名目債務金額不變,但實質購買力上升,債務反而變得更重;更重的債務迫使更多人繼續還債,抽走更多流通貨幣,物價繼續下跌——惡性循環就此形成。費雪用一句話總結這個弔詭:「越還越欠。」(The more debtors pay, the more they owe.)

理解這個機制,是讀懂當前全球危機的前提。

二、能源衝擊:費雪螺旋的點火器

理解費雪悖論必須先理解現代貨幣的本質。當銀行貸款給你100萬元,它並不是從保險箱取出實鈔,而是在帳本上同時記下「對你的債權100萬」與「你的存款帳戶100萬」——這100萬是憑空誕生的新貨幣。當你還款,這兩筆帳相互抵銷,那100萬元就從世界上真實消失,不是轉移,是蒸發。借錢,錢誕生;還錢,錢死亡。

這個機制在正常時期運作良好。但一旦外部衝擊同時壓縮無數企業與家庭的還款能力,費雪螺旋就會啟動。

荷姆茲海峽封鎖正是這樣的衝擊。經濟學家史蒂夫・基恩(Steve Keen)的研究指出:能源使用量與全球GDP幾乎呈一比一的正比關係,全球能源若下滑10%,GDP亦將萎縮約10%。「沒有能源的勞動力不過是具屍體,沒有能源的資本不過是件雕塑。」目前全球約20%的液化天然氣供應已中斷,能源成本的暴增正在壓縮每一個仰賴能源生產的企業的利潤空間。

(這邊題外話說一句:美國近幾年的發電量和用電量無論時絕對值或成長率均遠遠不如中國,其實既經濟表現可想而知)

糧食危機則是這場衝擊最殘酷的延伸。哈伯—博施製程(Haber-Bosch process)依賴石油合成氮肥,若肥料供應減少20%,全球糧食生產的跌幅可能更大。地球目前養活80億人口;一旦糧食只夠60億人吃,數以億計的人將陷入飢荒。失去哈伯—博施製程,地球的自然承載量將跌回10至20億人。這不是抽象的統計,而是具體的文明生存威脅。

好消息是,「荷姆茲海峽封鎖」更像是美國政府的政治宣傳,事實上該海峽更像是伊朗正逐漸成功地建立收費機制,除美國、以色列這些敵對國家之外,他國,尤其是伊朗認為的友善國家,已經可以支付高低不一的過路費後通航。這點在美國某個實地調查的記者報導上得到可信的證實。

三、通膨還是通縮?答案是:兩者同時

面對這場衝擊,麥可.哈德森(Michael Hudson)與史蒂夫.基恩(Steve Keen)兩位經濟學家認為我們可能看到通縮和通膨同時發生的詭異現象。

能源與糧食因供應中斷而劇烈漲價——這是通膨,且是窮人最難以承受的那種通膨,因為食物與燃料在低收入家庭支出中占比最高。

但能源成本的暴增同時壓垮企業獲利、推升失業率、引爆債務違約。當大量債務人同時喪失還款能力,費雪機制便開始運轉:信用收縮、貨幣供給萎縮、資產價格崩跌、整體物價水準向下——這是通縮,且是最危險的那種通縮,因為它讓剩餘債務的實質重量持續加碼。

這兩股力量不是互相抵銷,而是各自在不同的經濟層面同時施壓:消費端承受通膨,資產端與信用端承受通縮。普通家庭同時面對生活費用上漲與資產價值縮水的雙重擠壓。

美國當前的債務結構使這個處境更為脆弱:私人債務高達GDP的140%,家庭承受信用卡逾30%的年利率,學貸違約持續攀升,醫療債務更是破產申請的最大宗原因。哈德森指出,這是金融階級對整體社會展開的系統性掠奪——金融、保險與房地產(FIRE部門)吸走了幾乎所有的GDP成長,製造業與勞工持續萎縮,川普的鋼鐵與鋁材關稅更進一步推高農機設備成本,農民在肥料與燃油雙重漲價的壓力下搖搖欲墜。

四、私人信貸:費雪螺旋的隱形引信

若說能源衝擊是外部點火器,私人信貸市場的結構性脆弱則是已然埋下的炸藥。

過去20年間,全球私人信貸規模從1.5兆美元膨脹至16兆美元,大量資金以高槓桿貸給軟體與科技公司,且整個過程遊走在監管雷達之外。費雪會立刻辨認出這個結構的危險:這是在正規銀行體系以外進行的大規模信用創造,實質槓桿遠比帳面數字顯示的更高。

更致命的是流動性幻覺。私人信貸基金向一般投資人銷售,暗示相對自由的贖回彈性,但底層資產本質上是非流動性的。一旦風吹草動,投資人同時要求離場,基金被迫賤賣資產,拋售壓低估值,觸發更多贖回——這與費雪描述的「恐慌性還債→資產崩跌→債務更重→更多還債」幾乎是同一個劇本,只是主角從借款人換成了基金投資人。

Apollo等基金已將贖回上限設在5%,正是因為一旦開放自由贖回,費雪螺旋便會即時啟動。但這個限制本身製造了另一個困境:當投資人意識到資金被鎖住,「先到先得」的囚徒困境隨之出現——每個人都有強烈誘因盡快排隊,焦慮不會消散,只會積累,等待下一個缺口爆發。5%的贖回限制,不是解藥,而是將費雪螺旋從急性發作轉為慢性積累的止血帶。若外力沒有及時介入,積累愈久,最終破壞愈難控制。5%的上限在歷史經驗上很可能從安全閥門轉為堵出火災逃難的旋轉門。

例如2008年雷曼兄弟(Lehman Brothers)倒閉後,Reserve Primary Fund的淨值跌破1美元,引發全美貨幣市場基金的大規模贖回潮。多家基金緊急暫停或限制贖回,但這個動作本身立刻向市場發出信號:連貨幣市場基金都不安全了。結果是恐慌迅速蔓延,連原本健康的基金也遭到擠兌。美國財政部最終不得不宣布對所有貨幣市場基金提供政府擔保,才算止血。限制贖回不但沒有平息恐慌,反而成為恐慌的確認訊號。

排隊效應更可能製造囚徒困境:5%的季度上限意味著,若有30%的投資人想離場,完全出清需要六個季度。理性的投資人會計算:「我愈晚排隊,資產在我離場前惡化得愈多,我能拿回的錢愈少。」 這個算法讓每個人都有最強烈的誘因搶先排隊,反而加速而非延緩了提款壓力的積累。

五、歷史的鏡子:惡性通膨的真正成因

哈德森特別澄清了一個被反覆誤解的歷史教訓。1920年代德國的惡性通膨,並非源於政府過度支出,而是一戰後被迫支付鉅額賠款,只能大量印製馬克拋售至外匯市場所致——是外部強制索取,而非內部財政失控。更關鍵的是,希特勒(Hitler)的崛起並不是惡性通膨的產物(彼時他仍身陷囹圄),真正讓他得以上台的,是1932至1933年間物價年跌10%的通縮崩潰與社會動盪。費雪螺旋製造的不只是經濟災難,更是政治極端主義的溫床。

哈德森進一步從更長的歷史維度指出:從蘇美爾、巴比倫到古代近東文明,當債務積累到無以為繼,統治者往往頒布「潔淨石板令」予以清除,以防債權人積累過多財富形成寡頭統治。羅馬拒絕這樣做,最終走向衰亡。今日的西方金融體系,正在重蹈同樣的覆轍。

六、中國的不同選擇

與西方的脆弱形成對比的,是中國截然不同的備戰姿態。中國儲備了約一年半的糧食,大力投資太陽能、核能與風能,積極推廣電動車,並將信用視為公共工具——人民銀行所創造的信用,主要流向基礎建設、工業投資與高科技產業,而非如美英兩國般有80%的信用被用來推高不動產價格、讓金融階級坐收漁利。

基恩認為,這種備戰心態有其深刻的歷史根源:每一個中國孩子都從小學習鴉片戰爭(Opium Wars)的歷史——英國無法以商品換取中國物資時,強迫中國進口鴉片以平衡貿易,那段殖民屈辱深深烙印在幾代人的集體記憶中,形塑了追求自給自足的強烈意志。

這點我認為也可以參考諾貝爾經濟學獎得主R. Coase著作《How China Became Capitalist》書中描述,毛澤東一代領導人如何在長年戰爭的環境下,演化出分散式多重備份的中國經濟特色。

在費雪悖論的框架下,這意味著中國在這場危機中擁有更厚的緩衝墊,也有更長的時間等待外部衝擊消退。

七、費雪的出路

費雪本人在1933年的答案是:市場機制本身無法從費雪螺旋中自我脫困,因為螺旋的每一步都是個別參與者的「理性反應」。打破螺旋需要外力介入——再通膨(reflation),透過擴張貨幣供給抵銷信用收縮帶來的貨幣消失。

今天可能的外力包括:聯準會為私人信貸市場提供流動性支持(但通膨壓力使其騰挪空間有限)、政府直接救助系統性重要機構(政治阻力極大)、有序的債務重組、或是衝突結束後能源價格回落讓企業重獲喘息空間。在這些外力到來之前,費雪悖論仍在運轉:每一個試圖自救的個體,在集體層面都是在把彼此推向更深的深淵。 這不是道德問題,而是系統的結構性命運——除非有足夠強大的外力,強行切斷這個循環。

但可怕的是,現代Fed的貨幣政策態度,極可能重演伯南克(Ben Bernanke)領導的聯準會2008年的放水操作,試圖以人為創造流動性來阻止費雪螺旋發生,但代價卻是:

1 寬鬆政策阻止清算過程,讓大量本應倒閉的企業靠著超低利率苟延殘喘,資源得不到重新有效率配置。我認為日本失落三十年,不僅僅是經濟成長停滯,就連工業技術成長停滯以及錯失多個風口,都與日本央行長期人為低利率操作有關。

2 資產價格膨脹與財富不平等:貨幣大量流入股票、房地產與私募資產,推高了資產價格,卻對實體經濟的工資與消費幾乎沒有傳導效果,就是2008年Fed救市後的「美英兩國約80%的信用流向不動產與金融資產,而非製造業與實體投資。量化寬鬆放大了這個扭曲——持有資產的人愈來愈富,靠薪資生活的人相對貧困。」現象只會愈發嚴重。

社會更年輕一代更看不到職業前景希望,佐以AI技術的影響,社會不安因子增長迅速。

3 通膨失控的尾部風險,當Fed又不得不處理時,如2023年矽谷銀行(SVB)因長短債配置錯誤而倒閉事件將又重演。

簡而言之,我們的全球經濟站在一根鋼索上,稍微往右或往左偏移的貨幣政策選擇都可能跌入深淵。

分類
經濟分析 著作權 法律

平台責任的邊界:從Cox版權案到Meta成癮訴訟的法學與法律經濟學分析

一、前言:兩條平行的責任邊界之爭
2026年3月,美國聯邦最高法院與加州地方法院幾乎同時對平台責任問題做出了方向截然不同、卻同樣意義深遠的判決。

前者以九比零的全體一致意見,判決有線電視業者Cox不須因用戶在其網路上盜版音樂而承擔輔助侵權責任;後者則由加州陪審團裁定Meta與YouTube因應用程式設計對未成年人造成傷害,須負擔六百萬美元的賠償。

表面上,這兩組案件涉及的法律領域截然不同——一屬著作權法上的次級責任,一屬侵權法上的產品設計過失。然而在更深的結構層次上,兩者共同指向同一個根本問題:當個人透過第三方提供的技術基礎設施從事某種行為,並因此造成損害時,這個基礎設施的提供者究竟應當承擔多少責任?這條責任邊界應如何劃定,才能在創新誘因、使用者自由與受害者保護之間取得均衡?

本文將從法學與法律經濟學的雙重視角,系統分析這兩組案件的事實背景、訴訟過程、法院推理,以及其在制度上與社會上的深遠影響。

二、Cox案:事實背景與訴訟經過

(一)案件起源:唱片業對ISP的策略轉向
Cox案的根源,在於數位時代唱片業面對的結構性困境。自1990年代末Napster的崛起以來,點對點(P2P)檔案分享技術使大規模音樂盜版成為可能,著作權人的傳統收入模式遭受根本衝擊。唱片公司起初嘗試對個別盜版用戶提起大量訴訟,但這一策略很快暴露出其局限性:個別用戶人數眾多,追訴成本高昂,且往往缺乏賠償能力,即便勝訴也難以真正補償損失,更遑論遏制盜版的擴散。

在此背景下,著作權人將目光轉向網路基礎設施的提供者。互聯網服務提供商(ISP)不僅擁有雄厚的資本,且在技術上是使網路盜版成為可能的關鍵中間人——沒有寬頻網路接入,用戶便無法下載或上傳大量音樂檔案。若能對ISP課予連帶責任,著作權人不但可以獲得真正有意義的賠償,更可以利用ISP對用戶的控制力,從源頭遏制盜版行為。

(二)案件事實:Cox與索尼之間的具體衝突

索尼音樂娛樂(Sony Music Entertainment)等唱片公司,透過專業的版權監控服務(如Rightscorp)識別出在Cox網路上疑似從事盜版的用戶IP位址,並向Cox發出大量侵權通知,要求Cox採取行動。

Cox在收到這些通知後,確實對被通知的用戶發出了警告,要求其停止侵權行為。然而索尼等著作權人對Cox的回應方式極為不滿,認為Cox的措施遠遠不夠——索尼主張Cox應當永久終止屢次被舉報的用戶的網路服務帳號,而非僅僅發出警告了事。

索尼等公司所掌握的內部文件顯示,Cox確實知悉其網路上存在大規模的著作權侵權行為。更具體地說,Cox的客服系統記錄顯示,部分用戶在收到多次警告後仍繼續被舉報,而Cox並未對這些用戶採取終止服務的措施。索尼認為,Cox在明知侵權存在的情況下,為了維繫這些付費用戶的訂閱收入,刻意選擇不採取更強硬的行動,因此應對這些用戶的持續侵權行為承擔輔助侵權責任。

Cox則反駁,其所收到的侵權通知數量龐大,且通知的品質良莠不齊——部分通知所指向的IP位址並不對應特定可識別的用戶,或者所指控的侵權內容存在爭議。Cox主張,若要求其僅憑著作權人單方提交的舉報即永久終止用戶帳號,不但將使大量無辜用戶蒙受斷網之苦,更將把私人執法的權力完全交給著作權人,完全架空正當程序的保障。

(三)下級法院的裁決:第四巡迴法院的擴張解釋

聯邦地方法院最初裁定Cox不構成輔助侵權,但第四巡迴上訴法院推翻了這一裁決。第四巡迴法院認定,Cox在明知其用戶持續從事著作權侵權行為的情況下,未能採取合理的終止措施,因此構成輔助侵權。

第四巡迴法院的推理建立在「知悉加實質協助」(knowledge plus material contribution)的分析框架之上:由於Cox持續向被舉報的用戶提供網路接入服務,客觀上為侵權行為的持續進行提供了物質性協助;結合Cox對侵權事實的知悉,即足以構成輔助侵權責任。

這一裁決若維持,將對整個ISP行業產生深遠影響:每一家網路服務提供商都將面臨壓力,必須對著作權人的單方舉報採取積極行動,否則便可能承擔鉅額的著作權連帶賠償責任。

(四)最高法院的裁決:全體一致推翻

最高法院以九比零的全體一致意見推翻第四巡迴法院的裁決。湯瑪斯大法官執筆的多數意見,在法理上精確區分了「知悉」與「意圖」這兩個不同層次的主觀要件,並明確指出輔助侵權責任的成立,必須以業者具有讓其服務被用於侵權的「意圖」為前提。

湯瑪斯進一步闡明,這種意圖只能透過兩種方式証明:其一,業者積極誘導(induce)用戶從事侵權行為;其二,業者所提供的服務本身即係專門為侵權目的而設計(tailored to infringement)。Cox的有線網路接入服務顯然不符合這兩種情形——它是面向一般大眾的通用網路基礎設施,不具有任何專門促進侵權的設計特徵,Cox也未以任何方式鼓勵或引誘用戶盜版。

最高法院同時指出,國會若有意對ISP課予更嚴格的著作權執法義務,完全可以通過立法明確規定。在國會尚未如此立法的情況下,法院不應通過次級責任的司法擴張,實質上為ISP創設出一套法律未曾明文規定的主動監控義務。

三、Meta成癮訴訟:事實背景與訴訟經過

(一)原告的人生歷程:Kaley G.M.的完整陳述
Kaley G.M.的故事,是這場歷史性訴訟最具說服力的核心。她出生於一個存在家庭問題的環境,童年時期便開始接觸數位平台,其使用歷程之早、程度之深,遠超出一般認知。

根據Kaley本人及其律師在七週審判期間所呈現的證據,她從六歲起就開始觀看YouTube影片。九歲時,她在還遠未達到平台規定的最低年齡限制(通常為十三歲)的情況下,開立了第一個Instagram帳號。在隨後的成長過程中,她對這些平台的依賴程度不斷加深,呈現出教科書式的成癮行為模式。

具體數字觸目驚心:她在十歲生日之前,已在YouTube上傳了逾兩百支影片——平均不到三週就上傳一支。在十五歲之前,她先後創建了多達十五個Instagram帳號,部分帳號在被刪除或封鎖後旋即以新帳號取代。其中最能說明問題嚴重性的,是她有單日在Instagram上使用長達十六個小時的紀錄——幾乎是一個人清醒時間的全部。

Kaley在法庭上作證時,描述了自己無法控制這種使用衝動的心理狀態:「我想要一直待在上面。如果我不在線上,我會感覺自己要錯過什麼。」這種心理學上稱為「害怕錯過」(Fear of Missing Out, FOMO)的焦慮,被原告律師指為平台設計刻意強化的心理機制。

長年的高強度使用,對Kaley造成了可辨識的心理健康損害。她被診斷出患有焦慮症、憂鬱症,以及身體臆形症(body dysmorphia)——一種對自身外貌產生扭曲認知的心理疾患,研究顯示其與社群媒體上充斥的修圖美照及「完美身材」審美標準高度相關。她的整個青春期,在相當程度上被對社群媒體的強迫性使用所主導,嚴重影響了她的正常社交發展、學業表現與心理健康。

(二)平台的設計特徵:成癮機制的具體指控
原告在訴狀與庭審過程中,詳細列舉了Meta與YouTube被指控刻意設計以最大化用戶成癮性的具體功能。這些指控並非泛泛而談,而是建立在已流出的平台內部研究報告、前員工證詞,以及學術研究文獻的基礎之上。

第一,無限滾動機制(infinite scroll)。傳統的網頁內容有明確的「底部」,用戶看完一頁後必須主動選擇是否繼續瀏覽,這個停頓點提供了一個自然的退出機會。無限滾動消除了這個停頓點,使內容流永無止境,讓用戶在不知不覺中持續消費內容,喪失自主停止的時間節點。

第二,「按讚」與社交認可機制(social validation feedback loop)。每一個「讚」都觸發用戶大腦多巴胺系統的激活,製造出類似賭博機器「偶發性強化」(variable ratio reinforcement)的心理機制——用戶無法預知下一則貼文會獲得多少讚,這種不確定性反而強化了持續檢查的衝動。對於正值青春期、自我認同尚未穩固、極度在意同儕評價的青少年而言,這一機制的影響尤為深遠。

第三,個人化推薦演算法(personalized recommendation algorithm)。平台的演算法持續分析用戶的行為數據,精準推送最能引發情緒反應(包括憤怒、嫉妒、渴望等負面情緒)的內容,因為這類內容能夠最有效地維繫用戶的注意力。對於青少年用戶而言,演算法可能持續推送關於身材、外貌、生活方式的理想化圖像,強化不健康的自我比較。

第四,通知機制(notification design)。平台設計的推播通知,在用戶離開應用程式後持續吸引其返回——每一則「有人對你的貼文留言」、「你的朋友剛上線」的通知,都是一個重新勾起使用衝動的鉤子。這種設計的目的,明顯在於打斷用戶的線下生活,持續將其注意力拉回平台。

原告這四點主張,在我看來實在是強詞奪理。因為這四點均未增加「使用者中斷使用」的客觀行為成本,特別考量多數人都能做到自我決定中斷使用,而單單原告不能時,究竟問題是出在平台設計還是原告?

(三)審判過程:七週的法庭攻防
這場審判持續了整整七週,呈現出美國重大民事訴訟所特有的全面性對抗格局。

原告方除了Kaley本人的親身證詞外,還傳喚了多位心理學、精神病學與數位成癮領域的專家證人,系統性地建立社群媒體設計特徵與青少年心理傷害之間的科學連結。原告律師Mark Lanier在結辯時採用了一個極具視覺衝擊力的道具:他帶來一個裝有四百一十五顆M&M巧克力的罐子,聲稱每一顆代表Alphabet公司的一億美元股東權益——當他逐一取出幾顆,罐子幾乎看不出任何變化,藉此向陪審團形象地展示,即便是十億美元量級的賠償,對這些科技巨頭而言也不過是九牛一毛。

被告方的辯護策略分為兩個層次。第一層是因果關係的切斷:Meta在長達數週的交叉詰問中,試圖說服陪審團,Kaley的心理問題源於其他因素——她所成長的困難家庭環境、她在學校遭受的霸凌——而非平台使用所導致。最具說服力的細節是:Kaley在六個月的心理治療期間所留下的療程紀錄,從未提及社群媒體成癮或任何社群媒體應用程式,這被解讀為她的心理師並未將平台使用視為核心問題。

第二層是設計意圖的否認:Meta傳喚了祖克柏與Instagram負責人莫塞里(Adam Mosseri)出庭作證。莫塞里明確表示,Instagram在「臨床意義上」並不具有成癮性。祖克柏則承認,Meta過去確實曾以「使用時間」作為內部團隊的績效指標,但他強調公司已不再使用這一指標,因為他認為這不是衡量產品價值的正確方式。被告方還援引了多名前員工的證詞,這些批評公司過去做法的前員工,在作證時仍表示,他們並不相信公司是刻意試圖傷害年輕人。

陪審團在審議後,對法官提出的十八個問題幾乎全票一致地作出有利原告的認定,裁定Meta與YouTube的應用程式設計構成疏失,且未能充分警示相關風險。

(四)新墨西哥州案件:同週的第二場敗訴

這個案子不在本文主題內,但因時間點接近順道一提:就在加州判決的前一天,新墨西哥州陪審團對Meta作出了另一項重大不利裁決,判賠金額達三億七千五百萬美元,遠高於加州案件的六百萬美元。

新墨西哥州案件的事實背景與加州案件有所不同,但揭示了平台更為嚴重的疏失面向。該案指控Meta未能充分保護未成年用戶免受成年陌生人的接觸,平台上存在嚴重的性剝削未成年人問題——包括色情內容的傳播、成年人對未成年人的性誘騙(grooming),以及與人口販賣相關的犯罪活動。


這兩場幾乎同步發生的敗訴,不僅在法律上形成了相互強化的效應,在輿論上也造成了巨大的壓力,迫使Meta不得不正視其在未成年人保護方面的系統性缺失。

四、著作權次級責任的法學分析

(一)次級責任的法律淵源與理論基礎
美國著作權法典(17 U.S.C.)本身並未明文規定次級責任,這一法律概念完全是法院援引普通法侵權原則所發展出的司法造法成果。在著作權法的脈絡中,次級責任通常分為兩種主要類型:輔助侵權(contributory infringement)與替代侵權(vicarious infringement)。
輔助侵權的傳統構成要件,包括對主要侵權行為的「知悉」(knowledge)加上「實質協助」(material contribution)。替代侵權則要求被告對侵權者的行為具有「監督能力」(right and ability to supervise)且從侵權行為中獲得「直接財務利益」(direct financial benefit)。
Cox案所涉及的,主要是輔助侵權的構成要件問題,具體而言,是「知悉」是否可以在不伴隨積極促成行為的情況下,單獨支撐輔助侵權責任的成立。

(二)最高法院推理的法學精確性
湯瑪斯大法官在Cox案中的推理,在技術層面展現出高度的法學精確性。他明確區分了三個層次的主觀狀態:單純的知悉(mere knowledge)、過失性不作為(negligent inaction),以及積極的誘導意圖(intent to induce)。最高法院認定,輔助侵權責任的成立需要第三個層次,而非僅憑前兩個層次即可。

這一區分具有重要的法學意義。在傳統侵權法中,「知悉他人正在從事違法行為卻袖手旁觀」,原則上並不構成侵權責任,除非當事人之間存在特殊的法律關係(如監護關係、僱用關係等)創設了積極作為的義務。ISP與其用戶之間的關係,是純粹的商業服務合約關係,這種關係並不當然創設出主動監控並阻止用戶一切不法行為的義務。

此外,最高法院的裁決也有助於厘清DMCA避風港條款(safe harbor)的適用邊界。DMCA §512規定,在ISP依照規定程序處理著作權通知的前提下,可以享有免責保護。若法院接受第四巡迴法院的「知悉加不作為」標準,實質上將把DMCA的安全港轉化為強制執法的義務港,從根本上顛覆立法設計的初衷。

五、社群媒體設計責任的法學分析

(一)Section 230的保護邊界與設計責任論點的突破嘗試
《通訊規範法》第230條(47 U.S.C. § 230(c)(1))規定:「互動式電腦服務的提供者或使用者,不得被視為另一資訊內容提供者所提供之資訊的發布者或言論者。」這一條款自1996年制定以來,被解釋為對網路平台提供近乎全面的免責保護,使平台不需為用戶所發布的任何內容承擔法律責任。
原告律師在Kaley案中所採取的「設計責任」論點,其精妙之處在於它試圖從根本上重新定性損害的來源。原告的論點是:傷害Kaley的,並非任何特定用戶所發布的特定內容,而是平台自身所做出的設計決策——選擇採用無限滾動、選擇設計特定的通知機制、選擇部署特定的推薦演算法。這些設計決策是平台自己的產品選擇,不是第三方用戶提供的「資訊內容」,因此不應受到Section 230的保護。

(二)因果關係的複雜性與法律推定
本案在法律上最複雜的問題,是因果關係的舉證。Meta辯護方所援引的反例——Kaley的心理治療紀錄從未提及社群媒體成癮——在科學上並非毫無意義。在心理健康領域,多重原因交織(multifactorial causation)是常態,要在個案中嚴格分離各個致病因素的貢獻,在現有的科學方法論框架下極為困難。

然而陪審團的裁決顯示,在事實認定層面,極端的使用模式(六歲開始、每日十六小時、十五個帳號)本身即可形成足夠強烈的推論基礎。法律因果關係的「實質因素」標準(substantial factor test),並不要求原告證明社群媒體是其損害的唯一原因,而只需證明平台設計是造成損害的一個「實質性」促成因素即可。

在我看來此點恰恰是陪審團制度最大的缺點展現:美國陪審團天然存在對富人、對大型企業有敵意,很容易過度放大薄弱的因果關係,依據主觀情緒而非真實客觀事實下判決。此案我們也能看到原告律師不斷試圖訴諸陪審團情緒。

六、法律經濟學分析:激勵結構的比較
(一)Cox案的最適注意義務
Learned Hand公式在Cox案中提供了清晰的分析框架。索尼要求Cox採取的核心措施——永久終止屢次被舉報用戶的帳號——其真實「成本」遠不止於技術執行的費用。這些成本包括:對無辜用戶(被錯誤舉報者)造成的斷網損害、架空正當程序的制度成本、ISP業界因廣泛採取此措施而導致的服務品質下降,以及由著作權人單方驅動私人執法機制所帶來的濫用風險。

相對於這些成本,個別侵權用戶所造成的邊際損害有限,且著作權人仍保有對個別侵權者直接提訴的替代救濟途徑。在這一成本效益分析框架下,最高法院拒絕擴大次級責任,等同於確認了目前的制度安排(著作權人對個別侵權者直訴)比替代方案(要求ISP主動執法)具有更佳的整體效率。

(二)Meta案的外部性內部化問題
社群媒體平台的商業模式,在法律經濟學上典型的經濟學低手就會訴諸為「外部性成本問題」。平台通過最大化用戶注意力而獲利,但注意力的過度消耗——尤其是對發展中的青少年大腦的長期影響——是一種被外部化給用戶的成本,未被反映在平台的商業決策之中。

懲罰性賠償在本案中扮演的角色,是試圖矯正因果舉證困難所導致的「責任低估」偏差。若平台預期只有少部分受害者能夠成功提訴並獲得賠償,理性的成本收益計算可能仍傾向於維持現有設計。懲罰性賠償通過超額懲罰,試圖將這一「訴訟成功率折扣」納入計算,使平台面臨的預期責任更接近其實際造成的社會損害。

以上這種傳統的、誤用Coase定律的法律經濟邏輯,忽略了根本問題:個人對自身行為的約束和承擔後果,根本不存在外部性。反而如果法律制度變成:任何人都無須為自己的決策行為負責,反倒是可以將自身決策行為造成的成本轉嫁給他人、怪罪給他人時,這樣的制度本身才存在最大的負面成本外部性!尤其是這個行為人的失敗後果是由眾多因素而非單一原因構成時。

兩個案子本質都是「誰來負擔成本」– Cox案中,SONY這種著作權所有人試圖將伸張自己權利受筍的成本轉嫁給網路系統服務供應者;Meta案中則是對自我控制能力薄弱的失敗者,要將自己人生的失敗轉嫁給眾多成因中,可能最有錢、能賠最多錢的那個對象。

本文參考資料:Sony Music Entertainment v. Cox Communications(美國聯邦最高法院2026年裁決);Kaley G.M. v. Meta Platforms, Inc. et al.(加州洛杉磯高等法院2026年陪審團裁決);State of New Mexico v. Meta Platforms, Inc.(新墨西哥州2026年裁決);47 U.S.C. § 230(通訊規範法第230條);17 U.S.C. § 512(數位千禧年著作權法避風港條款);《數位服務法》(EU Digital Services Act, 2022);Learned Hand, United States v. Carroll Towing Co., 159 F.2d 169 (2d Cir. 1947)。

分類
經濟分析

經濟學上沒有「生產過剩」這種事

近來美國政客聲稱中國「生產過剩」,電動車、光伏板、鋼鐵、水泥,產得太多,賣得太便宜,危害世界。他們的結論很簡單——加關稅、設限。這一套說辭,經濟學基礎何在?我尋遍書本,找不到。

經濟學告訴我們,過剩是相對的,不是絕對的。市場上的貨物,只要價格能自由浮動,哪有「賣不掉」的東西?價格下調,需求自然增加,庫存自然減少。也就是說,只要價格正確,市場永遠可以「清市」(market clearing )。所謂「過剩」,多半是因為某人不願意接受那個價格。

美國政客指中國「過剩」,其實是嫌中國貨太便宜。便宜是錯嗎?如果中國能用更低的成本造出好貨,這是比較優勢,是市場競爭力的體現,全球消費者該感謝才對。之前我的文章也質問過,試問除了政客還有競爭對手,天底下有誰會怪你東西賣得便宜?

分類
經濟分析

Revisiting Tariffs

Over the past eight years, I’ve written multiple articles on the U.S. government’s trade and tariff wars. Today, I’d like to add a few thoughts in light of a recent Wall Street Journal report titled: “Trump Pledged to Bring Back Manufacturing. The Sector Is Sputtering.”